الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
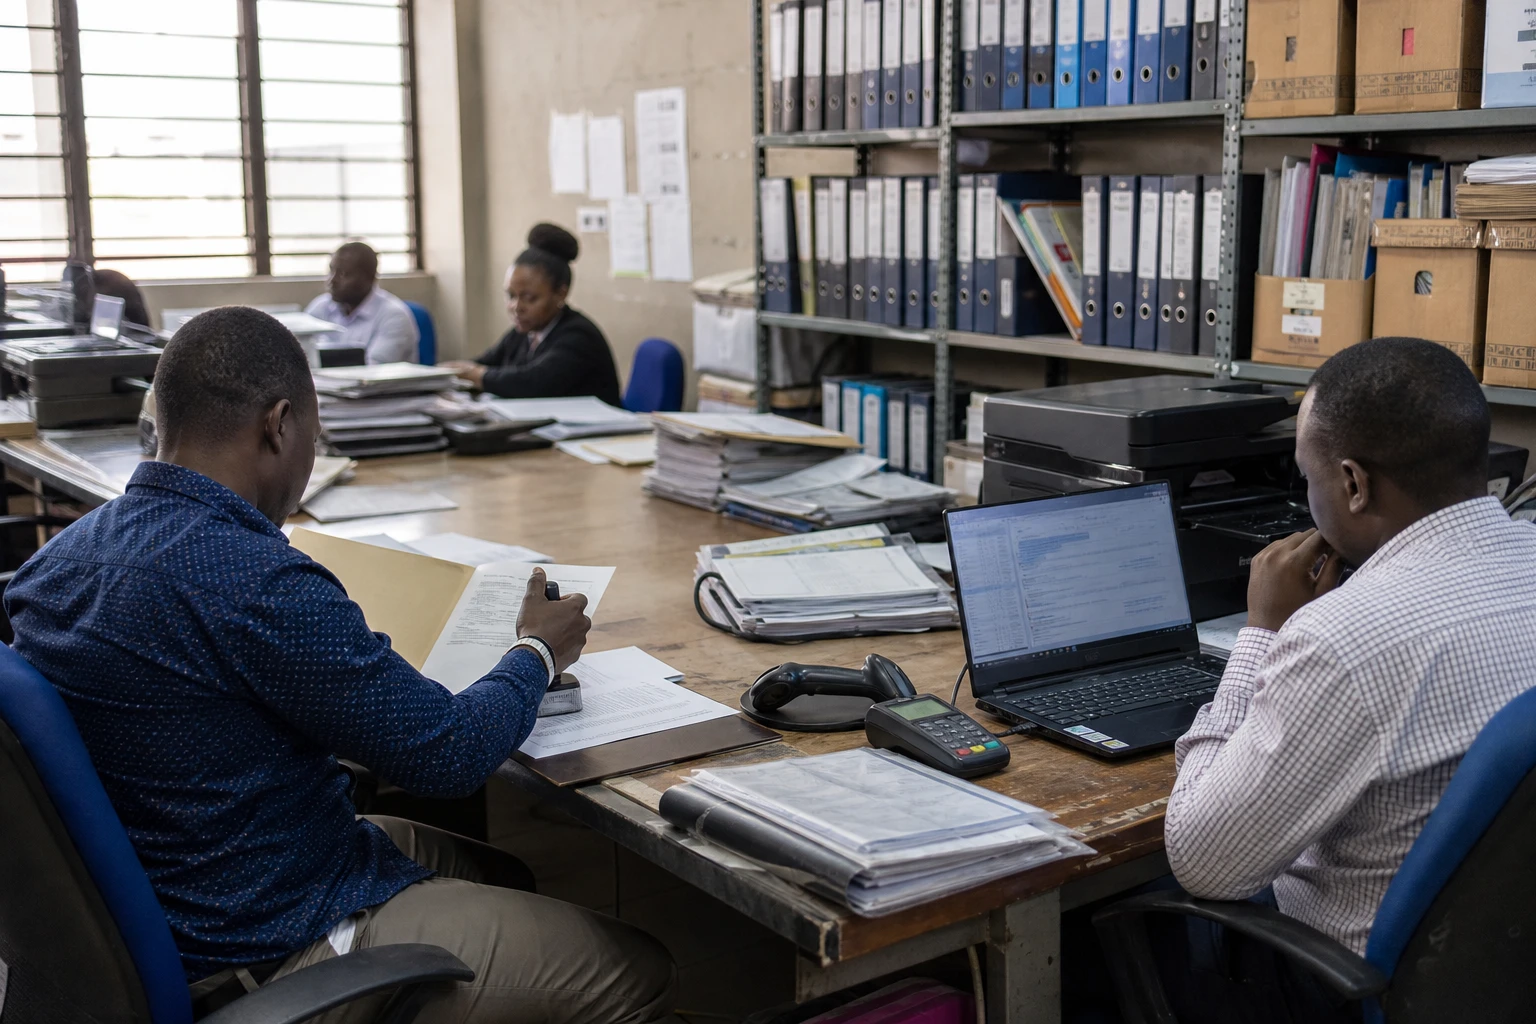
الفاتورة الضريبية شرط أساسي لتلقي مستحقات الموردين من الدولة
في كينيا، لن يعود بوسع الموردين الحكوميين التعامل مع الفاتورة على أنها مجرد إجراء إداري. فمن الآن فصاعدًا، ستكتسب صلاحية الوثيقة الضريبية أهمية تضاهي تسليم سلعة أو تنفيذ خدمة. ويؤثر هذا التغيير مباشرة في الشركات التي تتعامل مع الإدارة الكينية، من نيروبي إلى المقاطعات، حيث تعتمد السيولة النقدية غالبًا على وتيرة المدفوعات الحكومية.
الهدف واضح: الحد من الفجوات بين ما تصرح به الشركات للضرائب وما تدفعه الدولة فعليًا لمورديها. وفي نظام كانت فيه النفقات العامة والفوترة وتحصيل الضرائب منفصلة إلى حد كبير، تعمل كينيا على تشديد الرقابة الرقمية على سلسلة المعاملات المالية. وقد شرعت البلاد بالفعل في إصلاحات عدة من هذا النوع، من بينها eTIMS للفواتير الضريبية الإلكترونية وIFMIS لإدارة المالية العامة.
ما الذي يتغير مع الربط بين eTIMS وIFMIS؟
في 31 أغسطس 2026، أعلنت هيئة الإيرادات الكينية، بالتعاون مع الخزانة الوطنية، بدء تشغيل الربط بين نظام إدارة الفواتير الضريبية الإلكترونية، المعروف باسم eTIMS، ونظام معلومات الإدارة المالية المتكامل، المعروف باسم IFMIS. ووفقًا للهيئة، من شأن هذا التكامل تعزيز الشفافية وإمكانية التتبع والمساءلة في المعاملات العامة.
عمليًا، سيتعين على الشركات التي تزود الدولة بالسلع أو الخدمات إصدار فاتورة صالحة عبر eTIMS قبل تقديم أي طلب للدفع من خلال IFMIS. كما يجب أن تتطابق المعلومات الواردة في الفاتورة مع البيانات المسجلة في النظام الضريبي. وتصف الهيئة هذه الآلية بأنها تحقق آلي من الفواتير، يهدف إلى الحد من التناقضات بين المستندات المقدمة إلى الإدارة والبيانات التي تحتفظ بها مصلحة الضرائب.
الفكرة ليست جديدة من حيث المبدأ. فالخزانة الوطنية تذكر أن IFMIS هو النظام الذي تستخدمه الحكومة الكينية لإدارة المالية العامة، على المستوى الوطني وفي المقاطعات الـ47، وأنه سبق ربطه ببعض خدمات التحقق من الموردين. أما الجديد هنا فهو توثيق الصلة بين الفاتورة الضريبية والدفع الحكومي، ما يجعل الامتثال في صميم مسار الموازنة.
لذلك، يشمل الإجراء الشركات الكبرى وكذلك الشركات الصغيرة والمتوسطة التي تعتمد على العقود الحكومية. وستحتاج الشركات الكبرى إلى مواءمة أنظمتها المحاسبية الداخلية مع eTIMS. أما الشركات الصغيرة، التي تكون تجهيزاتها أقل تطورًا في كثير من الأحيان، فقد تواجه عبئًا أكبر في التكيف. غير أن هيئة الإيرادات الكينية أشارت إلى أنها ستواكب عملية الانتقال من خلال جلسات توعية ودعم فني.
إصلاح ضريبي في خدمة موازنة تواجه ضغوطًا
تدفع كينيا منذ عدة سنوات باتجاه رقمنة ماليتها العامة. وتستجيب هذه الاستراتيجية لقيد واضح: تظل الإيرادات المحلية العمود الفقري للموازنة، في ظل ضغوط شديدة على الحسابات العامة. وأعلنت هيئة الإيرادات الكينية أنها جمعت 2.572 تريليون شلن كيني خلال السنة المالية 2024/2025، ثم استهدفت جمع 2.968 تريليون في 2025/2026. وفي مارس 2026، قالت إنها تجاوزت بالفعل عتبة 2 تريليون شلن خلال الأشهر التسعة الأولى من السنة المالية 2025/2026.
في هذا السياق، يشكل دمج eTIMS وIFMIS أداة رقابة، وكذلك وسيلة لتعزيز الانضباط المالي. وتريد الدولة الحد من الفواتير غير النظامية، وتحسين الربط بين الإنفاق والتحصيل، وجعل إخفاء الإيرادات لدى الموردين الحكوميين أكثر صعوبة. ولا تقتصر المكاسب المحتملة بالنسبة إلى الإدارة الضريبية على زيادة التحصيل، بل تشمل أيضًا تحسين جودة البيانات، وتعزيز القدرة على التدقيق، وتسريع التحقق.
ويندرج هذا التوجه ضمن مسار أوسع. فقد بدأت الخزانة الكينية نشر نظام e-GP، وهو منصة إلكترونية للمشتريات العامة، بهدف تعميم المناقصات الرقمية في المقاطعات الـ47. وأفادت وكالة الأنباء الكينية مطلع سبتمبر 2026 بأن 31 مقاطعة جرى اعتمادها بالفعل للربط بالموازنة في نظام e-GP. وعليه، فإن رسالة السلطات متسقة: جمع تدفقات الطلبات والفواتير والمدفوعات في بيئة رقمية واحدة.
ما الذي يكشفه هذا القرار عن كينيا وما وراءها؟
بالنسبة إلى السلطات الكينية، فالهدف ضريبي وسياسي في آن واحد. ففي بلد بشرق أفريقيا وعضو في جماعة شرق أفريقيا، تتوقف مصداقية الإدارة العامة على نحو متزايد على القدرة على تتبع كل شلن. ويتماشى هذا التوجه مع اتجاه سائد في القارة: إذ تستخدم إدارات أفريقية عدة البيانات الرقمية للحد من الهدر، وتحديث المشتريات العامة، وتقليص آجال الدفع.
لكن التغيير لن يكون محايدًا بالنسبة إلى الجميع. فالشركات الكبرى القادرة على أتمتة الفوترة ستستوعب الإصلاح بسرعة أكبر. أما الشركات الصغيرة، فسيتعين عليها الاستثمار في التكيف التقني، وتحديث المعرفات الضريبية، والالتزام الصارم بالوثائق. وفي المقاطعات، حيث يظل تنفيذ الموازنة أضعف غالبًا منه على المستوى المركزي، قد يعزز الإصلاح الانضباط، لكنه قد يؤدي أيضًا إلى إبطاء بعض المدفوعات مؤقتًا إذا لم تتطابق البيانات.
ومع ذلك، فإن الفائدة المتوقعة كبيرة: فواتير وهمية أقل، وفجوات أقل بين الضرائب والإنفاق، ووضوح أكبر أمام أجهزة الرقابة العامة. أما الخطر فيكمن في التنفيذ. وكما هي الحال غالبًا في الإصلاحات الرقمية، ستتوقف النتائج على جودة البيانات، وتدريب الموردين، وقدرة الإدارات على معالجة الحالات المتوقفة بسرعة. وتختبر كينيا هنا شكلًا من أشكال الإدارة المالية المتكاملة، قد يلهم دولًا أفريقية أخرى إذا واكب التنفيذ الطموح المعلن.