الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين تتحدث الميزانيات بصوت أعلى من الشعارات
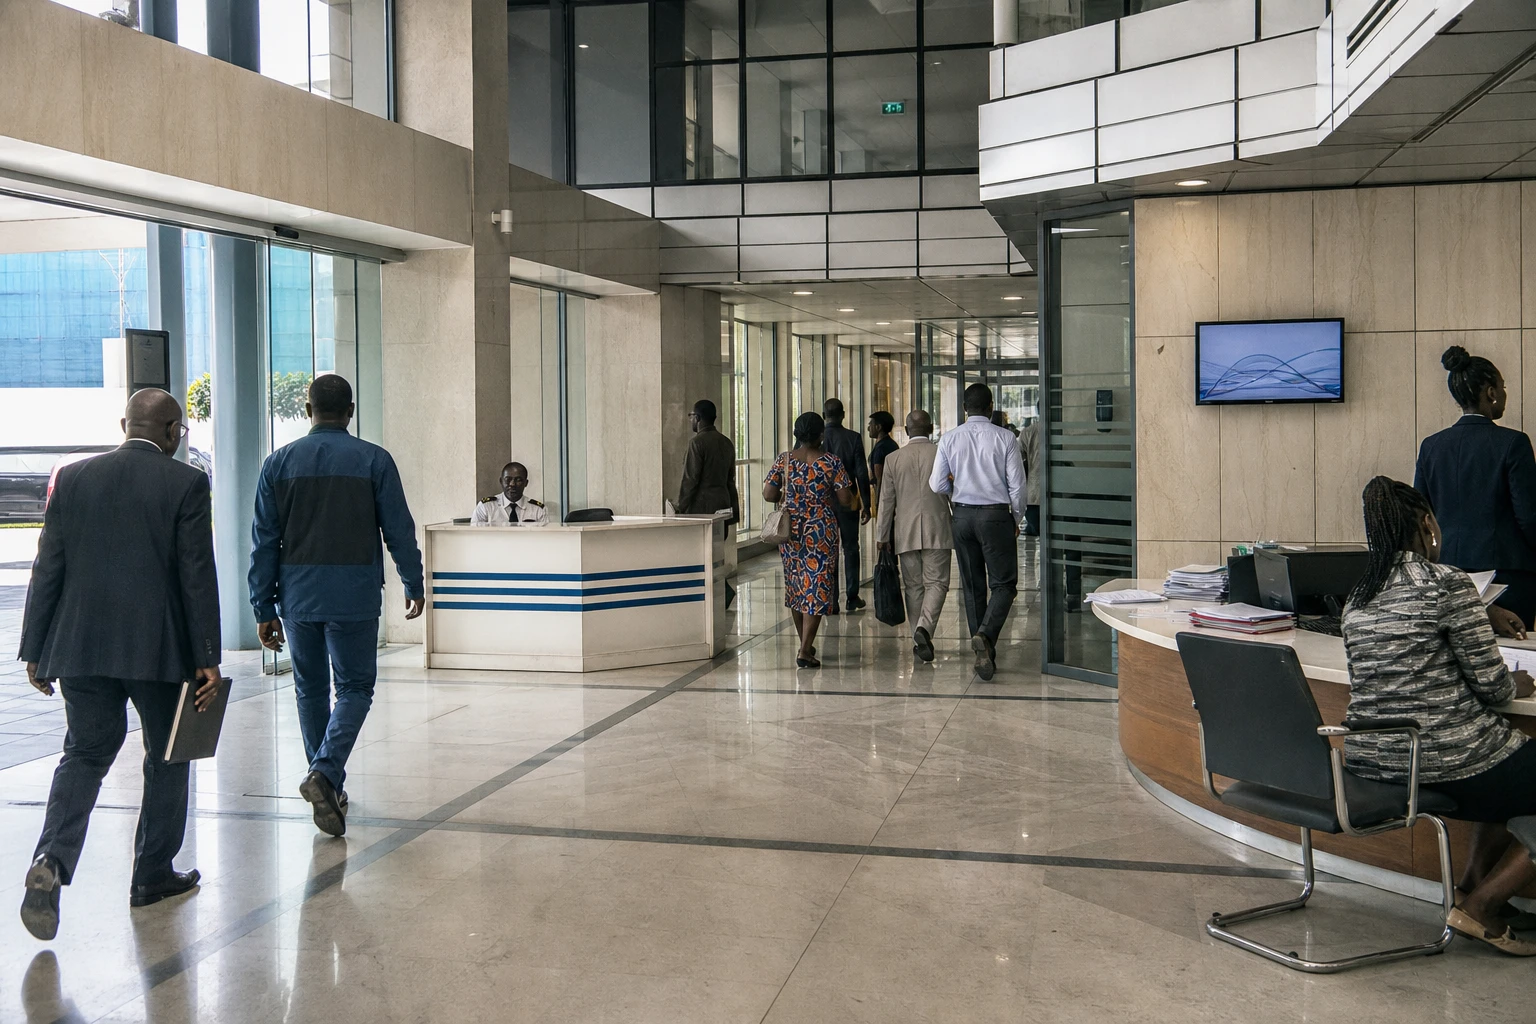
في أبيدجان، نادراً ما تُحسم المنافسة المصرفية بالخطب. بل تظهر في الميزانيات وشبكات الفروع والقدرة على تمويل الاقتصاد الحقيقي. وفي 2025، تغيّر ترتيب كبرى بنوك الاتحاد النقدي لغرب أفريقيا مرة أخرى، لكن اتجاهاً واحداً لم يتغير: لا تزال ساحل العاج مركز الثقل في السوق الإقليمية.
وتتجاوز أهمية هذه النتيجة القطاع المالي وحده. ففي اتحاد نقدي مشترك، هو الاتحاد النقدي لغرب أفريقيا، تؤثر البنوك الأكبر حجماً في الائتمان والادخار والتجارة، وأحياناً في سرعة نمو الشركات. ويقع مقر البنك المركزي لدول غرب أفريقيا في داكار، لكن هذه التصنيفات تهم المنطقة بأسرها.
الصدارة ثابتة ومنصة التتويج الإيفوارية تضيق
يؤكد التقرير السنوي لعام 2025 الصادر عن اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا هيمنة سوسيتيه جنرال ساحل العاج، التي احتفظت بالمركز الأول إقليمياً من حيث إجمالي الأصول، مسجلة 3 783,4 مليار فرنك أفريقي. وصعد البنك الوطني للاستثمار (BNI) إلى المركز الثاني بإجمالي 3 210,3 مليار فرنك أفريقي. وتراجع بنك نسيا ساحل العاج إلى المركز الثالث، بإجمالي 3 076,1 مليار فرنك أفريقي.
وبذلك تغيّر شكل قائمة العشرة الأوائل. فقد تقدم البنك الوطني للاستثمار مرتبة، فيما دخل البنك الدولي للصناعة والتجارة في بنين (BIIC) القائمة في المركز الثامن. وفي الوقت نفسه، خرج سوسيتيه جنرال السنغال من قائمة العشرة الأوائل، بينما استقر بنك CBAO، التابع لمجموعة التجاري وفا بنك، في المركز العاشر. ويحصي التقرير 136 بنكاً و161 مؤسسة ائتمانية معتمدة في الاتحاد حتى 31 ديسمبر 2025.
| الترتيب في 2025 | البنك | إجمالي الأصول في 2025 | أبرز تغيير |
|---|---|---|---|
| 1 | سوسيتيه جنرال ساحل العاج | 3 783,4 مليار فرنك أفريقي | ثابت في الصدارة |
| 2 | BNI | 3 210,3 مليار فرنك أفريقي | +2 مرتبتين |
| 3 | بنك نسيا ساحل العاج | 3 076,1 مليار فرنك أفريقي | -1 مرتبة |
| 4 | كوريس بنك إنترناشيونال | 2 807,6 مليار فرنك أفريقي | -1 مرتبة |
| 8 | BIIC بنين | 1 886,8 مليار فرنك أفريقي | دخول قائمة العشرة الأوائل |
والصورة واضحة: 6 من أكبر 10 بنوك في الاتحاد النقدي لغرب أفريقيا تعمل في ساحل العاج. ويبلغ إجمالي أصول سوسيتيه جنرال ساحل العاج والبنك الوطني للاستثمار وبنك نسيا ساحل العاج 10 069,9 مليار فرنك أفريقي. ويضيف التقرير أن ساحل العاج تستحوذ على 37,9% من الحصة السوقية للنظام المصرفي في الاتحاد، متقدمة بفارق كبير على السنغال التي تبلغ حصتها 19,2%.
ما الذي يكشفه التصنيف عن مكانة ساحل العاج؟
ولا يقتصر تقدم البنك الوطني للاستثمار على كونه خبراً ساراً لبنك إيفواري حكومي، بل يعكس أيضاً صعود جهة تستقطب مزيداً من الموارد والودائع وعمليات التمويل. وفي السوق المصرفية، لا يعني التقدم في التصنيف مجرد وجاهة. فهو يعزز الحضور، ويسهّل جمع الأموال، ويدعم فرص الوصول إلى المشاريع الحكومية والخاصة الكبرى.
وتستفيد ساحل العاج أيضاً من منظومة أوسع. ويضم قطاعها المصرفي 33 مؤسسة ائتمانية معتمدة في نهاية 2025، مقابل 33 في السنغال، لكن مع وزن أعلى بكثير للأصول. ويظهر التقرير أيضاً أن البلاد تضم 8 263 326 حساباً مصرفياً و1 279 شباكاً و868 موظفاً في مؤسسات الائتمان، ما يجعلها المركز المصرفي الأول في الاتحاد.
وبالنسبة إلى الشركات الإيفوارية، يسهّل هذا العمق السوقي الحصول على ائتمان رأس المال العامل، وإنجاز معاملات التجارة الخارجية، وتمويل الاستثمار. أما الأسر، فيوسع فرص الوصول إلى الحسابات والبطاقات والقنوات الرقمية. لكن للتركيز جانباً سلبياً أيضاً: فعندما تحتدم المنافسة في قمة السوق بين عدد محدود من الجهات الكبرى، تشتد المنافسة على هوامش الربح بالنسبة إلى البنوك متوسطة الحجم.
ويشير تقرير اللجنة المصرفية أيضاً إلى أن إجمالي أصول مؤسسات الائتمان في الاتحاد النقدي لغرب أفريقيا بلغ 82 298,8 مليار فرنك أفريقي في 2025، بزيادة سنوية قدرها 14,1%. ويعني ذلك أن النمو حقيقي على مستوى المنطقة، لكنه لا يعود بالنفع على جميع البلدان بالقدر نفسه. فلا تزال ساحل العاج والسنغال تستأثران بالجزء الأكبر من القيمة، فيما تبقى النيجر وغينيا بيساو في أسفل ترتيب الحصص السوقية.
قراءة إقليمية: سوق أوسع، لكنه لا يزال شديد التمركز
وعلى مستوى غرب أفريقيا، يعيد هذا التغيير تأكيد حقيقة بسيطة: الاتحاد النقدي لغرب أفريقيا ليس سوقاً موحدة. فالبنوك الكبرى تعمل في عواصم متعددة، لكن معظم الموارد لا تزال متركزة في عدد قليل من المراكز. ويميز التقرير بين 70 بنكاً دون إقليمي و64 بنكاً دولياً، ما يدل على انفتاح النظام بدرجة كبيرة على رؤوس الأموال الإقليمية والخارجية.
ولدينامية القطاع المصرفي الإيفواري أثر ملموس على المجموعة الاقتصادية لدول غرب أفريقيا. فهي تدعم التبادل عبر الحدود والمدفوعات وسلاسل الإمداد التي تربط أبيدجان وداكار ولومي وكوتونو وواغادوغو. كما تطرح سؤالاً بشأن السيادة الاقتصادية: كيف يمكن توسيع نطاق التمويل إلى ما وراء المراكز الكبرى من دون إضعاف متانة المجموعات المصرفية من الناحية الاحترازية؟
وسيتوقف المسار المقبل بدرجة أقل على التصنيفات وبدرجة أكبر على أرقام 2026. وسيكون من الضروري مراقبة قدرة البنك الوطني للاستثمار على تثبيت مرتبته الجديدة، ومدى صمود بنك نسيا ساحل العاج، ودخول جهات جديدة إلى سوق تتزايد فيها أهمية الحجم. وفي غرب أفريقيا، تتغير مراتب البنوك بسرعة. لكن أمراً واحداً برز بوضوح في 2025: ساحل العاج لا تواكب التوجه الإقليمي، بل ترسم ملامحه.