الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
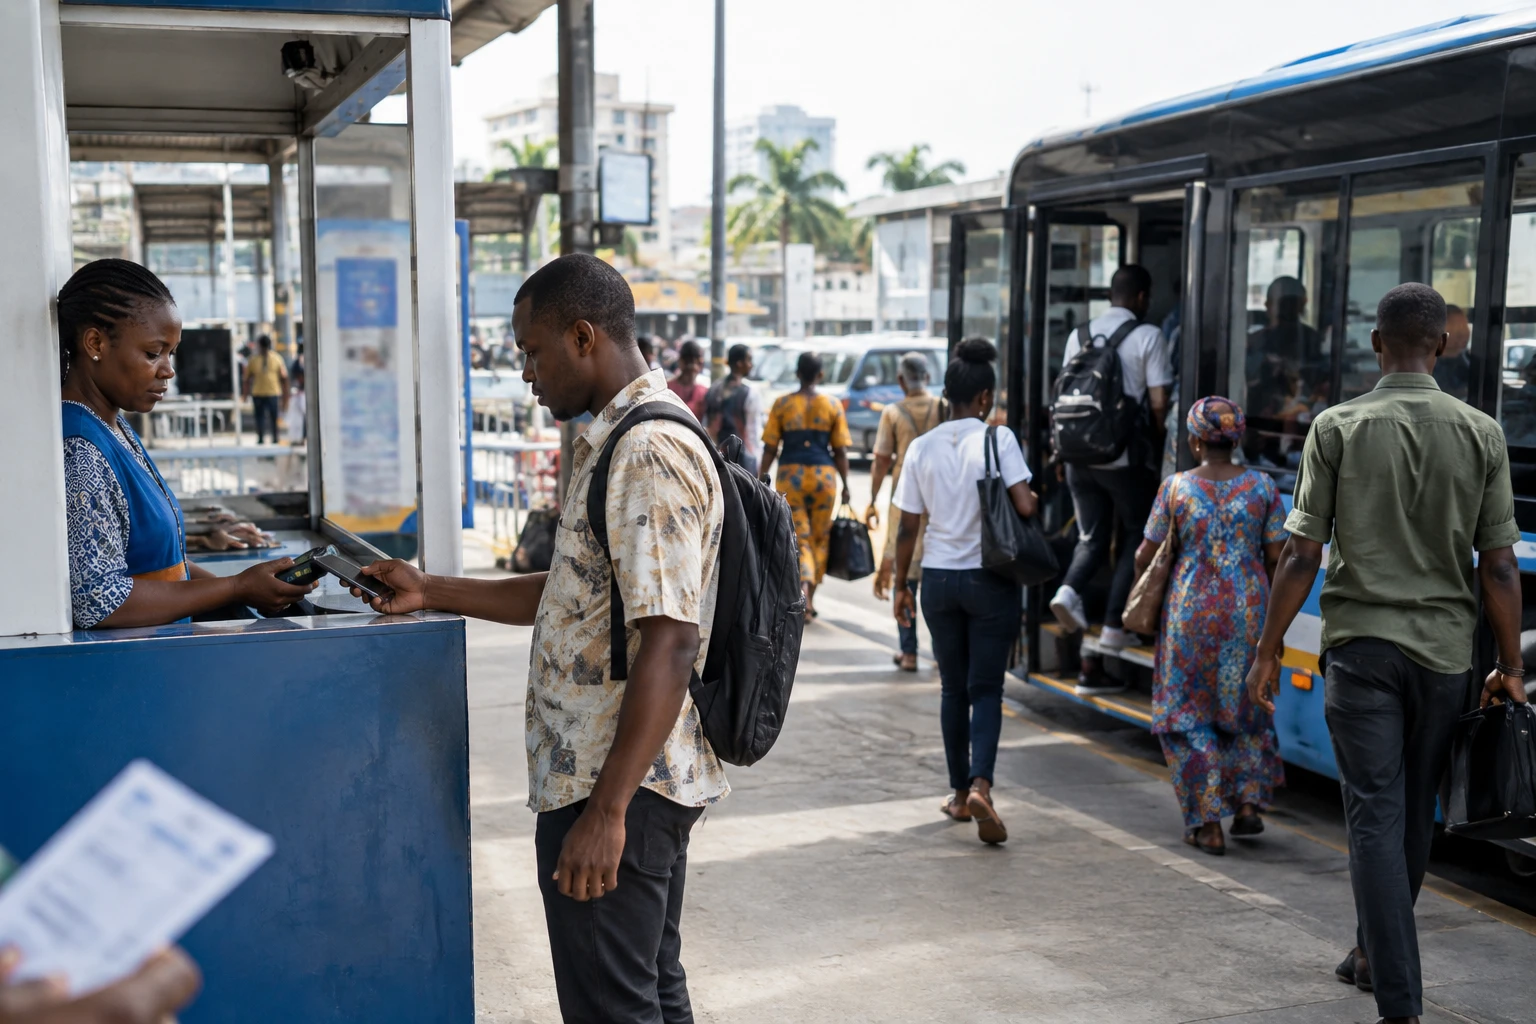
يمكن لمحفظة هاتفية أن تستقبل تحويلاً في بضع ثوانٍ. لكن الحصول على قرض ملائم، أو تأمين نشاط تجاري، أو الادخار في ظروف جيدة، يظل خطوة أخرى. وفي الانتقال من المدفوعات إلى خدمات مالية أشمل، يتحدد الآن جانب من مسار الشمول المالي في كوت ديفوار.
في 6 أكتوبر 2026، أطلقت السلطات الإيفوارية في أبيدجان-بلاتو مشروعاً لمواكبة شركات التكنولوجيا المالية، أو «فينتك». وتسعى المبادرة إلى ترسيخ قطاع حاضر بالفعل في الاستخدام اليومي، لكنه لا يزال يواجه عقبات تتعلق بالتمويل والمهارات والتنظيم.
تنامٍ سريع للاستخدامات الرقمية
تنتمي كوت ديفوار إلى الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، حيث يشرف البنك المركزي لدول غرب أفريقيا (BCEAO)، من بين أمور أخرى، على خدمات الدفع والنقود الإلكترونية. ويكتسب هذا الإطار الإقليمي أهمية للشركات الناشئة، إذ يتعين على ابتكاراتها تلبية الاحتياجات المحلية مع الالتزام بقواعد مشتركة بين عدة أسواق.
أطلقت المشروع وزارة الاقتصاد والمالية والميزانية، عبر وكالة تعزيز الشمول المالي في كوت ديفوار (APIF-CI). ويحظى بدعم البنك الأفريقي للتنمية (BAD)، في إطار برنامج دعم تحسين مناخ الأعمال في كوت ديفوار (PACA-CI). وتعرض الوكالة هذه المبادرة بوصفها دعماً للقدرات التقنية والإدارية لشركات التكنولوجيا المالية.
ويشكّل نمو المدفوعات الرقمية خلفية مباشرة لهذه المبادرة. وتشير البيانات المنسوبة إلى البنك المركزي لدول غرب أفريقيا بشأن كوت ديفوار إلى ارتفاع كثافة نقاط خدمات النقود الإلكترونية من 574 لكل 1,000 كيلومتر مربع في 2019 إلى 1,325 في 2024. كما ارتفع معدل استخدام هذه الخدمات، خلال الفترة نفسها، من 61% إلى 84.2%. وتصف هذه المؤشرات اتساع انتشار الخدمات، لكنها لا تعني أن كل شخص لديه حساب نشط أو يستخدمه بانتظام.
وعلى مستوى الاتحاد الاقتصادي والنقدي لغرب أفريقيا، يؤكد البنك المركزي ارتفاع النشاط الرقمي في 2024، مع زيادة الحسابات ونقاط التجار والمعاملات في الاتحاد. لكن لا ينبغي الخلط بين هذه الأرقام الإقليمية والبيانات الخاصة بكوت ديفوار. كما يذكّر هذا التفاوت بأن وجود شبكة من نقاط الخدمة والحصول الفعلي على منتجات مفيدة حقيقتان مختلفتان.
ما بعد تحويل الأموال
تريد السلطات مساعدة شركات التكنولوجيا المالية على تنويع عروضها، التي لا تزال مرتبطة إلى حد كبير بالمدفوعات والتحويلات. والإمكانات أوسع من ذلك: تسهيل الادخار، وتوفير أدوات إدارة للمؤسسات الصغيرة، أو تحسين الوصول إلى بعض الخدمات المالية. لكن الانتقال إلى هذه المنتجات الجديدة يتطلب مهارات ورؤوس أموال وحواراً منتظماً مع السلطات الرقابية.
وخلال إطلاق المشروع، شدد دلي سوماهورو، المستشار الفني الممثل للوزير، على دور تقنيات الهاتف المحمول والبيانات والمنصات الرقمية والذكاء الاصطناعي في خفض عوائق الوصول. ويعبّر هذا التصريح عن طموح حكومي، لكنه لا يثبت بحد ذاته أن الأدوات المعنية مستخدمة بالفعل على نطاق واسع، أو أنها تعود بالنفع على الفئات المختلفة على قدم المساواة.
وكان تشخيص للبنك الدولي لمنظومة التكنولوجيا المالية في كوت ديفوار قد رصد بالفعل صعوبات في التمويل والمهارات التجارية والرقمية، فضلاً عن بيئة تنظيمية معقدة للشركات الناشئة. ومن ثم، يندرج المشروع الذي أُطلق في أكتوبر ضمن مشكلة معروفة. وسيتمثل التحدي في تحويل الدعم المعلن إلى حلول ملموسة تلائم الشركات التي تختلف احتياجاتها وقدراتها.
كما ينبغي قراءة أرقام الشمول بدقة. إذ أفادت وكالة تعزيز الشمول المالي، استناداً إلى قاعدة بيانات الشمول المالي العالمي لعام 2025، بأن المعدل بلغ 58% في 2024، مقابل 41% في 2017 و51% في 2021. وهذا مؤشر على الوصول إلى الخدمات المالية، وهو مختلف عن معدل استخدام النقود الإلكترونية. لذلك لا يمكن استخدام السلاسل والبيانات ذات التعريفات المختلفة بالتبادل.
وقد يخفي المتوسط الوطني أيضاً تفاوتات بين المدن والمناطق الريفية، وبين النساء والرجال، أو بين المؤسسات الرسمية والأنشطة التي تعتمد أساساً على النقد. وكانت وكالة تعزيز الشمول المالي قد رصدت بالفعل، في تقريرها عن الشمول المالي لعام 2022، اختلافات بحسب النوع الاجتماعي ومكان الإقامة. ولا تكفي التغطية الرقمية إذا ظلت التكاليف أو جودة الشبكة أو إتقان استخدام الأدوات أو شروط الحصول على الائتمان عوائق قائمة.
اختبار للمنظومة الإقليمية
بالنسبة إلى المستخدمين، السؤال عملي: هل ستكون الخدمات الجديدة متاحة وموثوقة وميسورة التكلفة؟ وقد تسهّل على المؤسسات الصغيرة بعض المدفوعات أو إدارة السيولة، شريطة أن تلبي المنتجات احتياجاتها. أما شركات التكنولوجيا المالية، فينبغي أن تساعدها برامج المواكبة أيضاً على توضيح متطلبات الامتثال وتيسير الوصول إلى المهارات والتمويل، من دون إضعاف حماية العملاء.
ويمتد أثر المبادرة إلى ما وراء السوق الإيفوارية. ففي الاتحاد الاقتصادي والنقدي لغرب أفريقيا، تتيح القواعد النقدية المشتركة ونمو الاستخدامات الرقمية فرصاً لتطوير خدمات أكثر تكاملاً. أما المجموعة الاقتصادية لدول غرب أفريقيا (CEDEAO)، التي تضم بلدان غرب أفريقيا، فهي فضاء اقتصادي وسياسي آخر ذو أهمية، لكن أطر الدفع والرقابة فيها لا تتطابق مع أطر الاتحاد الاقتصادي والنقدي لغرب أفريقيا. ويكتسب هذا التمييز أهمية حاسمة للشركات التي تفكر في التوسع خارج سوقها الوطنية.
وهكذا، يمثل إطلاق المشروع محطة مؤسسية، لا نتيجة قابلة للقياس بعد بالنسبة إلى الأسر. وستكون العناصر التالية الجديرة بالمتابعة هي الشركات التي ستستفيد فعلياً من المواكبة، والمنتجات التي ستُطوّر، ومدى استخدامها خارج المراكز الحضرية الكبرى. لقد وسّع انتشار النقود الإلكترونية مداخل الوصول؛ والتحدي الآن هو معرفة ما إذا كانت المنظومة ستتمكن من ربطها بخدمات مالية أكثر تنوعاً وفائدة.
أعلنت السلطات الإيفوارية المشروع، ونقلت وكالة الأنباء الإيفوارية خبر إطلاقه. وينشر البنك المركزي لدول غرب أفريقيا المؤشرات الإقليمية للنقود الإلكترونية؛ كما تستند البيانات السياقية عن شركات التكنولوجيا المالية والشمول المالي إلى معلومات من وكالة تعزيز الشمول المالي والبنك الدولي. بيان الحكومة الإيفوارية بشأن مشروع التكنولوجيا المالية، وتقرير وكالة الأنباء الإيفوارية، وتقرير البنك المركزي لدول غرب أفريقيا عن الخدمات المالية الرقمية في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، ومؤشرات الشمول المالي المنشورة من وكالة تعزيز الشمول المالي، وتشخيص البنك الدولي لشركات التكنولوجيا المالية الإيفوارية، توفر معلومات للتحقق والسياق.