
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين يلتقي المال السهل بثغرات العالم الرقمي
في غينيا، وجدت الرغبة في استثمارات سريعة أرضاً خصبة على شبكات التواصل الاجتماعي. وعود بعوائد مرتفعة، وبضع نقرات، ثم انتظار سحب لا يأتي أبداً: هكذا يقول عدد من المدخرين إنهم خسروا مبالغ تتراوح بين بضع مئات وآلاف اليوروهات. وليس الفخ جديداً، إذ يشبه مخططاً هرمياً كلاسيكياً من نوع بونزي، تُدفع فيه أرباح الأوائل من أموال المنضمين الجدد، إلى أن ينهار النظام.
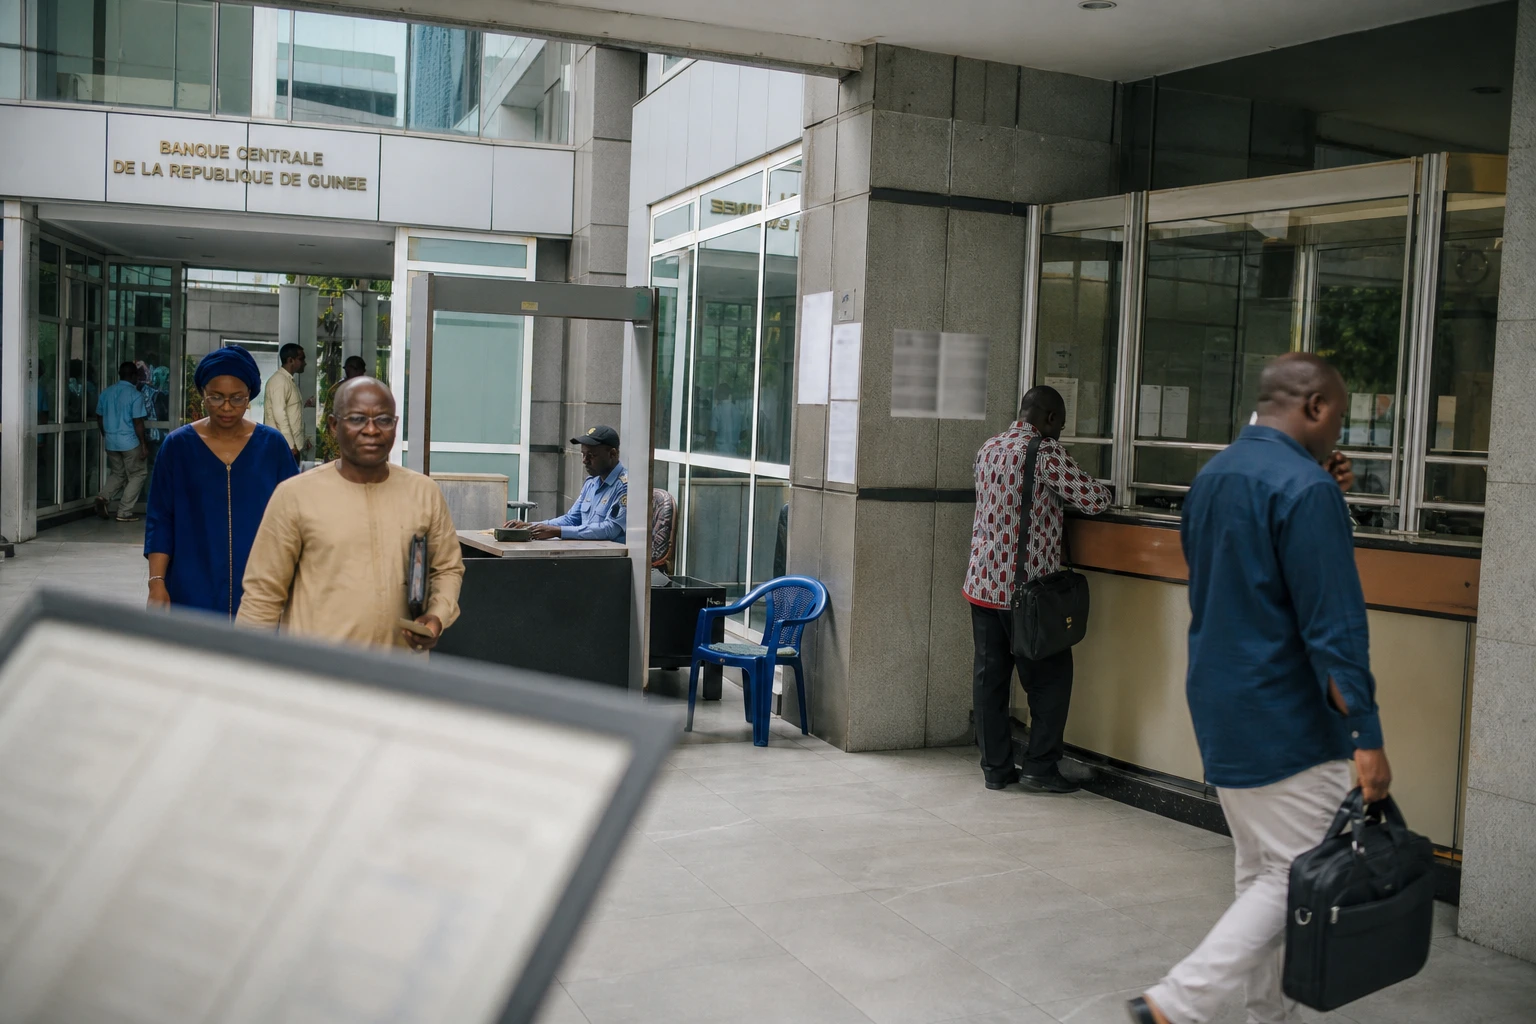
لكن المسألة تتجاوز مجرد الاحتيال الفردي. فهي تكشف جانباً من سوق مالية تزداد رقمنة، حيث تتحول المدفوعات عبر الهاتف المحمول ومجموعات واتساب ومقاطع المؤثرين إلى وسائل لبناء الثقة أو إساءة استغلالها. ويبدو هذا التوتر جلياً على نحو خاص في غينيا، إذ تمضي البلاد في تحديث مدفوعاتها، فيما يتعين عليها حماية مستخدمين لا يملكون بعد ما يكفي من الأدوات لمواجهة المنصات المشبوهة. ويتولى البنك المركزي لجمهورية غينيا، ومقره في كوناكري، في 6 Boulevard du Commerce، تنظيم النقود الإلكترونية والإشراف المالي في البلاد.
رد كوناكري على احتيال آخذ في الانتشار
صدر التحذير عن البنك المركزي لجمهورية غينيا، الذي يذكّر بأن العملات الافتراضية لا تُعد عملة قانونية في غينيا، ولا تحظى بأي ضمان من المؤسسة المصدرة. وهذا التذكير ليس أمراً عابراً، إذ يستهدف مجالاً يخلط فيه كثيرون بين الابتكار المالي والنقود الإلكترونية والأصول المشفرة، رغم اختلاف الوضع القانوني ومستوى الحماية لكل منها.
وتأتي الرسالة في سياق إقليمي أوسع. ففي غرب أفريقيا، لم تعد مسألة الأصول المشفرة هامشية. وقد نظّم البنك المركزي لدول غرب أفريقيا في مايو 2026 مؤتمراً دولياً حول الأصول المشفرة والابتكارات الرقمية، ما يثبت أن البنوك المركزية في المنطقة تتابع عن كثب آثار هذه الأدوات على الاستقرار النقدي والمالي. ومن جهتها، عززت المجموعة الاقتصادية لدول غرب أفريقيا استراتيجيتها الرقمية ونقاشها بشأن الأمن السيبراني، في إشارة إلى تسارع رقمنة التجارة والمدفوعات في فضاء غرب أفريقيا.
وفي كوناكري، لا تقتصر السلطات على توجيه تحذير عام. فقد طلب البنك المركزي أيضاً من أنظمة الدفع الرقمية، ومنها Orange Money، حظر الحسابات المستخدمة في هذه المعاملات والإبلاغ عنها، وفقاً للمعلومات التي أعلنتها السلطات الغينية. وفي الوقت نفسه، أُحيلت القضية إلى القضاء لتحديد هوية المشتبه في ارتكابهم هذه الأفعال وتقييم سبل ملاحقتهم. ويظهر هذا المسار أن الملف انتقل بالفعل من الوقاية إلى الردع.
ما تكشفه منصات العملات المشفرة: الثقة والسرعة والهشاشة
غالباً ما تستغل عمليات الاحتيال من هذا النوع الآليات نفسها: السرعة أولاً، ثم السمعة المصطنعة على شبكات التواصل الاجتماعي، وأخيراً ضغط الوقت، إذ يُطلب من الناس الاستثمار سريعاً قبل ضياع الفرصة. وفي الواقع، تُستخدم الأموال المودعة أساساً في آلية لاستقطاب مزيد من الأشخاص. وما دامت الودائع الجديدة تتدفق، يبدو السحب ممكناً. ثم يتوقف كل شيء، وينهار النظام، ليجد الضحايا أنفسهم أمام أرصدة افتراضية بلا قيمة.
وتكتسب هذه الهشاشة في غينيا بعداً اجتماعياً خاصاً. ففي اقتصاد لا يزال النقد محورياً فيه، فيما تتوسع فيه خدمات الدفع عبر الهاتف المحمول، تظل الحدود غير واضحة لكثير من المستخدمين بين وسيلة دفع مفيدة واستثمار محفوف بالمخاطر. ولا تقتصر الضحايا على مستثمرين متمرسين خدعهم الطمع؛ فمن بينهم أيضاً موظفون وأصحاب متاجر صغيرة وأفراد من الجالية في الخارج ومدخرون يبحثون عن عائد أسرع من ذلك الذي توفره القنوات المصرفية التقليدية. وفي كل مرة، يكون الوعد واحداً: تحويل مدخرات متواضعة إلى مكسب فوري.
ولا يتحمل الجميع المخاطر نفسها. فخسارة بضع مئات من اليوروهات قد تعادل بالنسبة إلى الأسر مدخرات عدة أشهر. وبالنسبة إلى التجار، فإنها تضعف السيولة. أما منصات الدفع، فتثير المسألة لديها أسئلة بشأن إمكانية التتبع والمسؤولية. وبالنسبة إلى الدولة، فهي تطرح تحدياً آخر: الحفاظ على الثقة في البنى التحتية الرقمية التي تسعى هي نفسها إلى تطويرها. ولهذا يشدد البنك المركزي لجمهورية غينيا على ضرورة التمييز بين الابتكار المالي المنظم والاستثمار الزائف غير المرخص.
اختبار للرقابة في غينيا وغرب أفريقيا
تأتي هذه القضية في توقيت حساس. فغينيا، التي اختارت الاستقلال النقدي بإصدار الفرنك الغيني، تسرّع تحديثها المالي من دون أن تملك ترف السماح بتراجع الثقة في قنوات الدفع لديها. وكان البنك المركزي لجمهورية غينيا قد أطلق في يناير 2025 نظام «Switch» وطنياً للمدفوعات الإلكترونية والرقمية، واصفاً إياه بأنه أداة لتحويل النظام المالي الغيني. وتحتاج هذه البنية التحتية إلى بيئة سليمة. فإذا تفشى الاحتيال، فقد يمتد انعدام الثقة إلى الاستخدامات الرقمية المشروعة أيضاً.
وعلى المستوى الإقليمي، تذكّر القضية بحقيقة غالباً ما يُستهان بها: الاحتيال الرقمي ينتشر أسرع من التنظيم. فالمنصات الاحتيالية تغير أسماءها أو مواقعها أو قنوات انتشارها خلال أيام قليلة. أما السلطات، فعليها أن تجمع المعلومات وتنسق مراقبة المدفوعات وتتعاون مع الجهات الفاعلة في قطاعات الاتصالات والمصارف والقضاء. وتعمل المجموعة الاقتصادية لدول غرب أفريقيا تحديداً على الثقة الرقمية والجريمة السيبرانية والإدارة الإلكترونية. لكن حماية الجمهور على أرض الواقع تعتمد أيضاً على جودة التحذيرات المحلية وسرعة حظر الحسابات.
والبعد القاري واضح. فمن داكار إلى أبيدجان، ومن كوناكري إلى لاغوس، باتت الأصول المشفرة والاستثمارات الوهمية ووعود العوائد السريعة تشكل فضاءً واحداً للمخاطر. ولم تعد البنوك المركزية الأفريقية تناقش الابتكار وحده، بل تسعى أيضاً إلى منع الأداة الرقمية من تقويض الثقة بالعملة والمدفوعات. ولذلك ستكون هذه القضية في غينيا اختباراً: ستبين ما إذا كان التنظيم قادراً على التحرك أسرع من الاحتيال، وما إذا كان التحديث المالي قادراً على حماية المدخرين الغينيين لا تعريضهم للهشاشة.



