الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
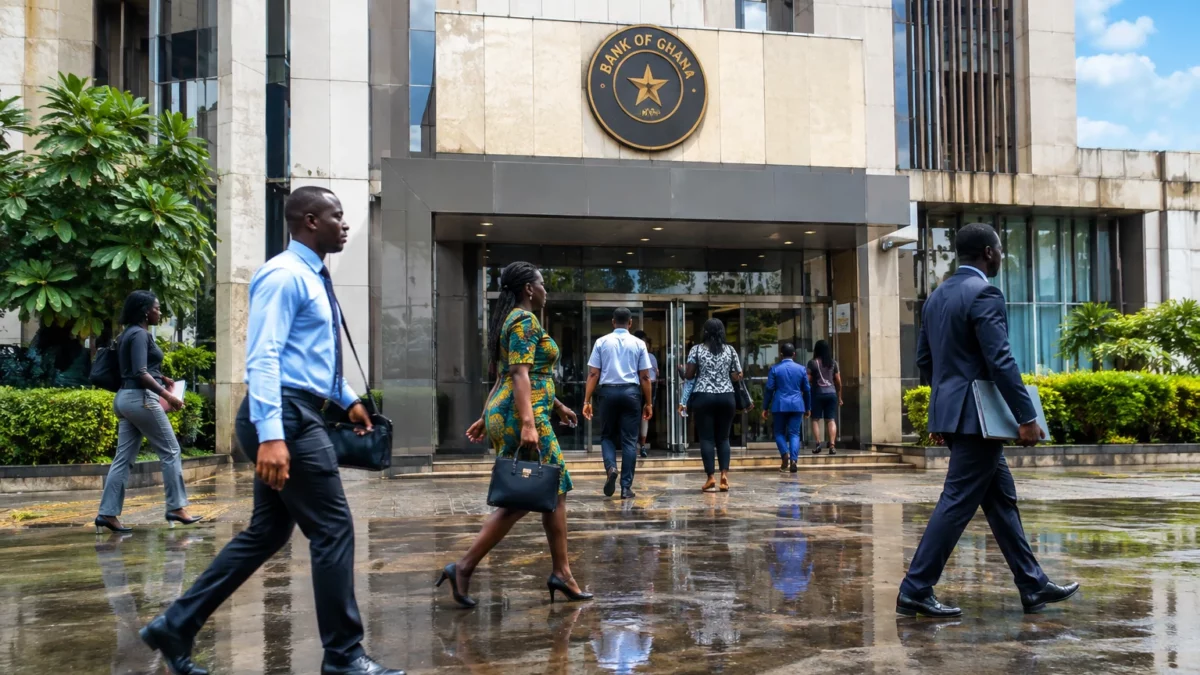
في غانا، يتباطأ تراجع الأسعار، لكن الأسر لا ترى بالضرورة انخفاض نفقاتها. وفي هذه الفجوة بين المؤشرات الاقتصادية الكلية وكلفة المعيشة الفعلية، يأتي خيار بنك غانا الجديد: جعل سعره المرجعي أقرب إلى شروط الائتمان المرصودة بالفعل في السوق.
إشارة نقدية أقرب إلى أسعار السوق
خفضت لجنة السياسة النقدية سعر الفائدة الرئيسي من 14% إلى 11%، في ختام اجتماعها المنعقد من 16 إلى 18 نوفمبر 2026 في أكرا. كما استبدلت عمليات السوق لأجل 14 يوماً بعمليات لأجل 7 أيام، وضيّقت الممر حول سعر الفائدة الرئيسي من زائد أو ناقص 400 نقطة أساس إلى زائد أو ناقص 100 نقطة أساس. ويحدد هذا الممر النطاق الذي يسعى البنك المركزي إلى إبقاء أسعار الفائدة القصيرة الأجل ضمنه.
لذا، لا يقتصر القرار على خفض الكلفة الرسمية للأموال. ويوضح بنك غانا أن أسعار سوق النقد كانت أدنى بالفعل من سعر الفائدة الرئيسي السابق. فلم يعد المؤشر المعلن يعكس بالكامل الكلفة التي تتحملها البنوك للاقتراض على المدى القصير. ومن خلال التدخل بوتيرة أكبر وتقليص الممر، تريد المؤسسة إدارة السيولة على نحو أفضل وتقريب أسعار الفائدة بين البنوك من مرجعها الجديد.
ومن المقرر أن تجتمع اللجنة مجدداً من 18 إلى 20 يناير 2027. وستتيح هذه المحطة المقبلة رصد ما إذا كان التعديل سينتقل إلى أسعار الإقراض وقرارات الاستثمار، متجاوزاً الأسواق المالية.
تراجع التضخم مع استمرار تفاوت الضغوط
بلغ التضخم السنوي 5.5% في أكتوبر 2026، وفقاً لهيئة الإحصاء الغانية، المعهد الوطني للإحصاء. ولا يزال الرقم أقل بكثير من مستويات العام السابق، لكنه يسجل الارتفاع الشهري الثالث على التوالي؛ إذ بلغ التضخم 5.2% في سبتمبر. لذا، لا يعني التراجع العام للتضخم انخفاض الأسعار، بل يشير أساساً إلى أنها ترتفع بوتيرة أبطأ من السابق.
كما يخفي المتوسط تطورات متباينة. فقد تباطأ تضخم أسعار الغذاء إلى 2.8% في أكتوبر، في حين بلغ تضخم المنتجات غير الغذائية 7.9%، مدفوعاً خصوصاً بتعرفة المرافق العامة وكلفة الوقود. وستختلف الآثار على الأسر بحسب النفقات والدخل ومكان الإقامة. أما الشركات، فلا تزال معرضة لأسعار الطاقة وكلفة النقل وتمويل رأس المال العامل.
ويشير البنك المركزي أيضاً إلى ارتفاع الائتمان المقدم إلى القطاع الخاص: 37.2% على أساس سنوي بالقيمة الاسمية و30% بالقيمة الحقيقية. كما ارتفع مؤشر النشاط الاقتصادي المركب لديه بنسبة 17.7% في سبتمبر على أساس سنوي، بفضل عوامل منها الائتمان والصادرات والسياحة والبناء. وتشير هذه المؤشرات إلى نشاط قوي، لكنها لا توضح وحدها كيفية توزيع المكاسب بين القطاعات والشركات والعاملين.
هوامش مالية ومراقبة للضغوط الخارجية
يرى بنك غانا أن الوضع المالي ساهم أيضاً في تيسير السياسة النقدية. ففي الأشهر العشرة الأولى من عام 2026، بلغ العجز العام 1% من الناتج المحلي الإجمالي، مقابل هدف قدره 3% للفترة. وسجل الرصيد الأولي، الذي يستثني مدفوعات فوائد الدين، فائضاً قدره 1.4% من الناتج المحلي الإجمالي. وتعكس هذه البيانات الأولية إنفاقاً أقل مما كان متوقعاً، من دون أن تلغي عبء خدمة الدين.
وفي نهاية أكتوبر، بلغ الدين العام 759.3 مليار سيدي، أي 47.5% من الناتج المحلي الإجمالي. وكان البنك المركزي قدّر الدين عند 641.1 مليار سيدي، أو 44.7% من الناتج المحلي الإجمالي، في نهاية ديسمبر 2025. وقد يؤدي خفض أسعار الفائدة تدريجياً إلى تخفيف كلفة التمويل على بعض المقترضين، لكن أثره سيعتمد على الشروط التي تفرضها البنوك والثقة بالاستقرار الاقتصادي.
وتتمثل أبرز نقاط الحذر في احتياطيات النقد الأجنبي. ففي 17 نوفمبر، بلغت 12.1 مليار دولار، بما يعادل واردات 4.4 أشهر، مقارنة بـ13.8 مليار دولار وواردات 5.7 أشهر في نهاية 2025. وفي الوقت نفسه، سجلت غانا فائضاً تجارياً قدره 13 مليار دولار بين يناير وأكتوبر، وفقاً للبنك المركزي، مدعوماً خصوصاً بصادرات الذهب. لكن المدفوعات الخارجية والطلب على النقد الأجنبي ضغطا على الاحتياطيات.
التحدي: تحويل التعديل إلى ائتمان مفيد
قد يسهل انتقال أثر القرار بفاعلية حصول الشركات الغانية على التمويل ويدعم الاستثمار. لكن خفض سعر الفائدة الرئيسي لا يضمن انخفاضاً مماثلاً في أسعار القروض. فالبنوك تقيّم أيضاً مخاطر عملائها وكلفة مواردها وجودة ملفاتهم. لذلك، قد تستفيد الشركات الصغيرة، التي غالباً ما تكون أقل قدرة على تقديم الضمانات، من التيسير بوتيرة أبطأ من الشركات الكبرى.
وعلى البنك المركزي أيضاً أن يحول دون أن يؤدي توفر مزيد من الائتمان إلى زيادة الطلب على النقد الأجنبي في وقت تتراجع فيه الاحتياطيات. فإذا ارتفعت الواردات بوتيرة أسرع من الإيرادات الخارجية، فقد يتعرض السيدي لضغوط وترتفع كلفة المنتجات المستوردة. وفي المقابل، قد يؤدي الإبقاء على شروط متشددة أكثر من اللازم إلى كبح الاستثمار والنشاط. ويتمثل التحدي في تحقيق توازن بين دعم الائتمان واستقرار الأسعار والمتانة الخارجية.
ويأتي هذا القرار في سياق اقتصاد غرب أفريقي تختلف فيه المسارات النقدية والقيود الخارجية من بلد إلى آخر. وغانا، العضو في المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، تحتفظ بعملتها الخاصة وتدير سياستها النقدية عبر بنكها المركزي. وتذكّر تجربتها بأن سعر الفائدة الرئيسي لا يعمل بمعزل عن العوامل الأخرى؛ فالإدارة المالية والصادرات والواردات والثقة بالعملة تؤثر أيضاً في شروط التمويل.
لذلك، ستُرصد المحطة النقدية المقبلة في يناير 2027 من خلال مؤشرات عدة: تطور التضخم، وأسعار الفائدة المعروضة فعلياً على المقترضين، ونشاط القطاع الخاص، ومستوى الاحتياطيات. وسيتوقف أثر الخفض بدرجة أقل على إعلانه، وبدرجة أكبر على انتقاله إلى الشركات والأسر، من دون ضغوط جديدة على الأسعار أو سوق النقد الأجنبي.