الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
قطاع غني، لكنه لا يزال معتمداً أكثر من اللازم على الحبوب الخام
في غانا، لا يُعد الكاكاو مجرد محصول للتصدير، بل اختباراً للسيادة الاقتصادية. تنتج البلاد بعضاً من أكثر حبوب الكاكاو طلباً في السوق العالمية، لكنها ما زالت تسعى إلى الاحتفاظ بحصة أكبر من القيمة داخل أراضيها، في أكرا ومناطق الإنتاج على حد سواء. وفي هذا السياق، تدفع السلطات الغانية باتجاه مرحلة جديدة: تصنيع مزيد من الكاكاو محلياً، بدلاً من تصدير كميات كبيرة من المادة الخام غير المصنّعة.
ويندرج هذا التوجه ضمن استراتيجية أوسع للحكومة الغانية. ففي فبراير 2026، حدد مجلس الوزراء حداً أدنى يبلغ 50% للحبوب التي تُصنّع محلياً، اعتباراً من موسم 2026/2027. كما أعلنت الوثيقة نفسها نموذجاً جديداً لتمويل COCOBOD، الهيئة العامة المسؤولة عن قطاع الكاكاو، وإعادة تنشيط شركة Cocoa Processing Company، التي يُنتظر أن تصبح جهة محورية في تصنيع القطاع.
وبذلك يتجاوز النقاش مسألة الإنتاج وحدها، ليمس توزيع القيمة والوظائف الصناعية ومكانة غانا في سلسلة الشوكولاتة العالمية. والسؤال بسيط: هل يمكن لبلد ينتج حبوباً عالية الجودة أن يواصل الاكتفاء بتصدير جزء كبير منها من دون تصنيع كافٍ؟
أكرا تتطلع إلى كوالالمبور لتعزيز قاعدتها الصناعية
في هذا السياق، يتبلور تعاون مع ماليزيا. ففي 15 سبتمبر، تبادلت الشركة التابعة في المملكة المتحدة لـ Ghana Cocoa Marketing Company الآراء مع وفد من Malaysian Cocoa Board بشأن التصنيع وخلق القيمة والجودة وإمكانية التتبع. ولا يتعلق الأمر بإشارة رمزية، بل بدراسة كيفية تمكّن بلد منتج محدود الحجم من بناء صناعة متينة، قائمة على الطحن والتصنيع وتصدير منتجات ذات قيمة مضافة أعلى.
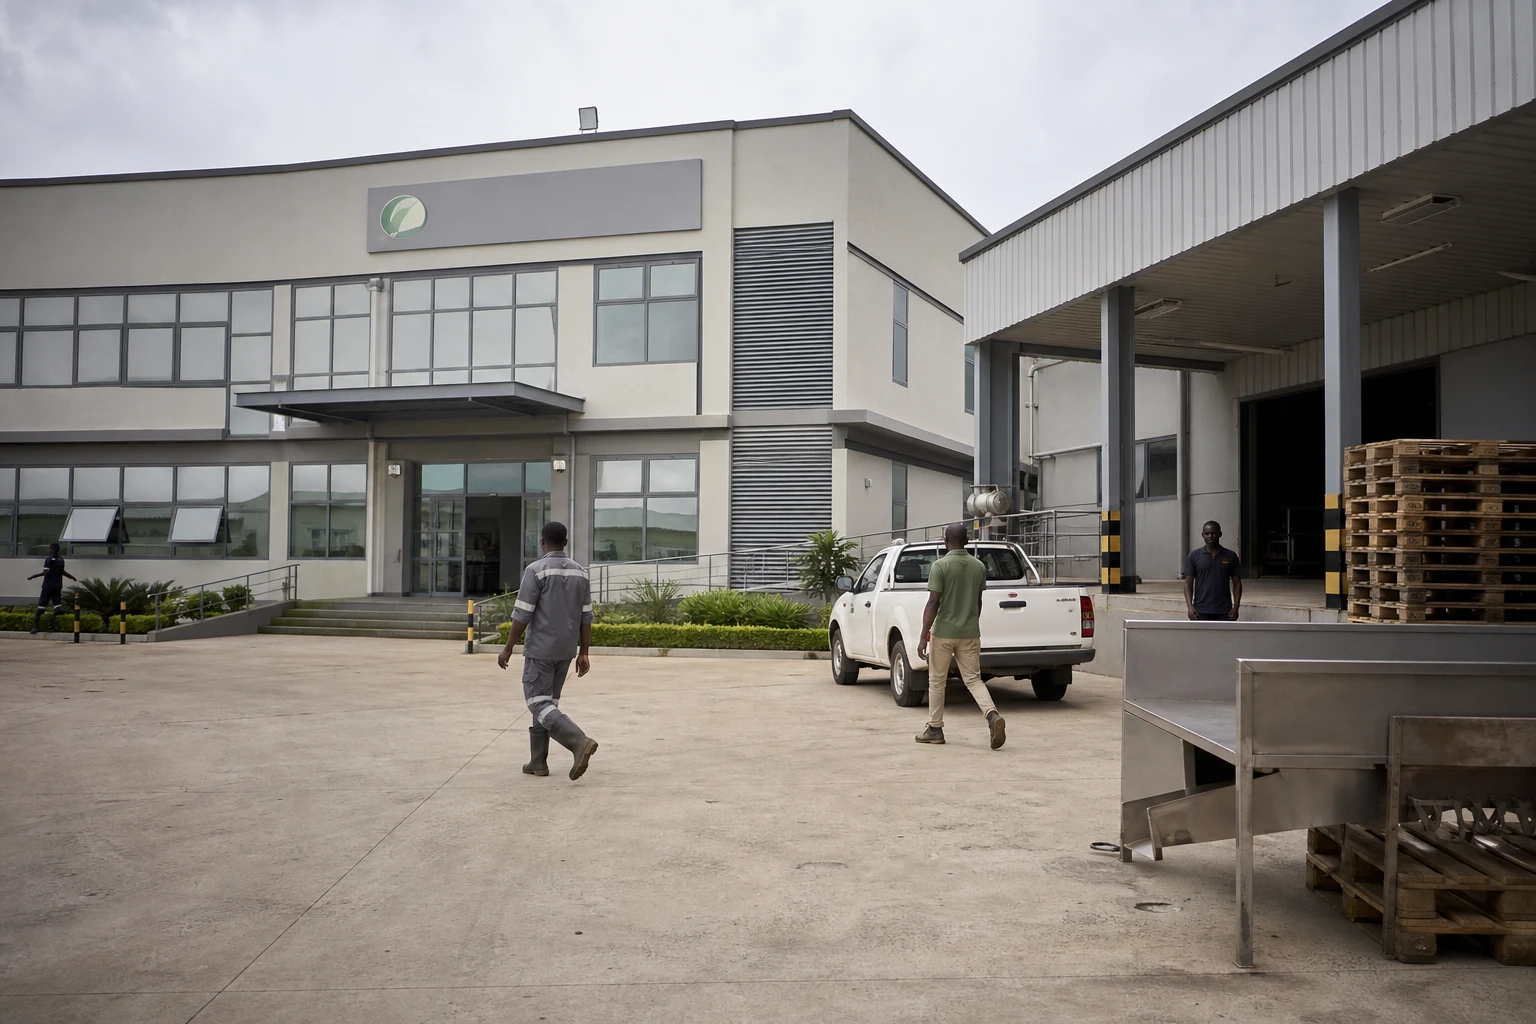
تمتلك غانا بالفعل قدرة صناعية كبيرة. وتشير COCOBOD إلى أن المصانع المحلية لديها قدرة مركبة تبلغ 504 780 طناً، لكنها تعمل غالباً دون طاقتها القصوى. وتُظهر البيانات المتاحة أيضاً أن التصنيع المحلي لا يزال يواجه عائقاً يتمثل في عدم انتظام الحصول على الحبوب، وهي مشكلة تقع في صميم الإصلاحات التي أعلنتها الدولة الغانية.
وهذا العائق حاسم. فقيمة المصنع الحديث لا تتحدد بآلاته وحدها، بل تعتمد على إمدادات يمكن التنبؤ بها، وتمويل مستقر، وإطار تنظيمي واضح، وسلسلة إمداد تتجنب الانقطاعات. وهذه تحديداً هي النقطة التي يُفترض أن يتدخل فيها نموذج التمويل الجديد الذي تريده أكرا، عبر منح المصنّعين المحليين هامشاً أكبر لشراء الحبوب.
وتقدم ماليزيا تجربة مقارنة مفيدة. إذ تُظهر الإحصاءات الرسمية لـ Malaysian Cocoa Board أن البلاد محدودة الإنتاج، لكنها نشطة جداً في الاستيراد والتصنيع. ففي 2024، ظل الإنتاج المحلي من الحبوب منخفضاً، فيما واصلت واردات الكاكاو ومنتجاته تغذية صناعة تُنتج عجينة الكاكاو وزبدته ومسحوقه والشوكولاتة. وبعبارة أخرى، بنت كوالالمبور قطاعاً قائماً على الخبرة الصناعية والمشتريات الخارجية، لا على قاعدة زراعية محلية واسعة.
ما الذي ستغيّره الإصلاحات للمنتجين والمصانع والدولة؟
بالنسبة إلى منتجي الكاكاو الغانيين، الوعد واضح: يمكن لتعزيز التصنيع المحلي أن يرسّخ الطلب، ويدعم الأسعار، ويثبت مزيداً من النشاط في مناطق زراعة الكاكاو. أما المصنّعون، فقد يضمن لهم ذلك كميات من الحبوب تبرر استثمارات جديدة. وبالنسبة إلى الدولة، يمكن أن يوسع القاعدة الصناعية ويحسن عائدات التصدير. لكن الارتقاء بالقطاع يتطلب خيارات عملية. فإذا وُجهت الحبوب إلى المصانع المحلية بكميات كبيرة من دون تمويل ملائم، فقد تنشأ توترات في سلسلة الشراء.
ومع ذلك، تُظهر الأرقام الحديثة وجود مجال للتقدم. فبحسب Ghana Export Promotion Authority، بلغت صادرات غانا من منتجات الكاكاو 1.8 مليار دولار في 2025، بزيادة 90% على أساس سنوي. ومن جهته، أفاد Bank of Ghana بأن صادرات الكاكاو، بما فيها الحبوب والمنتجات المصنّعة، حققت 3.86 مليارات دولار في 2025. ولا تعكس هاتان القيمتان الشيء نفسه، لكنهما تؤكدان معاً حقيقة واحدة: لا يزال الكاكاو ركيزة أساسية للإيرادات الخارجية الغانية، فيما يتحول التصنيع إلى أداة استراتيجية.
وتوازي الأهمية الاجتماعية الأهمية التجارية. فعندما يجري التصنيع في غانا، فإنه يوفر وظائف في مجالات الخدمات اللوجستية والصيانة ومراقبة الجودة والتعبئة والتصدير. كما يدعم الاقتصاد الرسمي حول المناطق المينائية والصناعية، ولا سيما في أكرا وممرات التصدير التابعة لها. وعلى العكس، عندما تُصدّر الحبوب خاماً، تحصل البلاد على عدد أقل من الوظائف الماهرة وهوامش صناعية أقل.
ويحمل الملف أيضاً بعداً إقليمياً. ففي يونيو 2026، خلال القمة الرفيعة المستوى بين كوت ديفوار وغانا في أبيدجان، جدد أكبر منتجين في العالم تأكيد عزمهما على زيادة قدرات التصنيع وتعزيز التجارة الإقليمية وتحقيق قيمة أكبر للكاكاو في القارة. كما يذكّر البيان المشترك بأن أفريقيا تستأثر بمعظم الإنتاج العالمي، لكنها لا تحصل إلا على حصة ضئيلة من القيمة النهائية. ومن ثم، تندرج الخطوة التي أطلقتها أكرا ضمن معركة أوسع من أجل عائد أكثر إنصافاً وتصنيع الكاكاو في أفريقيا.
إشارة إلى غرب أفريقيا وما وراءها
ويكشف التقارب بين غانا وماليزيا أمراً مهماً: لم تعد البلدان الأفريقية المنتجة تسعى فقط إلى الدفاع عن كميات الحبوب التي تنتجها، بل إلى السيطرة على الحلقات الأعلى ربحاً في سلسلة القيمة. وهذا تحدٍ يهم المجموعة الاقتصادية لدول غرب أفريقيا، والمنتجين الكبيرين في غرب أفريقيا، والاتحاد الأفريقي على نطاق أوسع، إذ يدفع الاتحاد القارة منذ سنوات نحو مزيد من التصنيع المحلي وتداول السلع بين البلدان الأفريقية.
وستتوقف الخطوات المقبلة على تفاصيل عملية جداً: قدرة COCOBOD الفعلية على إمداد المصانع، ووتيرة تطبيق عتبة الـ50%، وإعادة تنشيط Cocoa Processing Company، وقدرة التوازنات التجارية مع المشترين الأجانب على الصمود. ولا تتمثل المسألة بالنسبة إلى غانا في إدارة ظهرها للسوق العالمية، بل في تعزيز حضورها فيها، بمصانع أكثر وإمكانية تتبع أكبر وقيمة مضافة تُنتج داخل البلاد.