الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
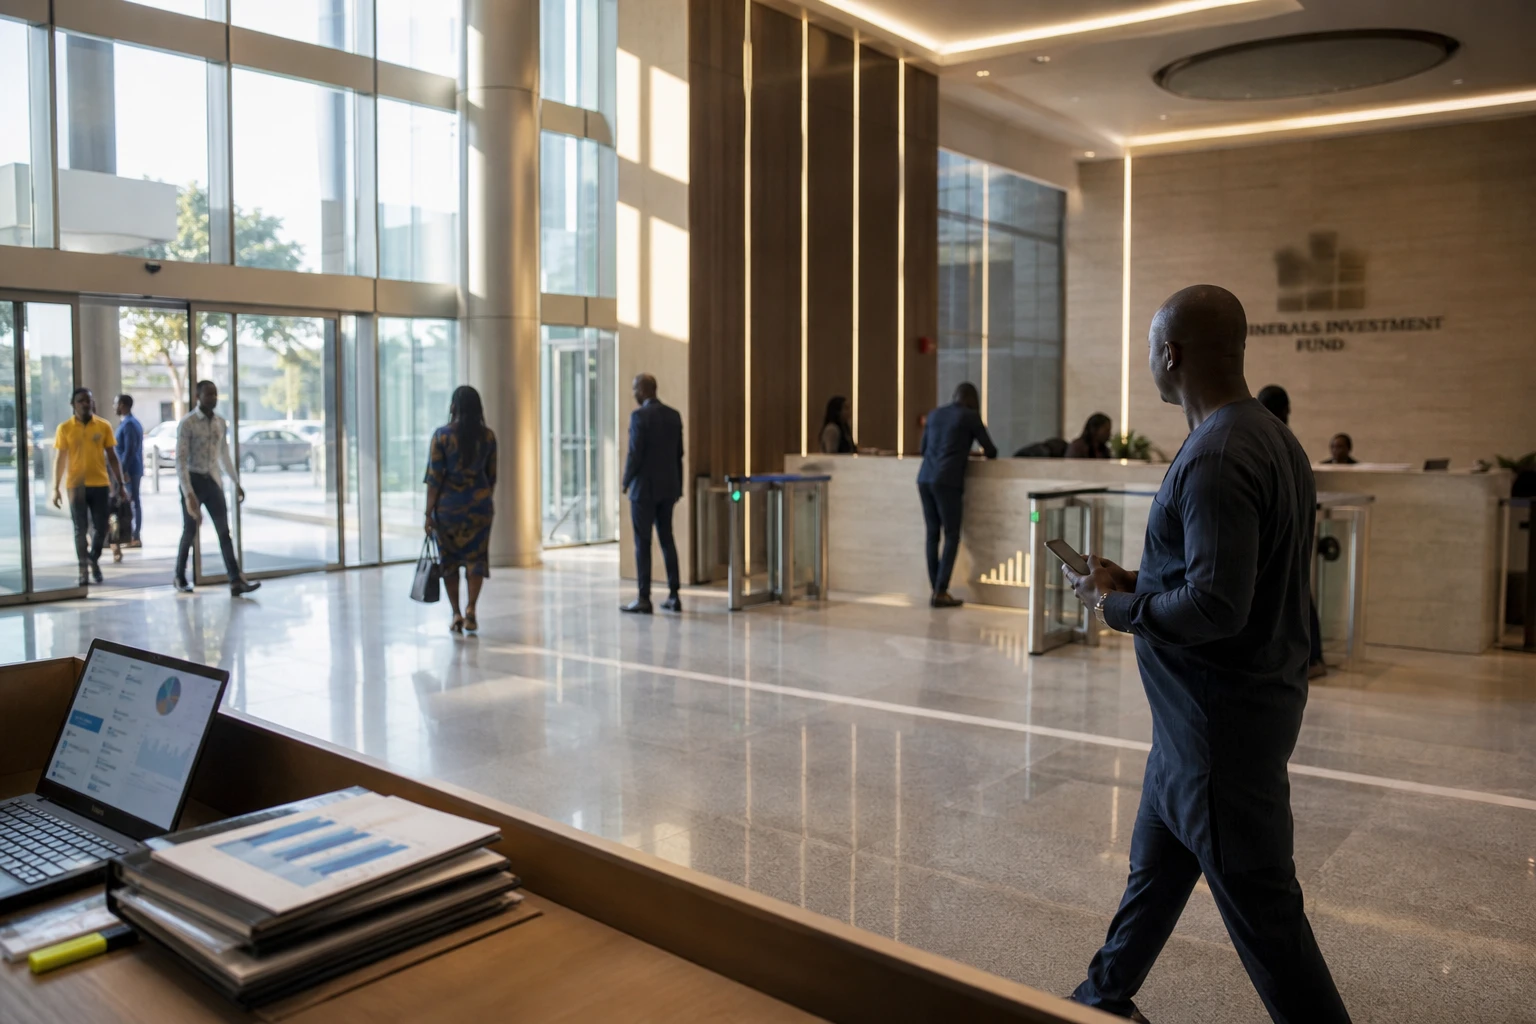
حين تصبح الدولة مساهمة، تتغير طبيعة المخاطر
في أكرا، تبدو الفكرة بسيطة: إذا كان الذهب يُستخرج من باطن الأرض الغانية، فعلى غانا أن تحصل على أكثر من الضرائب والإتاوات. لكن عندما تصبح الدولة مساهمة، فإنها تتقاسم أيضاً مخاطر التشغيل وضغوط السيولة وتقلبات البورصة. وهذا بالضبط ما تكشفه التجربة التي خيضت حول «أسانتي غولد»، إذ يذكّر مسار الشركة بأن المشاركة العامة لا توفر حصانة تلقائية.
تندرج هذه الاستراتيجية في غانا ضمن إطار محدد. فصندوق عائدات المعادن والاستثمار، المعروف اختصاراً بـMIIF، يدير حصة الدولة في رؤوس أموال شركات التعدين والعائدات المتأتية من المعادن. وقد قُدّم دخول الصندوق في «أسانتي غولد» على أنه وسيلة للاستحواذ على حصة مباشرة أكبر من ريع الذهب، مع إتاحة الوصول أمام المستثمرين المحليين إلى قيمة تعدين كبرى مدرجة في البورصة.
يتجاوز الموضوع حالة أكرا وحدها. ففي غرب أفريقيا، حيث لا تزال المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس) تبحث عن موطئ قدم في مواجهة الصدمات السياسية والاقتصادية، تعود قضية السيادة التعدينية بإلحاح. وتسعى دول عدة إلى الصعود في سلسلة القيمة، كما تريد تفادي عودة الأرباح سريعاً إلى الخارج. لكن الحالة الغانية تُظهر أن الدخول في رأس المال يفرض قياس خطر آخر: دعم شركة متعثرة في اللحظة نفسها التي تصبح فيها رهاناً عاماً.
أسانتي وبيبياني وشيرانو: تتابع الوقائع
تبلورت القضية على مراحل. تدير «أسانتي غولد» أو تطور عدداً من الأصول في غانا، ولا سيما بيبياني وشيرانو في الإقليم الغربي الشمالي. واستحوذت الشركة على منجم بيبياني في أغسطس 2021، ثم انضم منجم شيرانو إلى محفظتها في أغسطس 2022. ويقع الموقعان في صميم حضورها في غانا.
بعد ذلك، استحوذ MIIF على حصة مباشرة في «أسانتي». وتشير الوثائق العامة للصندوق إلى استثمار بنحو 40 مليون دولار أمريكي، قُدّم على أنه أول عملية له في قطاع الشركات المدرجة. وترتبط القضية أيضاً بإدراج «أسانتي» في بورصة غانا، الذي أُعلن رسمياً في 29 يونيو 2022. وقد أتاح الإدراج للأفراد والمؤسسات الغانية المساهمة في رأس المال.
وتؤكد أحدث التطورات أن الشركة تمر بمرحلة صعبة. ففي 27 يوليو 2026، أعلنت «أسانتي غولد» استقالة مديرها المالي ديفيد وينز، على أن تسري اعتباراً من 14 أغسطس 2026. وأوضحت الشركة أنه سيغادر منصبه لاغتنام فرصة أخرى. ويأتي هذا الرحيل فيما تجري «أسانتي» أيضاً مراجعة تشغيلية واستراتيجية لمنجمي بيبياني وشيرانو.
وتظهر النتائج التي نشرتها الشركة حجم الضغوط. ففي الربع المنتهي في 31 مارس 2026، سجلت «أسانتي» إيرادات بلغت 300.4 مليون دولار، بزيادة سنوية قدرها 111.6%، مدفوعة بسعر قياسي للذهب وارتفاع الكميات. لكن الشركة أشارت أيضاً إلى حوادث تشغيلية، منها انهيار أرضي في الحفرة الرئيسية بمنجم بيبياني، أدى إلى تأخير الوصول إلى خام أعلى عياراً.
وفي الوقت نفسه، أقرت الإدارة بوجود ضغوط مالية. فقد أخرت «أسانتي» بعض المدفوعات لمورديها، وحصلت على تمديد لسداد نحو 55 مليون دولار مرتبطة بعقود التحوط على الذهب، وتعهدت بتدبير ما لا يقل عن 100 مليون دولار إضافية بحلول نهاية أغسطس. كما أرجأت أو ألغت استثمارات بقيمة 50 مليون دولار كانت مقررة في 2026.
ما الذي تكشفه الأزمة عن استراتيجية التعدين الغانية؟
تجبر قضية «أسانتي» أكرا على مواجهة الواقع. إذ يمكن للمساهمة العامة أن تعزز استحواذ البلاد على القيمة محلياً، لكنها قد تعرض الدولة أيضاً لتراجع سعر السهم والتخفيف من حصتها واحتياجات التمويل التي لا يواكبها السوق دائماً. لذلك، لا تقتصر المخاطر على الجانب الصناعي، بل تشمل الأصول أيضاً. وحتى الآن، لم ينشر MIIF القيمة الحالية لحصته ولا العائدات التي يجنيها منها.
غانا ليست حالة معزولة. ففي أنحاء القارة، تسعى حكومات عدة إلى تحويل الثروة التعدينية إلى أصول مالية، لا إلى إيرادات للموازنة فحسب. وهذا التوجه مفهوم، ويلبي تطلعاً قوياً في البلدان المنتجة. لكنه يتطلب حوكمة متينة، وقراءة واقعية لدورات السلع الأساسية، وقدرة على التمييز بين دور الجهة المنظمة ودور المساهم. ومن دون هذا الفصل، قد تجد الدولة نفسها تدافع عن تقييم الشركة في البورصة بينما تحاول الموازنة بين المصالح العامة.
وتزيد أهمية المسألة بفعل ثقل قطاع الذهب. فما زال الذهب ركيزة للصادرات الغانية وموضوعاً حساساً في السياسة الاقتصادية. ويقول MIIF إنه يريد استخدام استثماراته لزيادة العائدات التعدينية التي تعود بالنفع على البلاد، فيما تسعى السلطات أيضاً إلى دعم الاستثمارات المحلية عبر سوق أكرا للأوراق المالية. وفي هذا السياق، تشكل قضية «أسانتي» اختباراً واسع النطاق للتمويل التعديني في غانا.
أما بالنسبة إلى العمال والموردين والمجتمعات المحلية في الإقليم الغربي الشمالي، فالمسألة أكثر ملموسية. فإذا نجحت الشركة في التعافي، يمكن أن يستقر النشاط، وتُستأنف الاستثمارات، وتستفيد سلسلة القيمة المحلية من الانتعاش. أما إذا استمرت الضغوط المالية، فإن تأخر المدفوعات وتقليص المشتريات وضغط مشاريع التوسع ستلقي آثارها أولاً على الاقتصاد الحقيقي، قبل وقت طويل من ظهورها في مؤشرات الأسواق.
رهان على الذهب تتجاوز تداعياته غرب أفريقيا
على مستوى غرب أفريقيا، تحمل هذه القضية دلالات لكثير من العواصم. فهي تذكّر بأن سياسة السيادة التعدينية لا تقتصر على شراء حصص، بل تتطلب أيضاً حماية الاستثمار العام ومراقبة حوكمة الشركات والتخطيط للخروج من الأزمات. وقد يخفي ارتفاع أسعار الذهب مواطن الضعف لبعض الوقت، لكنه لا يزيلها.
وتتمثل نقطة المراقبة المقبلة في قدرة «أسانتي» على تنفيذ خطة التعافي خلال الأشهر المقبلة، مع منجمي بيبياني وشيرانو بوصفهما أصلين محوريين. ولا تزال الشركة تستهدف زيادة الإنتاج على المدى المتوسط، لكن عليها أولاً تثبيت سيولتها وإدارتها المالية وعملياتها. وبالنسبة إلى أكرا، فمن المرجح أن تصبح هذه التجربة مرجعاً عند تقييم عمليات استحواذ أخرى على حصص في قطاع الصناعات الاستخراجية.
في بلد أصبحت فيه مسألة القيمة التي يجري الاستحواذ عليها محلياً سياسية وصناعية ومالية في آن واحد، تخوض غانا تجربة طموحة. وستكشف النتيجة ما إذا كان بإمكان الدولة أن تكون حكماً وشريكاً ومستفيداً في الوقت نفسه، من دون أن تصبح أسيرة المخاطر التي أرادت تقاسمها أساساً.