الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
تحول نحو التعدين للحد من الاعتماد على النفط
في الغابون، لم يعد السؤال يقتصر على كيفية استبدال النفط، بل بات يتعلق بقدرة البلاد على تحويل معادنها إلى وظائف وطرق وإيرادات مستدامة. وهنا يتوقف جانب كبير من الوعد الاقتصادي الذي تطرحه ليبرفيل.
السياق واضح. تسعى السلطات الغابونية إلى تنويع اقتصاد لا يزال شديد الانكشاف على المحروقات. ويشير البنك الدولي إلى أن نمو البلاد في 2024 جاء مدفوعاً بالمشاريع العامة الكبرى وانتعاش إنتاج النفط، لكن مواطن الضعف لا تزال كبيرة. أما صندوق النقد الدولي، فيسلط الضوء على التراجع الهيكلي في إنتاج النفط والحاجة إلى محركات جديدة للنمو. وفي الوقت نفسه، يلاحظ البنك الإفريقي للتنمية أن النمو الغابوني تباطأ في 2025، ولا سيما بفعل انكماش إنتاج النفط والتعدين.
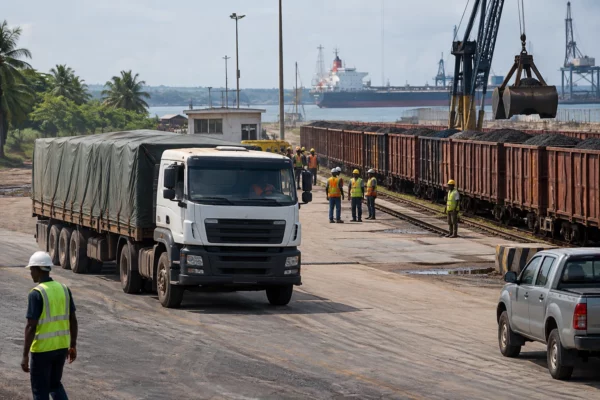
يتجاوز هذا التحول مسألة التعدين وحدها، فهو يمس أيضاً مكانة الغابون في الجماعة الاقتصادية والنقدية لوسط أفريقيا (سيماك). ففي منطقة لا تزال البنية التحتية اللوجستية والطاقة والتصنيع المحلي فيها تمثل اختناقات، تعتمد ربحية المشروع المنجمي على السكك الحديدية والميناء والكهرباء بقدر اعتمادها على باطن الأرض.
مشاريع محددة بالفعل بين 2026 و2030
وضعت وزارة المناجم الغابونية خارطة طريق واضحة. ففي بياناتها الأخيرة، تحدثت عن استراتيجية خماسية للفترة 2026-2030، تستهدف بلوغ رقم أعمال سنوي قدره 500 مليار فرنك من فرنكات الجماعة المالية الإفريقية بحلول 2030 لشركة المناجم الاستوائية. كما تشير مصالح الوزارة والرئاسة إلى عدة مشاريع متقدمة، منها ميلينغي للحديد، ومشروع بوتاس مايوُمبا، وبانياكا للحديد، إضافة إلى مشاريع الذهب في إتيكي ومكامن أخرى لا تزال في مرحلة الإعداد.
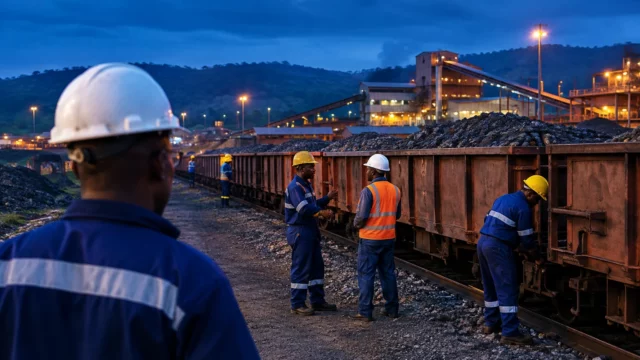
ويعد ملف ميلينغي من أكثر الملفات تقدماً. ففي 15 مايو 2026، وقعت الدولة الغابونية وشركة هافيلا للتعدين في الغابون اتفاقية تعدين في ليبرفيل، تمهد الطريق لاستغلال مكمن الحديد الواقع في إقليم نيانغا. وأعلنت وزارة المناجم لاحقاً أن المشروع قد يوفر نحو 530 وظيفة مباشرة وأكثر من 1,000 وظيفة غير مباشرة منذ انطلاقه. ويبين هذا المسار أن البلاد لم تعد تتحدث عن الاستكشاف فحسب، بل عن بدء الإنتاج.
ويتبع مشروع بوتاس مايوُمبا المنطق نفسه. فقد سلطت الحكومة الغابونية الضوء على اتفاق مع شركة ميلينيال بوتاش، بدعم من مؤسسة تمويل التنمية الأمريكية، لتطوير ما تصفه بأنه أول منجم للبوتاس في أفريقيا. والبوتاس مدخل أساسي للزراعة. لذلك، إذا تحقق المشروع، فقد يسهم في الميزان التجاري والأمن الغذائي الإقليمي على حد سواء.
البنية التحتية والطاقة والتصنيع المحلي: الاختبار الحقيقي
يرى الخبير الاقتصادي أورفيه موييلي، خريج جامعة عمر بونغو، أن البنية التحتية تظل العامل الحاسم. وتشخيصه بسيط: من دون طرق وسكك حديدية وجسور وموانئ وطاقة موثوقة، ستبقى المعادن حبيسة مرحلة المشروع. ويتوافق هذا التقييم مع النقاشات الأخيرة بين وزارة المناجم وشركة سيتراج والجهات المشغلة في القطاع بشأن الوصول إلى خط السكك الحديدية العابر للغابون، الذي يربط داخل البلاد بساحلها.
تواجه الغابون هذه المشكلة منذ زمن طويل. فتصدير المواد الخام بحالتها الأولية لا يثري النسيج المحلي كثيراً إذا بقيت سلسلة القيمة خارج البلاد. ولهذا تشدد الحكومة أيضاً على التصنيع المحلي. وهذا التوجه ليس نظرياً، بل يندرج في إطار قرارات حديثة بشأن التصنيع وتثمين الموارد والاستحواذ على حصة أكبر من الثروة داخل الأراضي الوطنية.
على أرض الواقع، الرهان مزدوج. فبالنسبة إلى الدولة، تتمثل المسألة في تنويع الإيرادات في بلد لا يزال النفط يشكل حصة كبيرة من صادراته وماليته العامة. أما بالنسبة إلى السكان، فالسؤال هو عن الفائدة الفعلية. وتذكر رئيسة منظمة «الأخلاق والحكم الرشيد» غير الحكومية، إدمياون زوغا، بأن الأهم ليس مجرد توقيع الاتفاقيات، بل أثرها على الحياة اليومية للغابونيين. أي على موائدهم، وفي الخدمات العامة، وفي فرص العمل المحلية.
ما الذي تغيره هذه الاستراتيجية للغابون ووسط أفريقيا؟
يمكن لقطاع التعدين أن يشكل دعامة اقتصادية جديدة للغابون، لكنه لن يحل محل النفط بمجرد إطلاق الوعود. وتظهر الأرقام الأخيرة أن النمو لا يزال يتأثر بدورات أسعار السلع الأولية. بل يرى البنك الإفريقي للتنمية أن النشاط تباطأ في 2025 رغم استئناف بعض الاستثمارات. وهذا يعني أن توسع التعدين يجب أن يقترن بحوكمة صارمة، ومتابعة التراخيص، وتقاسم أكثر وضوحاً للعوائد مع الأقاليم المعنية.
والبعد الإقليمي مهم. ففي وسط أفريقيا، يمكن للغابون أن تصبح نموذجاً ناجحاً للتنويع إذا انتقلت مشاريعها إلى مرحلة الإنتاج وواكبتها البنية التحتية. وفي سيماك، حيث لا يزال انسياب السلع يعتمد بشدة على ممرات هشة، قد تسهم محفظة مشاريع منجمية متكاملة أيضاً في تعزيز المبادلات مع الكاميرون والكونغو وغينيا الاستوائية وتشاد وجمهورية أفريقيا الوسطى. لكن العكس صحيح أيضاً: فمن دون الطاقة والسكك الحديدية والتصنيع المحلي، قد تكرر البلاد مع المعادن التبعية التي تسعى إلى التخلص منها في قطاع النفط.
لذلك ستكون الفترة 2026-2030 حاسمة. فمشاريع ميلينغي وبانياكا ومايوُمبا وإتيكي تمثل بالفعل اختباراً على نطاق واسع. وإذا التزمت الورش بالجداول الزمنية، وأفضى استخراج الدفعات الأولى إلى وظائف وضرائب وورش تصنيع، فستتمكن الغابون من تقديم نموذج تنويع موثوق. أما إذا لم يتحقق ذلك، فسيظل التعدين أفقاً واعداً، لكنه بعيداً عن واقع الحياة الاقتصادية للغابونيين في ليبرفيل ونيانغا ونغونييه.