الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
سوق محدودة، لكنها استراتيجية بالفعل
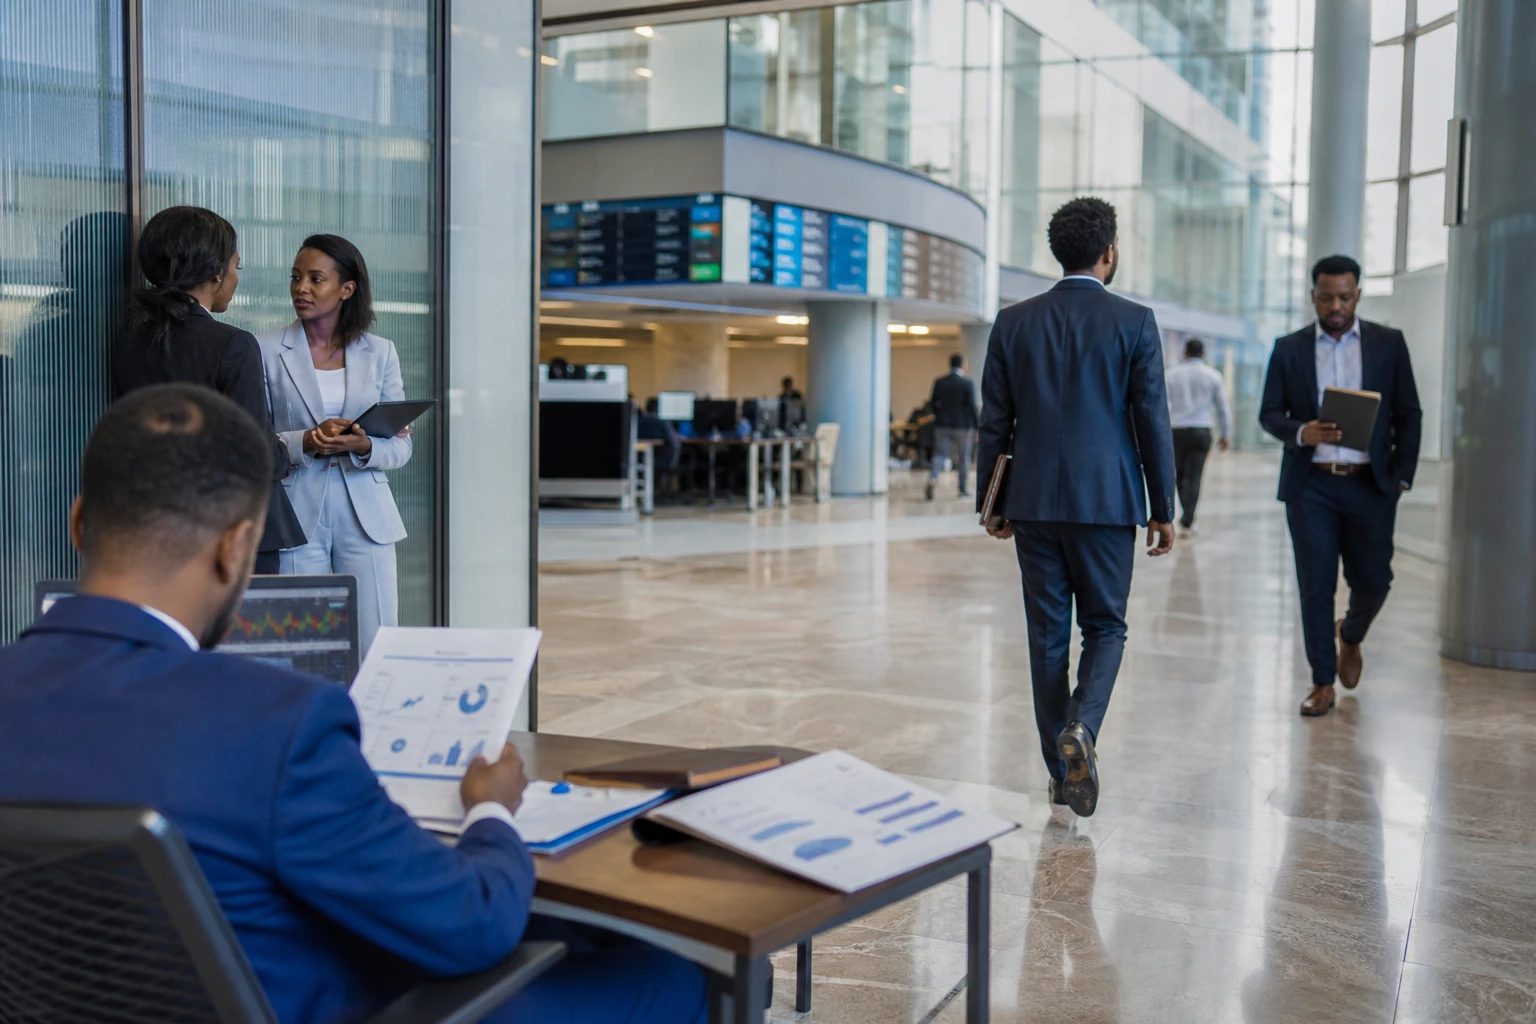
في أديس أبابا، يتغير وجه التمويل الإثيوبي من دون ضجيج كبير. فبورصة الأوراق المالية الإثيوبية الجديدة، التي تتخذ من العاصمة مقرا لها، لم تكتف بإعادة فتح قاعة التداول. بل أعادت إلى الواجهة سؤالا بسيطا: كيف يمكن تمويل مزيد من الشركات في بلد ظل فيه الائتمان المصرفي لفترة طويلة المسار شبه الوحيد؟
وتأتي عودة بورصة للأوراق المالية إلى إثيوبيا في سياق أوسع من الإصلاحات التي بدأت منذ 2024. فقد فتحت الحكومة القطاع المصرفي أمام المستثمرين الأجانب، فيما خفف البنك الوطني الإثيوبي عدة قواعد للصرف الأجنبي من أجل تطوير سوق العملات. لذا، فإن بورصة الأوراق المالية الإثيوبية ليست حلقة منفصلة بقدر ما هي أداة ضمن مسار تحديث القطاع المالي.
ولم تكن البلاد تبدأ من فراغ. فقد اختفت البورصة القديمة مع عمليات التأميم التي نفذها نظام الديرغ عام 1974. أما السوق الجديدة، التي أُطلقت رسميا في أديس أبابا، فتسعى الآن إلى الاضطلاع بدور سبق أن استكشفته دول كثيرة في شرق أفريقيا: توفير بديل للتمويل المصرفي التقليدي وتوسيع فرص الوصول إلى رأس المال.
من حفل الإطلاق إلى أولى التداولات
في 10 يناير 2025، أُطلقت بورصة الأوراق المالية الإثيوبية في أديس أبابا. وأصبح بنك ويغاغن أول شركة مدرجة فيها. ووفقا للسجل الرسمي للبورصة، حُدد تاريخ إدراج بنك ويغاغن في 10 يناير 2025، برأس مال مدرج قدره 6,218,635,000 بير و14,549 مساهما. ثم أُدرج بنك غاداع في 13 يونيو 2025، مع 31,136 مساهما.
وفي 11 يوليو 2025، خطا السوق خطوة إضافية مع بدء تداول الأوراق المالية الحكومية والأسهم. وقدمت هيئة أسواق رأس المال الإثيوبية ذلك اليوم بوصفه الافتتاح الرسمي لسوق رأس المال في البلاد. من جهتها، ذكّرت بورصة الأوراق المالية الإثيوبية بأنها كانت تدعم سوق ما بين المصارف النقدية منذ 2024.
لكن البداية لا تزال حذرة على أرض الواقع. وتُظهر الوثائق الرسمية أن المنظومة ما زالت محدودة، مع عدد قليل من الشركات المدرجة وأعضاء السوق في بداية المرحلة التشغيلية. كما أقرت البورصة، في تقريرها السنوي لعام 2024-2025، بأن القدرات التقنية والتدريب لا يزالان بحاجة إلى التطوير لمواكبة الجهات الفاعلة الجديدة.
وهذا الحذر ليس مستغربا. فأسواق رأس المال لا تُنشأ بقرار. بل تُبنى بقواعد للإدراج، ووسطاء مدرَّبين، ومعلومات مالية واضحة، وقاعدة واسعة بما يكفي من المستثمرين. وهذا تحديدا هو الأساس الذي تسعى السلطات إلى بنائه، بدعم من جهات عامة وخاصة.
ما الذي تغيره البورصة للدولة والبنوك والشركات؟
بالنسبة إلى الدولة الإثيوبية، الهدف واضح. فالبورصة النشطة تتيح تنويع مصادر التمويل العام والخاص. ويمكن تداول أذون الخزانة على نطاق أوسع فيها، ما يساعد الحكومة على جمع الأموال من دون الاعتماد حصريا على النظام المصرفي. وهكذا يصبح السوق أداة لتمويل الموازنة، وإشارة ثقة موجهة إلى المستثمرين في الوقت نفسه.
أما بالنسبة إلى الشركات، فالفائدة أكثر مباشرة. إذ يمكن لسوق الأسهم توفير رؤوس أموال طويلة الأجل، في حين تفضل البنوك غالبا القروض الأقصر أجلا. وهذه نقطة حاسمة بالنسبة إلى البنوك الخاصة وشركات الخدمات الكبرى، وعلى المدى البعيد، للمجموعات الصناعية أو اللوجستية القادرة على نشر حساباتها والالتزام بمتطلبات الشفافية.
لكن الفائدة لن تشمل الجميع على الفور. ففي اقتصاد لا يزال الجزء الأكبر من نشاطه غير رسمي، سيكون التمويل المدرج في البورصة موجها أولا إلى الشركات المنظمة والموظفين الذين يستخدمون الخدمات المصرفية والمدخرين في المدن. والإشارة قوية في أديس أبابا، لكن الوصول إلى المعلومات والحسابات المصرفية وخدمات الاستثمار لا يزال محدودا في المناطق. لذلك قد تتكرر فجوة الوصول إن لم يواكبها التثقيف المالي.
والسلطات تدرك ذلك. فقد ذكّر البنك الوطني الإثيوبي في 2026 بأن إصلاحات الصرف تهدف إلى تطوير سوق العملات وتسهيل عمليات المصارف المرخصة. ولهذا التطور أهمية بالنسبة إلى البورصة، إذ لا يمكن لسوق رأس المال أن تزدهر في بيئة تعاني ندرة حادة في العملات الأجنبية وتخصيصات إدارية شديدة الصرامة.
إصلاح إثيوبي يتجاوز حدود البلاد
تحظى التجربة الإثيوبية باهتمام شرق أفريقيا بأكمله. فإثيوبيا قوة سكانية واقتصادية بارزة في المنطقة، كما تستضيف أديس أبابا مقر الاتحاد الأفريقي. وعندما تنشئ دولة بهذا الحجم سوقا حديثة للأوراق المالية، تتجاوز دلالات ذلك السوق المالية المحلية وحدها. وتُتابَع هذه الخطوة عن كثب في فضاء الهيئة الحكومية للتنمية (إيغاد)، الذي يضم القرن الأفريقي ووادي الصدع.
وللخطوة أهمية قارية من ناحيتين. أولا، تُظهر بورصة الأوراق المالية الإثيوبية أن سوقا لرأس المال يمكن أن تنشأ في اقتصاد ظل طويلا متمحورا حول الدولة والبنوك. وثانيا، تذكّر بأن التكامل المالي الأفريقي لا يتقدم عبر المعاهدات الكبرى وحدها، بل أيضا من خلال بنى تحتية ملموسة للغاية: إيداع مركزي للأوراق المالية، ومنصات إلكترونية، وتنظيم واضح، ووسطاء مدرَّبين.
ويبقى السؤال الأهم: هل يمكن توسيع نطاق السوق؟ ستكشف الإدراجات المقبلة، وزيادة عدد الوسطاء، وجودة المعلومات المالية ومشاركة الجمهور، ما إذا كانت بورصة الأوراق المالية الإثيوبية ستصبح سوقا حقيقية للتمويل أم مجرد رمز للإصلاح. وحتى الآن، وضعت أديس أبابا أساس بنية مالية جديدة. أما العمل الفعلي، فلا يزال في بدايته.