
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
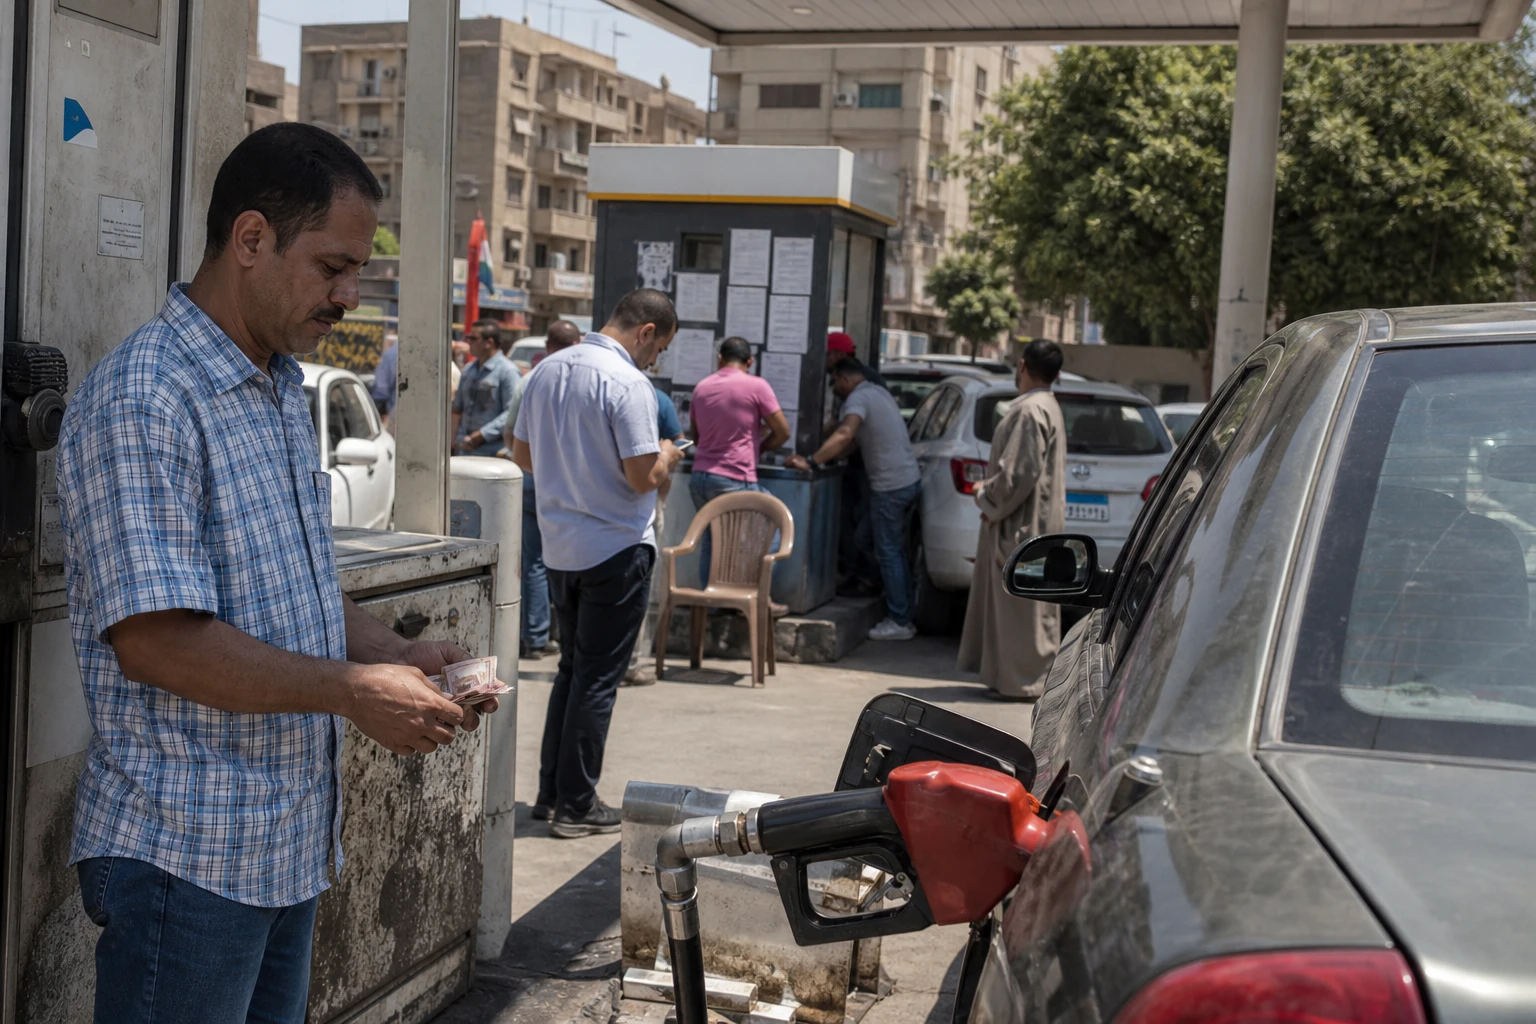
حين تعتمد كهرباء الصيف على برميل متقلب
في مصر، لا تقتصر مسألة الوقود على سعره في محطات التعبئة. فهي تمس فاتورة الطاقة التي تتحملها الدولة، وكلفة النقل، واستقرار شبكة الكهرباء، وفي نهاية المطاف ميزانيات الأسر المصرية. وفي بلد يرتفع فيه الطلب بشدة خلال موسم الصيف، يكون لكل تحرك في أسعار النفط العالمية أثر أكبر مما يبدو.
في هذا السياق، تدافع الحكومة عن نهج حذر. وبرر رئيس الوزراء مصطفى مدبولي قرار عدم خفض الأسعار المحلية فور تراجع خام برنت مؤقتا، معتبرا أن السياسات كثيرة التغير تضعف وضوح العمل الحكومي. ومنذ ذلك الحين، ذكّرت الأسواق مصر بأن تراجع الخام قد يكون قصيرا، خصوصا حين تدخل توترات الشرق الأوسط على خط الأسعار.
والإشارة واضحة: تفضل القاهرة امتصاص الصدمات بدلا من تمرير كل هزة عالمية إلى الأسعار المحلية. ويكشف هذا النهج أيضا عن قيد أعمق. فما زالت مصر تعتمد على واردات الوقود، وعليها تلبية احتياجات مرتفعة من العملات الأجنبية، في وقت يزيد فيه الموسم الحار استهلاك الطاقة.
استراتيجية قصيرة الأجل وتحول في قطاع الطاقة
تدور المناقشات عند نقطة التقاء عدة مؤسسات. فالبنك المركزي ووزارة المالية ووزارة البترول يعملون بانتظام على تأمين الإمدادات، فيما عادت لجنة التسعير التلقائي للوقود إلى الاجتماع كل 3 أشهر. وتهدف هذه الآلية، التي أعيد العمل بها بعد فترة من التقلبات الحادة، إلى الحد من القرارات الارتجالية وتقريب الأسعار المحلية من الاتجاهات العالمية من دون إحداث صدمة للمستهلكين.
وكانت الحكومة قد رفعت أسعار عدة منتجات بترولية في مارس 2026، في ظل ظروف وصفتها القاهرة بأنها استثنائية في الأسواق العالمية. وأظهر القرار ضيق هامش المناورة أمام السلطة التنفيذية: دعم المالية العامة، والحفاظ على المخزونات، وتجنب انفجار اجتماعي. وفي مصر، لا يمثل الوقود بندا في الميزانية فحسب؛ بل يغذي النقل الحضري وتوزيع السلع وجزءا من الأنشطة غير الرسمية التي تعيل كثيرا من الأسر.
ويفسر التوقيت الإقليمي هذا الحذر أيضا. فالتوترات حول مضيق هرمز، وهو ممر رئيسي لتدفقات النفط والغاز، تبقي الأسواق في حالة قلق مستمر. وقد تجاوز سعر خام برنت مؤخرا 85 دولارا للبرميل، بعد أن تراجع بوضوح قبل أسابيع قليلة. وبالنسبة إلى بلد يستورد صافي احتياجاته، تجعل هذه التقلبات اعتماد سياسة أسعار يمكن التنبؤ بها أمرا صعبا. والأهم أنها تفرض على الدولة الموازنة بين حماية القدرة الشرائية ودعم المالية العامة.
وفي الوقت نفسه، تسرّع القاهرة استجابتها الهيكلية. ويسلط مصطفى مدبولي الضوء على مشاريع الطاقة المتجددة، الشمسية والريحية، إلى جانب محطة الضبعة النووية في محافظة مطروح على الساحل الشمالي. وقد رُكّب وعاء مفاعل الوحدة الثانية هناك في مطلع يوليو 2026، في خطوة رمزية ضمن مشروع تقول السلطات إنها تريد إدخاله الخدمة تدريجيا ابتداء من 2028.
هذا التوجه ليس تفصيلا هامشيا. فهو يعكس رغبة في تقليص الاعتماد على الوقود المستورد وتأمين إمدادات الشبكة، خصوصا حين يرتفع الطلب على الكهرباء. كما تدفع مصر نحو تطوير الغاز الطبيعي، بهدف حماية سيادتها في مجال الطاقة على المدى المتوسط. لكن البلاد تنطلق من موقع صعب: فقد ظل الإنتاج المحلي من الغاز راكدا خلال السنوات الأخيرة، ولا سيما بسبب تباطؤ حقل ظهر، أكبر حقولها البحرية في شرق البحر المتوسط.
وكان لهذا التراجع أثر مباشر: عودة واسعة إلى استيراد الغاز الطبيعي المسال. وبالنسبة إلى الدولة، يعني ذلك ضغطا أكبر على العملات الأجنبية، وتأثرا أشد بالأسعار العالمية، وقيودا إضافية على التخطيط للميزانية. أما الشركات، فترتفع عليها كلفة الطاقة وقد تتراجع قدرتها التنافسية. وبالنسبة إلى الأسر، يترجم ذلك إلى بيئة أسعار أشد وطأة، حتى عندما تحاول السلطات تخفيف أثرها.
ما تكشفه هذه المرحلة عن مصر والمنطقة
في المحصلة، يتجاوز التحدي ظروف سوق النفط وحدها. فمصر تسعى إلى إعادة تنظيم نموذجها في مجال الطاقة، في وقت تتحول فيه شمال أفريقيا إلى منطقة استراتيجية للنفط والغاز، وكابلات الكهرباء، والربط الغازي، ومشاريع خفض الانبعاثات الكربونية. وتريد البلاد أن تظل لاعبا إقليميا قادرا على التأثير في التدفقات بين البحر المتوسط والشرق الأوسط وأوروبا.
وفي هذه المعادلة، تتحرك السلطة التنفيذية المصرية على جبهات عدة في آن واحد. فهي تطمئن إلى توافر مخزونات الوقود على المدى القصير، وتهيئ لاستئناف آلية التسعير التلقائي، وتستثمر في قدرات إنتاج أكثر استدامة. ويقول هذا المسار الثلاثي الكثير عن الوضع: فالدولة لا تستطيع الاكتفاء برد الفعل على تقلبات خام برنت، بل عليها أيضا إعادة بناء هوامش الأمان الداخلية.
ولذلك أبعاد قارية حقيقية. ففي أفريقيا، تتابع الدول الكبرى المستوردة هذه التطورات عن كثب، لأنها تظهر كيف يمكن إطلاق تحول في الطاقة وسط اعتماد كبير على المحروقات. كما تجسد مصر معضلة تواجهها اقتصادات أفريقية عدة: كيف تحمي السكان من دون تعطيل الاستثمار، وكيف تثبت الأسعار من دون التخلي عن الإصلاح، وكيف تحول نظام الطاقة من دون انتظار هدوء افتراضي في الأسواق العالمية.
وسيتوقف المسار المقبل على 3 عوامل ملموسة: تطورات الصراع في الشرق الأوسط، والاجتماع المقبل للجنة المصرية لتسعير الوقود، وقدرة البلاد على زيادة إنتاجها من الغاز. وبين هذه المتغيرات الثلاثة، تخوض القاهرة معادلة دقيقة. وبالنسبة إلى شمال أفريقيا، يشكل ذلك مؤشرا مفيدا إلى الكيفية التي قد تحاول بها الدول استعادة زمام أمنها في مجال الطاقة.



