الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
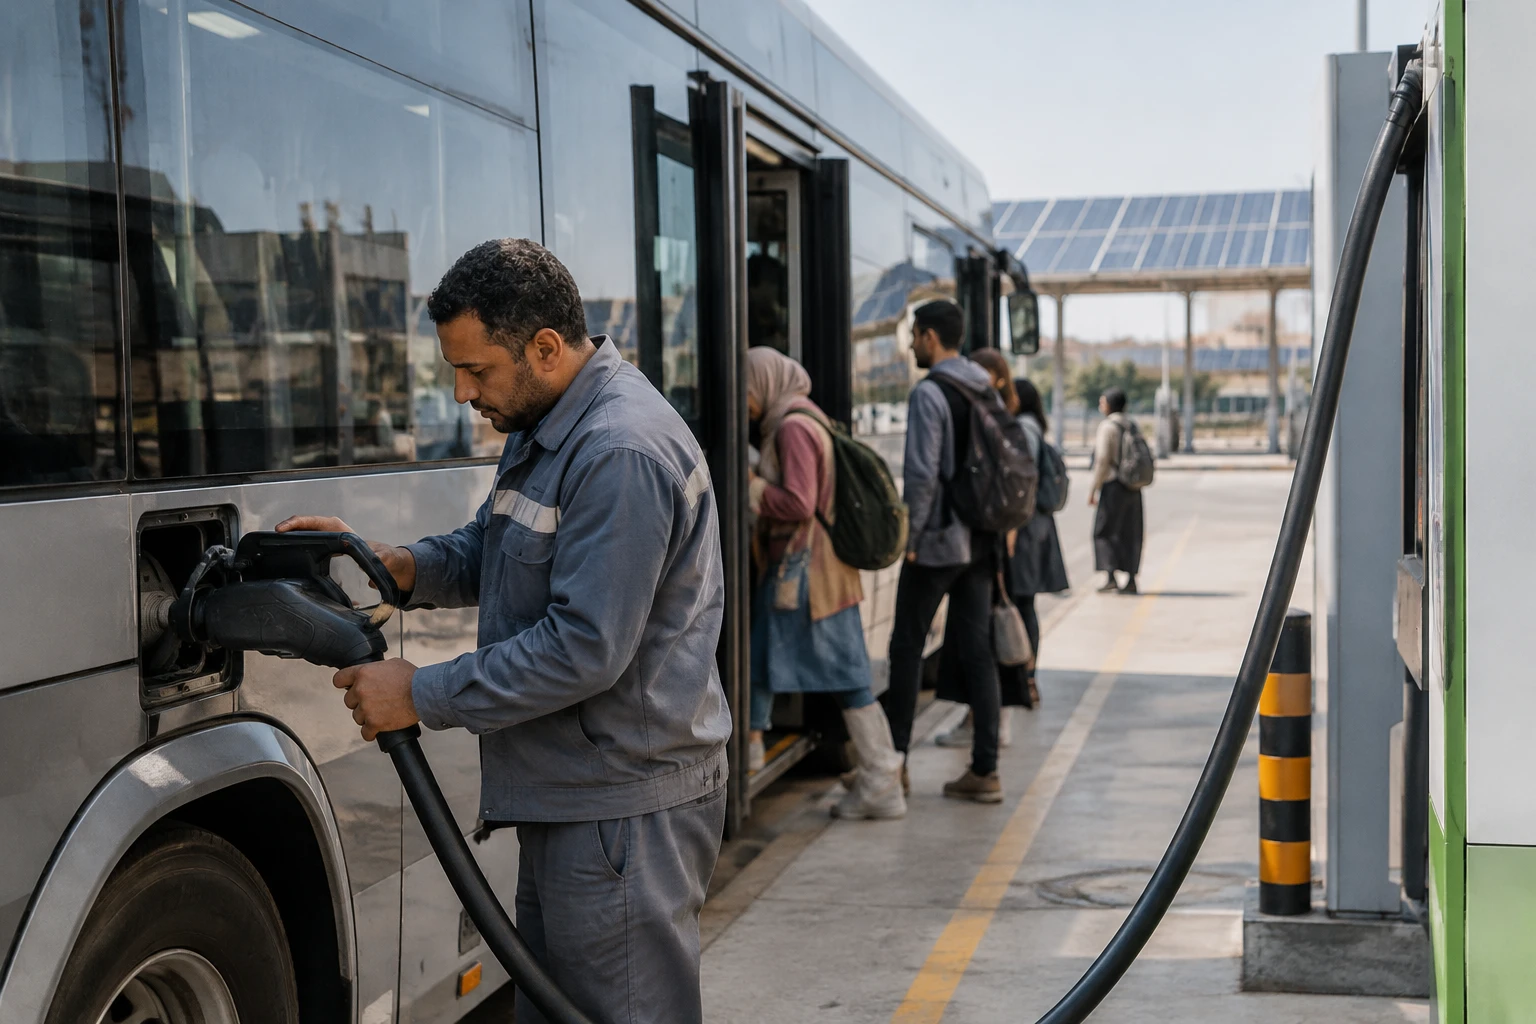
لم تعد الكهرباء المتجددة بالنسبة إلى المصنع مجرد مساهمة في تحقيق الأهداف المناخية. ففي مصر، أصبحت أيضاً خياراً للتزود بالطاقة وتعزيز القدرة التنافسية. وقد تكمل العقود المباشرة بين المنتجين والمنشآت الصناعية سوقاً ظل لفترة طويلة قائماً على مشتريات الدولة.
منفذ جديد للكهرباء الشمسية
في 1 نوفمبر 2026، أعلن منتج الإسمنت TITAN Egypt ومطور المشاريع SolarizEgypt إضافة 10 ميغاواط (MW) إلى مشروعهما الشمسي المخصص لمصنع بني سويف. وستبلغ القدرة المقررة للمنشأة 21,45 MW. ومن المقرر أن ينظم اتفاق شراء الكهرباء، الممتد على مدى 25 عاماً، عملية التوريد؛ فيما تتولى SolarizEgypt تطوير المشروع وتمويله وتشغيله. ونقلت وكالة الأنباء المصرية الرسمية SIS الإعلان، كما أكدته TITAN Egypt في بيان.
ويأتي هذا العقد في سياق تحول أوسع. ففي مايو 2025، سمحت السلطات المصرية لأربعة مشاريع للطاقة الشمسية والرياح، تبلغ قدرتها الإجمالية 400 MW، ببيع إنتاجها مباشرة إلى عملاء صناعيين. وتتيح الآلية، المعروفة باسم «من نظير إلى نظير» (P2P)، لمنتج خاص تزويد شركة بالطاقة عبر الشبكة الوطنية، مقابل رسوم استخدام الشبكة. ويشير البنك الأوروبي لإعادة الإعمار والتنمية (BERD) إلى أنه قدم دعماً فنياً لوضع هذه القواعد. كما أوردت صحيفة Daily News Egypt الموافقة على المشاريع وقدرتها الإجمالية.
ويفتح الإصلاح ثغرة في النموذج التاريخي. فحتى الآن، كانت محطات خاصة كبيرة عديدة تبيع الكهرباء إلى الشركة المصرية لنقل الكهرباء (EETC)، وهي شركة عامة مسؤولة عن النقل، تضخها في الشبكة الوطنية. ولا تلغي الآلية الجديدة هذا الدور، بل تتيح لبعض المنتجين والمستهلكين إبرام اتفاق مباشر مع الاستمرار في استخدام البنية التحتية المشتركة.
مشاريع بأحجام وخصائص مختلفة
ويجذب المنفذ الصناعي أيضاً مشاريع واسعة النطاق. ففي 28 أكتوبر 2026، أعلن المطور النرويجي Scatec حصوله على تمويل المرحلة الأولى من مشروع Dandara المخصص لشركة Egypt Aluminium، وبدء أعمال الإنشاء. وسيجمع المشروع بين قدرة شمسية تبلغ 569 MW وبطارية سعتها 100 ميغاواط ساعة (MWh). وتعتزم Scatec إبرام عقد توريد لمدة 25 عاماً، بضمان من الدولة المصرية. وتحققت المجلة المتخصصة pv magazine من أبعاد المشروع والتمويل المعلن.
يلبي مشروع بني سويف احتياجات مصنع إسمنت، بينما يستهدف Dandara منتجاً عاماً كبيراً للألمنيوم. ولذلك، لا تتباين هذه الاتفاقات في حجمها فحسب، بل تبين كيف يمكن للكهرباء المتجددة تلبية استهلاك صناعي منتظم وكبير، مع إتاحة مشترٍ محدد للمطورين على المدى الطويل.
وبالتوازي، يواصل نموذج البيع إلى EETC إنتاج منشآت كبيرة. فقد دخلت محطة أوبليسك الشمسية، التي تبلغ قدرتها المعلنة 1,1 غيغاواط (GW) مع التخزين، التشغيل التجاري الكامل في أغسطس 2026، وفقاً لـScatec. كما تزود محطة البحر الأحمر لطاقة الرياح، بقدرة 650 MW، الشبكة بالكهرباء بموجب عقد مع EETC. وتغذي هذه المحطات النظام الوطني، بدلاً من تزويد عميل صناعي واحد.
التنافسية في صميم العقود
قد يجعل توقيع عقد طويل الأجل جزءاً من إمدادات الطاقة أكثر قابلية للتنبؤ بالنسبة إلى المنشأة الصناعية. ولا تلبي الطاقة الشمسية وحدها جميع الاحتياجات، كما أن البطارية لا تضمن إمداداً غير محدود. لكن الجمع بين العقود والشبكة والتخزين قد يساعد بعض الشركات على تخطيط تكاليفها واستهلاكها على نحو أفضل.
وترتبط المسألة أيضاً بالصادرات. فمع تزايد اهتمام الأسواق الخارجية بالبصمة الكربونية للمنتجات، لدى المصنعين المصريين الذين يبيعون دولياً حافز لتوثيق الطاقة المستخدمة في عملياتهم. وتوضح المفوضية الأوروبية أن آلية تعديل الكربون على الحدود دخلت مرحلتها النهائية في 1 يناير 2026. وهي تشمل بعض المنتجات المستوردة، ومنها الألمنيوم والإسمنت والحديد والصلب. ولا يعني ذلك أن كل عقد للطاقة المتجددة يضمن تلقائياً ميزة تجارية؛ إذ تكتسب متطلبات القياس وإمكانية التتبع وكيفية التطبيق أهمية أيضاً.
ويظل التمويل نقطة توتر أخرى. فالمشاريع تتطلب استثمارات كبيرة، فيما ينبغي أن توزع العقود المخاطر بوضوح بين المنتج والعميل والشبكة، وأحياناً الضامن الحكومي. وبالنسبة إلى Egypt Aluminium، يبرز الضمان السيادي الذي أعلنته Scatec أن المبيعات المباشرة إلى القطاع الصناعي قد تظل معتمدة على دعم الدولة. ومن ثم، لا يعني فتح السوق انسحابها.
إصلاح يستحق المتابعة بعد التوقيعات الأولى
يجمع مسار الطاقة في مصر بذلك بين قناتين: محطات تبيع إلى المشتري العام، وعقود ثنائية لبعض المستهلكين. وتشكل آلية P2P خطوة أولى نحو تعزيز مشاركة الشركات، لكن نطاقها سيتوقف على تطبيقها الفعلي: الوصول إلى الشبكة، وقواعد القياس، وتكاليف النقل، وقدرة المشترين على الوفاء بالتزامات طويلة الأمد.
ولن يكون الأثر متماثلاً على العاملين والمناطق. فالمواقع الصناعية الكبرى هي الأقدر أولاً على التفاوض بشأن العقود وتمويل التعديلات. أما الشركات الصغيرة، التي تشتري الكهرباء بشروط مختلفة، فقد لا تستفيد بالسرعة نفسها من هذه الخيارات. وفي بني سويف، وكذلك في المناطق التي تستضيف المحطات، يثير التوسع أيضاً مسائل عملية تتعلق بالربط بالشبكة والوظائف وتقاسم العوائد الاقتصادية.
وعلى المستوى الإقليمي، يندرج هذا التحول ضمن النقاشات المتعلقة بالتصنيع وأمن الطاقة في شمال أفريقيا. فمصر ليست ضمن جماعة اقتصادية إقليمية مماثلة للجماعة الاقتصادية لدول غرب أفريقيا (CEDEAO) أو الجماعة الإنمائية للجنوب الأفريقي (SADC)؛ واتحاد المغرب العربي قائم، لكن التعاون في مجال الطاقة بشمال أفريقيا لا يزال منظماً أيضاً عبر اتفاقات ثنائية ومشاريع للربط. لذا تهم التجربة المصرية القارة لا باعتبارها نموذجاً وحيداً، بل اختباراً للسؤال الآتي: هل يمكن لقواعد تتيح للشركات شراء الطاقة النظيفة مباشرة أن تسرّع الاستثمارات من دون نقل جميع المخاطر إلى القطاع العام؟
وستكون الخطوات المقبلة حاسمة: تشغيل المنشآت المعلن عنها، والالتزام بالجداول الزمنية للإنشاء، ودخول أولى عقود P2P حيز التنفيذ فعلياً. وإذا أوفت المشاريع بالتزاماتها، فقد تصبح المنشآت الصناعية محركاً إضافياً للطاقة المتجددة في مصر، من دون أن تحل محل الدولة أو العقود الموجهة إلى الشبكة الوطنية.