
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
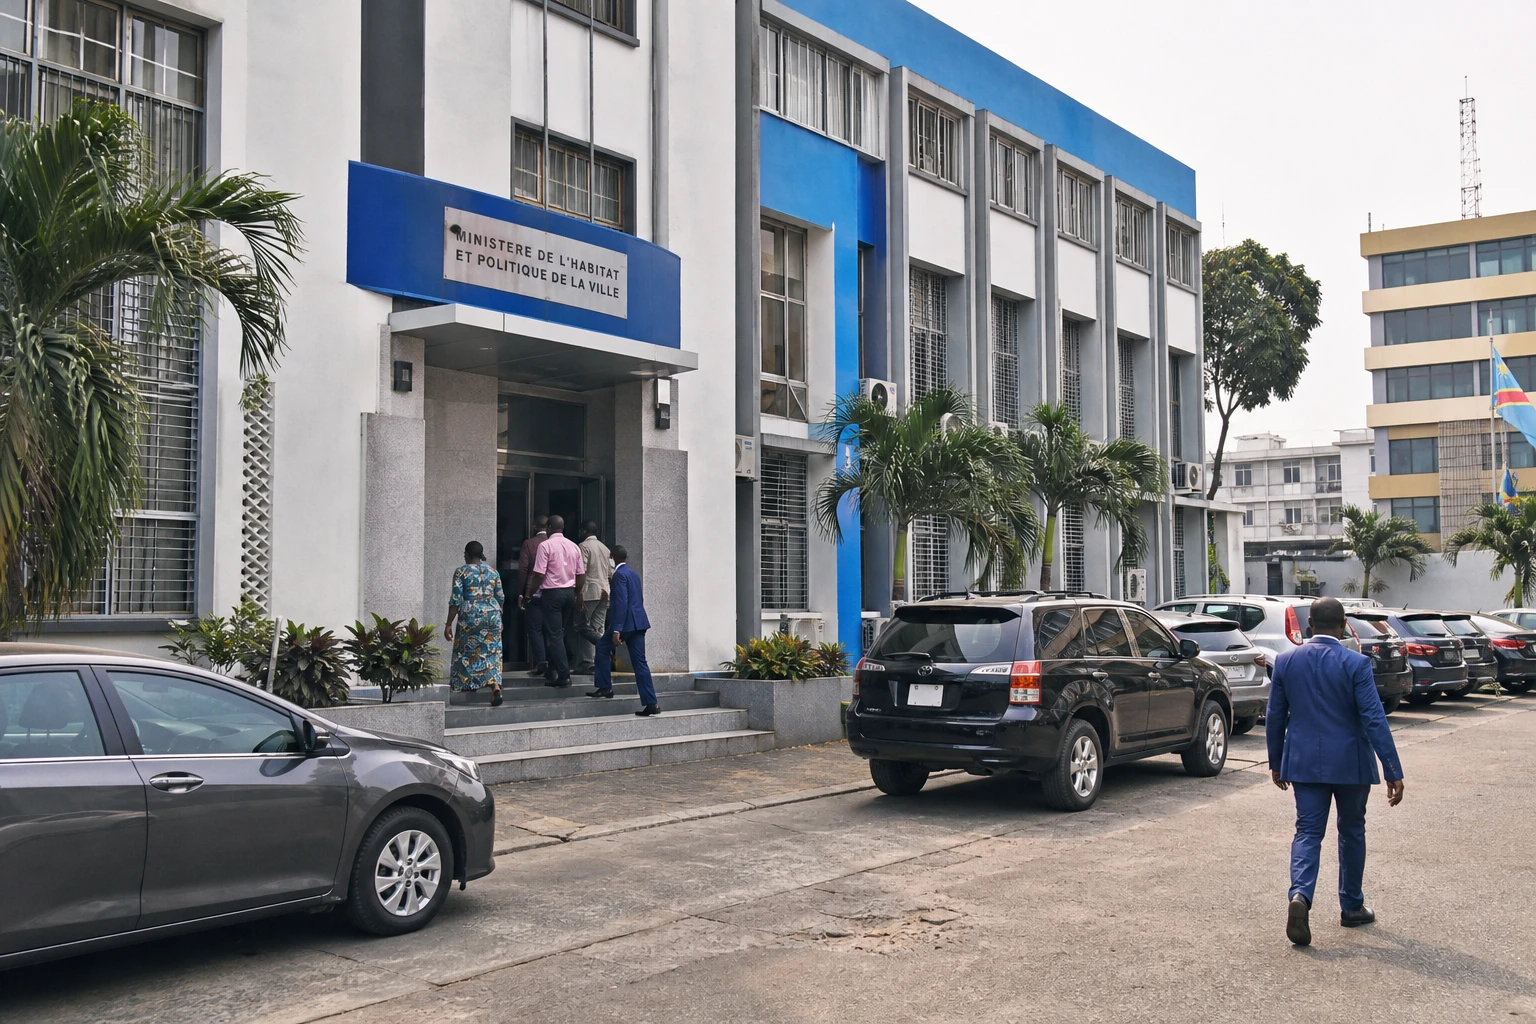
حين يصبح السكن قضية تمويل عام
في كينشاسا، كما في كثير من المدن الكونغولية الكبرى، لم تعد قضية السكن تقتصر على بناء بعض المباني الإضافية. فهي باتت تتصل بكلفة الائتمان، والأمن العقاري، وجودة مواد البناء، وقدرة الدولة على إدراج الإسكان ضمن منظومة تمويل مستدام. وفي جمهورية الكونغو الديمقراطية، باتت القضية ملحّة بما يكفي ليدرس الحكومة تطوير الصندوق الوطني للإسكان، المعروف باسم FONHAB، وتحويله إلى بنك عام متخصص.
وتأتي هذه المراجعة في سياق حضري متوتر. إذ تقدّر موئل الأمم المتحدة أن الكونغو الديمقراطية تواجه عجزاً بنحو 4 ملايين مسكن، وأنها تحتاج إلى بناء ما يقارب 265 000 وحدة سنوياً لتقليص الفجوة. وتشير المنظمة نفسها إلى سرعة النمو الحضري، وإلى أن إنتاج المساكن الرسمية لا يزال منخفضاً مقارنة بالاحتياجات.
ما الذي تريد الحكومة تغييره؟
هذا المسار ليس جديداً. فمنذ عدة دورات، تشير وثائق الميزانية الكونغولية إلى تفعيل FONHAB، إلى جانب الوكالة الكونغولية للترويج العقاري، ACOPRIM. وتظهر الوثائق أيضاً أن الدولة أدرجت إنشاء بنك للإسكان ضمن أولوياتها، رغم أن التنفيذ الفعلي لم يكتمل بعد.
جوهر المقترح بسيط: تحويل صندوق عام لتعبئة الأموال إلى مؤسسة ائتمانية قادرة على جمع موارد أكثر استقراراً، والامتثال للمتطلبات الاحترازية للقطاع المصرفي، وتمويل قروض أطول أجلاً. لكن هذا التحول لا يحدث تلقائياً. فالبنك لا يقوم على الإرادة السياسية وحدها، بل يحتاج إلى رأس مال تأسيسي، وحقوق ملكية متينة، وحوكمة واضحة، وقدرة على اجتذاب جهات تمويل أخرى غير موازنة الدولة وحدها.
وفي الوقت الراهن، طلبت السلطة التنفيذية من وزارتي التخطيط العمراني والمالية دراسة آليات هذا التحول. لذلك لا يزال المشروع في مرحلة التصميم المؤسسي. وفي هذه المرحلة، لا يتمثل التحدي بعد في توزيع القروض، بل في تحديد النموذج المالي القادر على الاستمرار على المدى الطويل.
لماذا لا يزال الائتمان العقاري الحلقة الأضعف؟
لا تقتصر المشكلة الحقيقية في الكونغو على نقص المباني، بل تشمل غياب منظومة متكاملة للإسكان. فما زال الحصول على مسكن في الكونغو الديمقراطية يعتمد إلى حد كبير على البناء الذاتي. ويظل الائتمان العقاري محدوداً بالنسبة إلى معظم الأسر، في ظل عدم انتظام الدخول وعمل كثير من العائلات في القطاع غير الرسمي. وهنا تحديداً يمكن لبنك للإسكان أن يؤدي دور الوسيط بين التمويلات طويلة الأجل والجهات الفاعلة في السوق.
ويزيد السياق العقاري المسألة تعقيداً. ففي ديسمبر 2025، أقرت السلطات الكونغولية إصلاحاً عقارياً جديداً ثم أصدرته، وقدّمته بوصفه جهداً لتأمين الحقوق وتحديث الإطار العقاري. وهذا تطور مهم، إذ لا يمكن لأي تمويل جاد للإسكان أن يتوسع من دون سندات ملكية أوضح، وإجراءات أكثر وضوحاً، وحماية أفضل من الاستيلاء على الممتلكات.
وبالنسبة إلى الأسر، سيكون الأثر المتوقع مباشراً: قروض أكثر ملاءمة لشراء المسكن أو بنائه أو استكماله. أما المطورون العقاريون، فسيكون التغيير حاسماً لهم أيضاً، إذ يفتقرون غالباً إلى التمويلات طويلة الأجل والمنخفضة الكلفة. وبالنسبة إلى المدن، يمكن لبنك عام محكم الهيكلة أن يساعد على الانتقال من التوسع غير الرسمي إلى تخطيط أكثر اتساقاً، ولا سيما في المناطق التي تشهد أشد الضغوط السكانية.
اختبار لاستراتيجية التخطيط الحضري في الكونغو
لا تبدأ الكونغو الديمقراطية من الصفر. فالمؤسسات العامة العاملة في القطاع موجودة بالفعل على الورق وفي وثائق الميزانية. والسؤال هو مدى فعاليتها الفعلية. فإذا ظل البنك المرتقب معتمداً تقريباً بالكامل على الموارد العامة، فقد يبقى حجمه محدوداً مقارنة بضخامة العجز. أما إذا نجح في الجمع بين الصناديق السيادية وشركاء التنمية والمستثمرين المؤسسيين والقطاع الخاص، فقد يصبح أداة موثوقة لإنعاش الإسكان الميسور الكلفة.
ولا تقتصر القضية على الحدود الكونغولية. ففي عدة بلدان أفريقية، أصبح تمويل الإسكان اختباراً للسيادة الاقتصادية بقدر ما هو ملف اجتماعي. وتذكر أعمال موئل الأمم المتحدة ومؤسسة التمويل الدولية بأن القارة تواجه عجزاً هائلاً في المساكن ونقصاً هيكلياً في التمويل طويل الأجل. ومن هذا المنطلق، تنضم المراجعة الكونغولية إلى نقاش أوسع بشأن قدرة الدول الأفريقية على إنشاء أدواتها المالية الخاصة لدعم التحضر.
لذلك، في كينشاسا والمحافظات على حد سواء، سيتوقف المسار اللاحق على اختيار النهج أكثر مما يتوقف على إعلان. وعلى الحكومة أن تحدد رأس المال التأسيسي الذي ستضخه، والشركاء الذين ستضمهم، وآليات الضمان التي ستعتمدها، والفئات السكانية التي ستعطيها الأولوية. ومن دون ذلك، قد يظل بنك الإسكان مجرد اختصار إضافي في قطاع مثقل بالوعود. أما إذا أُرسيت له بنية متينة، فقد يصبح أحد الأدوات القليلة القادرة على وصل التخطيط الحضري بالتمويل والحق في السكن.



