الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
لا يترك ارتفاع أسعار المواد الأولية الأثر نفسه في كل مكان. فبالنسبة إلى البلدان الأفريقية التي تستورد النفط وجزءا كبيرا من احتياجاتها الغذائية، يزيد هذا الارتفاع فاتورتها الخارجية. أما الاقتصادات التعدينية، فيفتح أمامها نافذة للإيرادات. لكن هذا الانتعاش يعتمد على الأسعار بقدر اعتماده على قدرة الدول على تحويل العائدات إلى احتياطيات واستثمارات وإيرادات عامة.
صدمة مواتية لمنتجي المعادن
تؤكد أحدث بيانات البنك الدولي قوة هذا الاتجاه. ففي سلسلته الشهرية «Pink Sheet»، يتابع البنك تطور الأسواق العالمية الرئيسية للمواد الأولية. وبلغ سعر النحاس 14 474 دولارا للطن في سبتمبر 2026، مقابل متوسط قدره 9 947 دولارا في 2025. وبذلك ارتفع المعدن بأكثر من 45% خلال عام.
كما سجل الذهب ارتفاعا كبيرا. فقد بلغ متوسط سعره 4 319 دولارا للأونصة في سبتمبر 2026، وظل أعلى بكثير من متوسط 3 442 دولارا المسجل في 2025، ومن متوسط 2 388 دولارا في 2024. وتتحرك أسعار الألومنيوم والزنك أيضا عند مستويات مرتفعة.
يغير هذا التطور شروط التبادل التجاري، أي العلاقة بين أسعار الصادرات وأسعار الواردات. فالبلدان التي تبيع النحاس أو الذهب تحقق إيرادات أكبر مقابل كل طن تصدره. لكن النتيجة النهائية تعتمد على الإنتاج وتكاليف التعدين والعقود والحصة التي تدخل فعليا إلى الميزانية الوطنية.
في الكونغو الديمقراطية، عملات أجنبية أكثر وحاجة إلى تحصيل حصة أكبر من العائدات
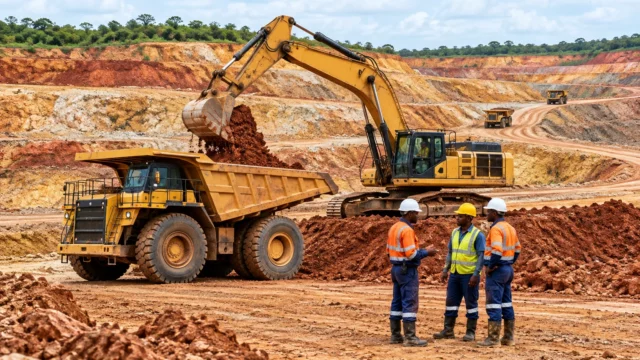
تقع جمهورية الكونغو الديمقراطية، وعاصمتها كينشاسا، في قلب هذا التحول. ويشكل النحاس والكوبالت معظم صادراتها التعدينية، كما يوفران جزءا كبيرا من العملات الأجنبية اللازمة لتمويل الواردات ودعم الفرنك الكونغولي.
ويرى صندوق النقد الدولي منذ عدة أشهر أن أسعار المعادن تدعم الوضع الخارجي للكونغو. وفي توقعاته، كان لا يزال يعتمد أسعارا للنحاس أدنى بكثير من المستويات المسجلة في سبتمبر 2026. ويمكن لهذا الفارق أن يرفع آليا قيمة الصادرات إذا ظلت الكميات مستقرة.
يوفر هذا التحسن متنفسا أكبر لكينشاسا. إذ يمكنه تعزيز الاحتياطيات الدولية ودعم العملة وزيادة الإيرادات الضريبية المرتبطة بالقطاع الاستخراجي. وكان صندوق النقد الدولي قد أشار بالفعل إلى استقرار الفرنك الكونغولي منذ نهاية 2025، مدفوعا جزئيا بتحسن إيرادات التعدين.
لكن لهذه الآلية حدودا. فارتفاع الأسعار لا يضمن زيادة مماثلة في الإيرادات العامة، إذ تخصم شركات التعدين تكاليف التشغيل. ثم تحدد العقود والأنظمة الضريبية والمبالغ المستردة وهيكل الملكية حصة الدولة.
لذلك، يتعين على الكونغو الديمقراطية الموازنة بين زيادة الصادرات سريعا وتعزيز سلسلة إنتاج أكثر تكاملا. ولم يعد النقاش يدور حول حجم الاستخراج فحسب، بل يشمل أيضا التصنيع المحلي وشفافية العقود والقدرة على تمويل البنية التحتية في الأقاليم التعدينية.
زامبيا تسعى إلى تحويل النحاس إلى تعاف مستدام
في لوساكا، يأتي ارتفاع أسعار النحاس في اقتصاد لا يزال متأثرا بالتخلف عن سداد الديون في 2020 وإعادة هيكلتها. ويمثل المعدن نحو ثلثي عائدات الصادرات الزامبية، لذا تنعكس تغيرات أسعاره سريعا على الحساب الجاري والاحتياطيات والمالية العامة.
توقع صندوق النقد الدولي فائضا في الحساب الجاري بنحو 1.7% من الناتج المحلي الإجمالي في 2026. كما قدر أن انخفاض سعر النحاس بنسبة 10% قد يكفي لتحويل هذا الفائض إلى عجز. ويسير الارتفاع الحالي في الاتجاه المعاكس، لكنه لا يلغي مواطن الضعف.
تستهدف زامبيا إنتاج 3 ملايين طن من النحاس سنويا بحلول 2031. ولتحقيق هذا الهدف، عليها جذب رؤوس الأموال وضمان إمدادات الكهرباء وتسريع إنشاء قدرات إنتاجية جديدة. ويشدد صندوق النقد الدولي أيضا على أهمية التصنيع المحلي والتنويع نحو الصناعات الزراعية والسياحة والمنسوجات.
أما بالنسبة إلى الأسر الزامبية، فليس أثر ارتفاع الأسعار فوريا ولا موحدا. فقد تستفيد مناطق التعدين من فرص العمل وعقود التوريد من الباطن، لكن المكاسب تظل غير مباشرة في المناطق الريفية البعيدة عن حزام النحاس، وتعتمد على الإنفاق العام وإمكانية الحصول على الكهرباء والاستثمار في الطرق.
في غانا، يعزز الذهب الحسابات لكنه يزيد تعرض الميزانية للمخاطر
تقدم غانا صورة أخرى لارتفاع أسعار المعادن. ففي أكرا، بات الذهب يمثل أكثر من نصف الصادرات، مقارنة بنحو الخمس في 2021. وقد تزامن ارتفاع الأسعار مع زيادة الإنتاج وتوسيع نطاق تنظيم قطاع الذهب الحرفي والمناجم الصغيرة.
وبحسب صندوق النقد الدولي، صدرت غانا نحو 104 أطنان من الذهب الحرفي في 2025، بقيمة 10.9 مليارات دولار، أي ما يعادل 9.5% من الناتج المحلي الإجمالي. وأدى جهاز GoldBod العام، الذي أنشئ لتنظيم المشتريات والصادرات، دورا محوريا في تدفق العملات الأجنبية.
وساهمت هذه الإيرادات الوفيرة في تحسن الحساب الجاري وتعزيز الاحتياطيات وارتفاع قيمة السيدي. ويقدر صندوق النقد الدولي أن العملة الغانية ارتفعت قيمتها الاسمية بنسبة 41% أمام الدولار في 2025. كما دعم انخفاض التضخم وتحسن السيولة بالعملات الأجنبية استقرار الاقتصاد الكلي.
لكن هذا النموذج ينطوي على كلفة. فقد أوجد برنامج شراء الذهب الحكومي مخاطر على ميزانية بنك غانا. وحذر صندوق النقد الدولي أيضا من ضعف الإيرادات الضريبية المتأتية من الذهب الحرفي والتهريب والأضرار البيئية الناجمة عن التعدين غير القانوني.
لذا، تتعلق المسألة بالحوكمة. إذ يمكن لمركزة المشتريات أن تحد من التدفقات غير الرسمية وتحسن إمكانية التتبع. لكن يجب على الجهاز نشر بيانات تكاليفه وهوامشه وتحويلاته إلى الميزانية. ومن دون هذه الشفافية، قد تخفي زيادة الصادرات محدودية العائدات العامة.
مخاطر دورة جديدة من التبعية
ليست الكونغو الديمقراطية وزامبيا وغانا وحدها من يستفيد من الأسعار الحالية. فجنوب أفريقيا ومالي وبوركينا فاسو تستفيد أيضا من قوة أسعار الذهب، مع تفاوت الأثر بحسب أحجام الإنتاج والأنظمة الضريبية والاستقرار المؤسسي.
ويزداد التباين وضوحا مع البلدان المستوردة للنفط والمواد الغذائية. فارتفاع أسعار المواد الأولية يزيد كلفة النقل والكهرباء والسلع الأساسية فيها. وعندها تسعى البنوك المركزية إلى احتواء التضخم، فيما تحاول الحكومات حماية الأسر من دون زيادة عجزها.
ويتمثل التحدي الرئيسي أمام منتجي التعدين في تفادي ازدياد اعتمادهم على أسعار لا يسيطرون عليها. فقد يتيح الارتفاع تمويل البنية التحتية وتعزيز الاحتياطيات وتخفيف ضغوط الديون، لكنه قد يؤخر الإصلاحات أيضا إذا بدت الإيرادات سهلة المنال.
لذلك ستكون المرحلة المقبلة حاسمة. فسيراقب المستثمرون إنتاج النحاس في الكونغو الديمقراطية وزامبيا، فيما ستتابع الأسواق قدرة غانا على جعل GoldBod مستداما. أما السكان، فسيركزون خصوصا على الأثر في فرص العمل والأسعار والخدمات العامة. وعلى هذا الصعيد سيتحدد الأثر الحقيقي لانتعاش قطاع التعدين.