الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
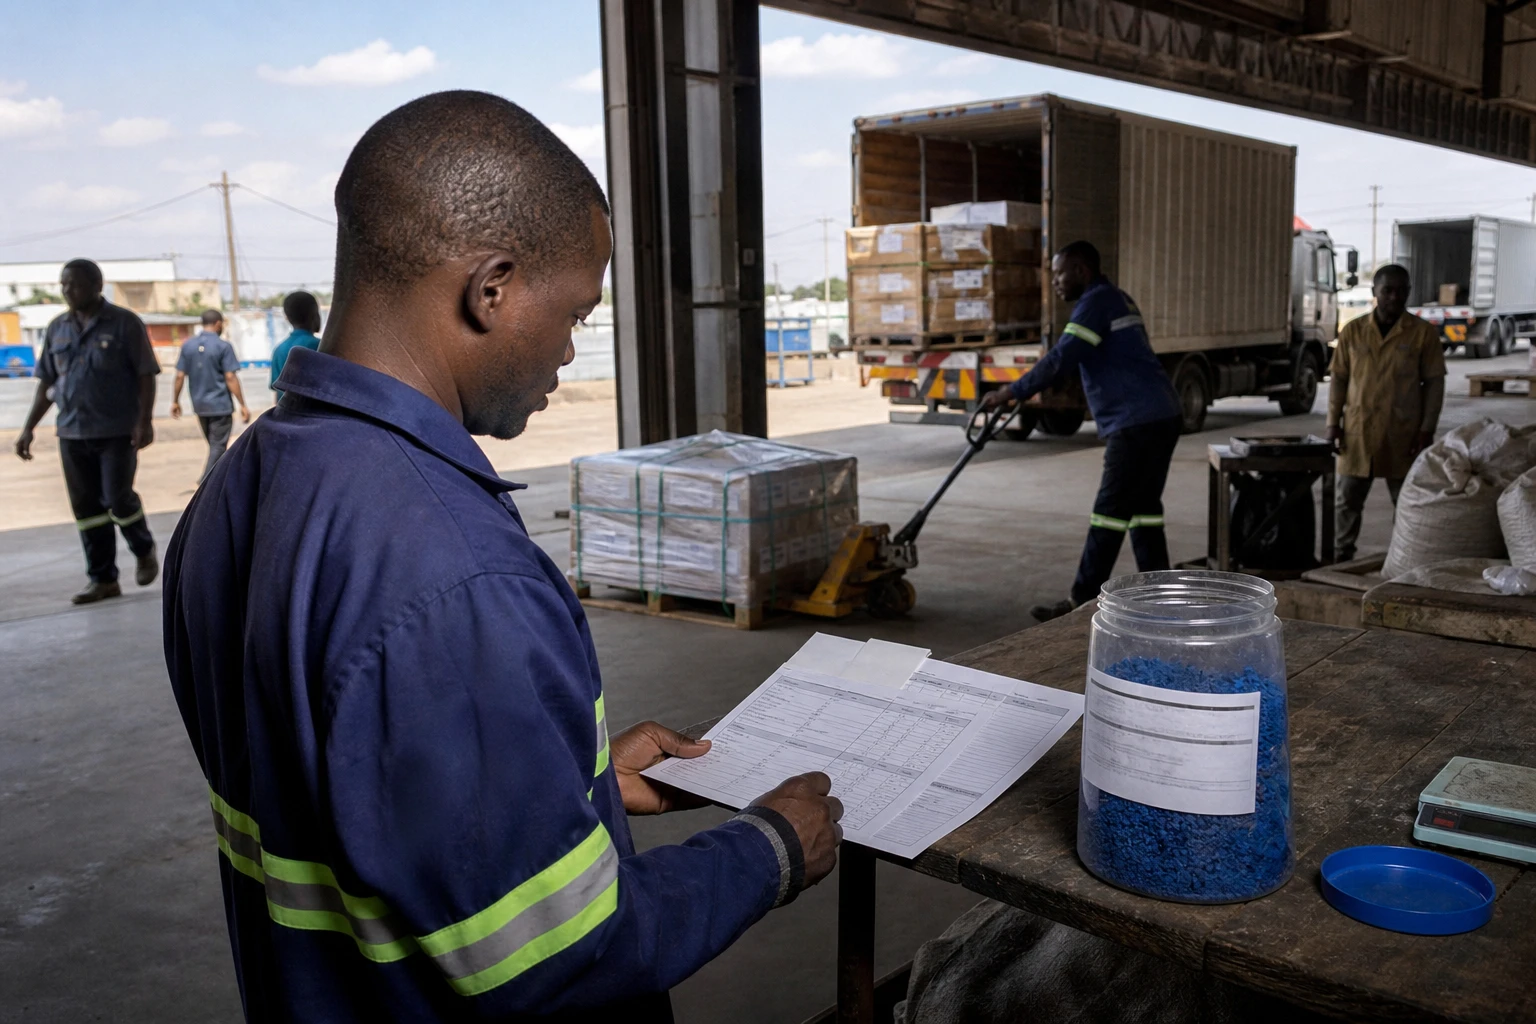
في كينشاسا، لم يعد النقاش حول الكوبالت يقتصر على كميات استخراجه. بل بات يتناول قدرة جمهورية الكونغو الديمقراطية على تحويل موقعها المهيمن إلى إيرادات مستدامة، فيما يسرّع مصنعو البطاريات تنويع تقنياتهم.
سوق عالمية بين الاعتماد والاستبدال
لا تزال جمهورية الكونغو الديمقراطية المورد الرئيسي للكوبالت المستخرج من المناجم في العالم. ويدخل هذا المعدن، على وجه الخصوص، في تصنيع بعض بطاريات الليثيوم أيون المستخدمة في السيارات الكهربائية والأجهزة الإلكترونية وأنظمة تخزين الطاقة.
ويمنح هذا الموقع البلاد نفوذا كبيرا في سلسلة صناعية تتمحور إلى حد بعيد حول آسيا. غير أن قسما كبيرا من الكوبالت المستخرج في وسط أفريقيا يُكرّر خارج القارة. لذلك تظل القيمة المضافة والقدرات التكنولوجية وتحديد الشروط التجارية متركزة في المراحل اللاحقة من السلسلة.
في هذا السياق، يهدف قرار كينشاسا الحد من الصادرات إلى معالجة مشكلة محددة، هي فائض المعروض وضعف الأسعار. ففي فبراير 2025، علّقت السلطات الكونغولية صادرات الكوبالت. ثم مُدّد الإجراء قبل أن يحل محله نظام حصص اعتبارا من 16 أكتوبر 2025.
وأكدت وكالة الطاقة الدولية الجدول الزمني التنظيمي الذي حددته هيئة تنظيم ومراقبة أسواق المواد المعدنية الاستراتيجية، المعروفة اختصارا باسم ARECOMS. وينص النظام لعامي 2026 و2027 على سقف سنوي يبلغ 96 600 طن، يخصص جزء منه لحصة استراتيجية تديرها السلطة العامة.
رهان كينشاسا: خفض المعروض من دون خسارة المشترين
المنطق بسيط. فإبطاء الشحنات يقلل الكميات المتاحة في السوق الدولية. وإذا ظل الطلب قويا، فقد يدعم هذا القيد الأسعار ويحسن العائدات المتأتية من قطاع التعدين.
لكن هذا الحساب ينطوي على قيد. فجمهورية الكونغو الديمقراطية لا تتحكم في السوق وحدها. إذ تعمل إندونيسيا على زيادة إنتاجها، فيما تتمتع الصين بنفوذ كبير في التكرير وتصنيع المواد الفعالة للبطاريات. كما يمكن للشركات الصناعية تعديل مخزوناتها وعقودها وعملياتها.
وسرعان ما أشار كبار المنتجين في قطاع التعدين إلى هذا الخطر. ففي مايو 2025، طالبت مجموعة CMOC الصينية، أكبر منتج للكوبالت في العالم ومشغّل عدة مناجم في لوالابا، برفع التعليق الكونغولي، وفق ما أوردته رويترز. ورأت المجموعة آنذاك أن استمرار القيود قد يسرّع استبدال الكوبالت في البطاريات.
ولا يعني هذا القلق أن الطلب سيختفي، بل يوضح أن موازين القوى تتغير. فالمشترون يسعون إلى تأمين إمداداتهم، وإلى تقليل تعرضهم لمعدن يتركز إنتاجه في عدد محدود من البلدان ويخضع لتقلبات سعرية حادة.
بطاريات LFP تغيّر المعادلة
يتعلق أبرز تطور تكنولوجي ببطاريات فوسفات الحديد والليثيوم، المعروفة اختصارا باسم LFP. وهي تستخدم القليل من الكوبالت أو لا تستخدمه إطلاقا. ويُفسر انخفاض تكلفتها وملاءمة عمرها الافتراضي لكثير من الاستخدامات انتشارها السريع في السيارات الكهربائية وأنظمة التخزين الثابتة.
ووفق إصدار 2026 من تقرير «Global EV Outlook»، تجاوزت حصة بطاريات LFP 55% من البطاريات المستخدمة في السيارات الكهربائية عام 2025، مقارنة بنحو النصف في 2024. ويقلل هذا التقدم متوسط كمية الكوبالت اللازمة لكل سيارة.
مع ذلك، لم تخرج التركيبات الكيميائية المحتوية على الكوبالت من السوق. فما زالت تُستخدم عندما تكون كثافة الطاقة العالية أو مدى القيادة الطويل أو الأداء المرتفع من الأولويات. ولذلك تحتفظ بمكانتها في بعض السيارات الفاخرة، وفي الإلكترونيات، وفي التطبيقات التي يشكل فيها الوزن والحجم عاملين حاسمين.
وترى وكالة الطاقة الدولية أن الطلب على الكوبالت المرتبط بتقنيات الطاقة سيواصل النمو على المدى الطويل، رغم خفض توقعاتها تحت تأثير انتشار بطاريات LFP. وفي تحليلها لعام 2026، تشير الوكالة إلى أن السيارات الكهربائية وتخزين الكهرباء والشبكات تظل المحركات الرئيسية للطلب على المعادن الحيوية.
تحسن الأسعار يظل هشا
أسهم التعليق الكونغولي في تقليص المعروض المتاح ودعم الأسعار بعد فترة من التراجع الحاد. لكن الانتعاش وحده لا يكفي لقياس نجاح السياسة العامة.
وينبغي متابعة ثلاثة مؤشرات معا: مستوى الأسعار، والكميات المصدّرة فعليا، والإيرادات المحصلة من الدولة والشركات المشغلة. فقد يفقد ارتفاع الأسعار ميزته إذا تراجعت الكميات المبيعة بشدة. وعلى العكس، قد تدعم الصادرات الكبيرة الإيرادات من دون إحداث ارتفاع مستدام إذا ظل المعروض العالمي وفيرا.
وسيكون تنفيذ نظام الحصص حاسما أيضا. فكثيرا ما تنتج المناجم الكونغولية الكوبالت مع النحاس. لذلك ينبغي تنسيق القيود الإدارية على المعدن الأول مع القيود التقنية والتجارية للثاني. وأي غموض بشأن تصاريح التصدير قد يعقد جداول الإنتاج والعقود وإدارة المخزون.
كما سيتعين على شركات التعدين التعامل مع توزيع للحصص يستند جزئيا إلى الأداء السابق. وقد تفضّل هذه الآلية المنتجين الراسخين وتعزز تركّز القطاع. وهي تثير أيضا مسألة دور الشركات العامة وقدرة جمهورية الكونغو الديمقراطية على توسيع نطاق التصنيع المحلي.
التحدي الحقيقي يتجاوز سعر الكوبالت
بالنسبة إلى الكونغوليين، لا تقتصر النتيجة المرجوة على انتعاش الأسعار. فالمسألة تتعلق بحصة الثروة المعدنية التي تعود إلى الموازنة العامة والمقاطعات المنتجة والمجتمعات القريبة من مواقع التعدين.
وقد تمنح استراتيجية الحصص كينشاسا رؤية أوضح للصادرات. لكنها لن تكفي وحدها لإنشاء صناعة كونغولية للمواد الأولية الوسيطة أو المواد الفعالة أو خلايا البطاريات. وتتطلب هذه الأنشطة كهرباء موثوقة وبنى تحتية لوجستية ومهارات تقنية وإطارا تعاقديا مستقرا.
لذلك يتعين على جمهورية الكونغو الديمقراطية الموازنة بين أفقين زمنيين. فهي تسعى على المدى القصير إلى الحد من فائض المعروض والدفاع عن إيراداتها. وعلى المدى الطويل، عليها تجنب أن تدفع القيود مصنعي السيارات إلى اختيار تقنيات أقل اعتمادا على الكوبالت على نحو دائم.
ويتجاوز هذا التحدي حدود الكونغو، إذ يتعلق بمكانة أفريقيا في التحول العالمي للطاقة. فما دام دور القارة يقتصر أساسا على تصدير المعادن الخام، سيظل نفوذها قويا في الإمدادات، لكنه سيكون أضعف في القيمة التي تُخلق.
وستكون الخطوة المقبلة تقييم النتائج الملموسة لنظام الحصص لعام 2026: الكميات المشحونة فعليا، وتطور الأسعار، والإيرادات العامة، ورد فعل مصنعي البطاريات. وسيظل الكوبالت استراتيجيا لجمهورية الكونغو الديمقراطية، لكن مستقبله سيتوقف بقدر ما على إدارة المعروض، على قدرة البلاد على التأثير في التحولات الصناعية التي تلي الاستخراج.