الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
بالنسبة إلى شركة صغيرة في أفريقيا الوسطى، لا يعتمد الحصول على قرض على قوة مشروعها فحسب. بل يتعين عليها أيضاً إثبات إيراداتها، وتقديم حسابات واضحة، وتوفير ضمانات. غير أن كثيراً من الأنشطة لا تزال تعمل من دون محاسبة رسمية. وتؤدي الفجوة بين واقع أصحاب المشاريع ومعايير البنوك إلى إبطاء الاستثمار وخلق الوظائف.
شركات نشطة، لكن يصعب تقييمها
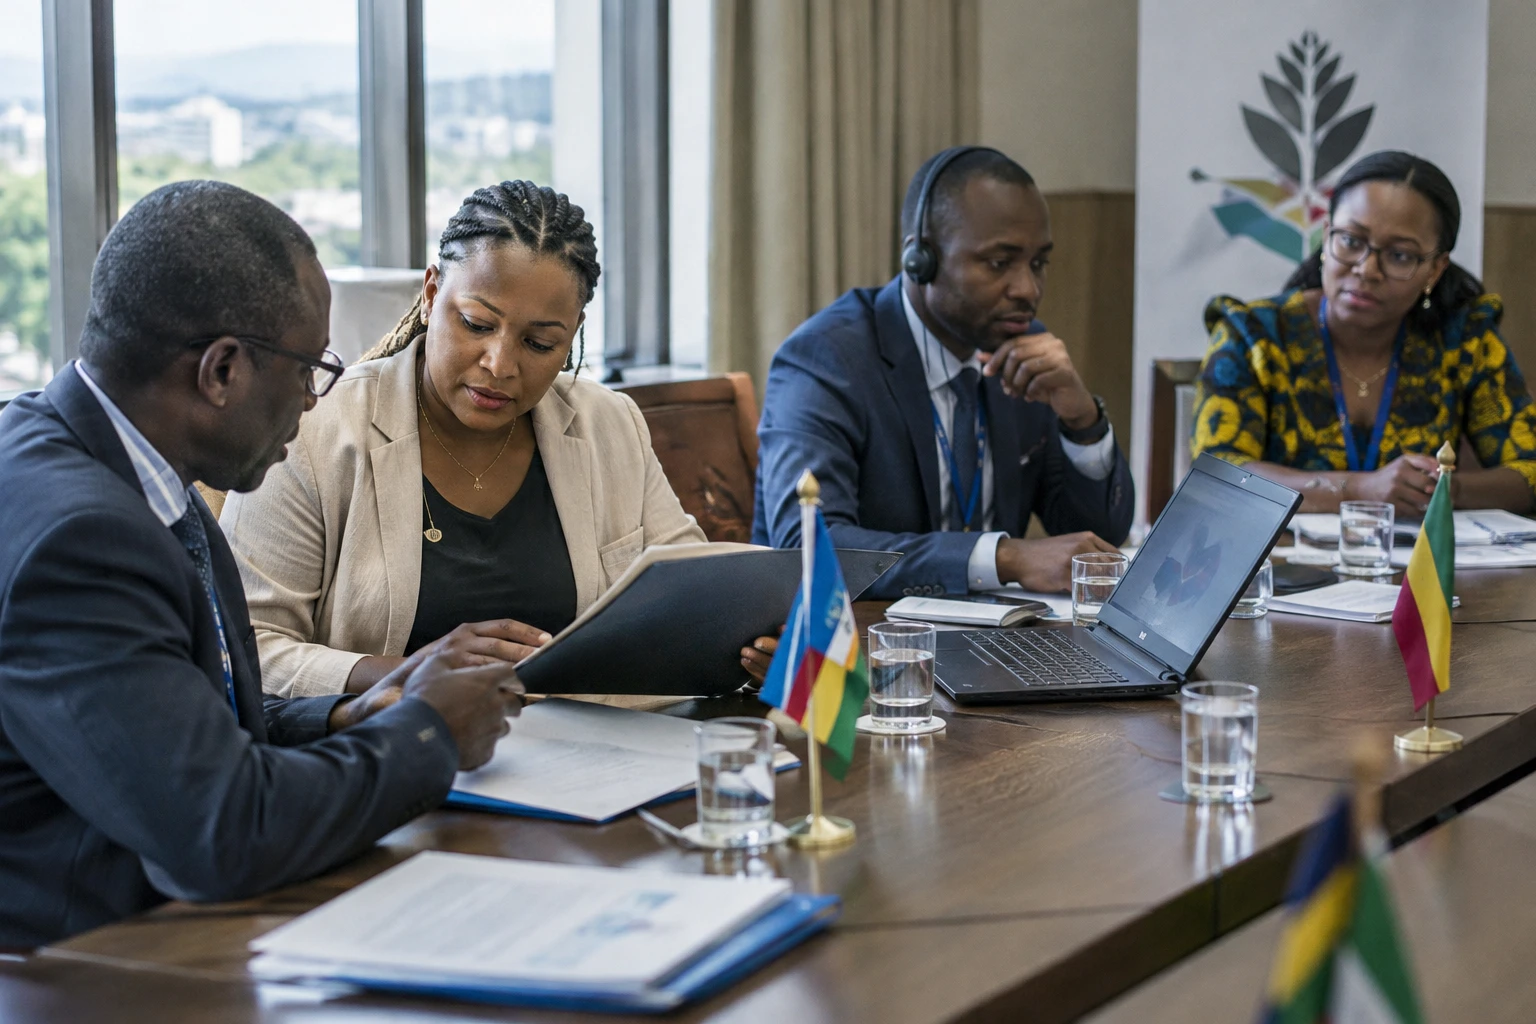
نوقشت المسألة في بانغي خلال أيام بانغي المالية، وهو موعد مخصص للقضايا الاقتصادية والمالية في جمهورية أفريقيا الوسطى. وسلط عليو مايغا، المسؤول الإقليمي في مؤسسة التمويل الدولية (IFC)، ذراع مجموعة البنك الدولي المعنية بالقطاع الخاص، الضوء على دور البيانات المالية في تقييم طلبات الائتمان.
في غياب الوثائق المحاسبية، تتوفر للبنوك عناصر أقل لقياس إيرادات الشركة وقدرتها على السداد. ولذلك غالباً ما تعتمد على ضمانات مادية، مثل قطعة أرض أو مبنى. وقد يظل رواد الأعمال الذين لا يملكون مثل هذه الأصول خارج دائرة الائتمان، حتى عندما يكون نشاطهم قائماً بالفعل.
وترى مؤسسة التمويل الدولية أن الأدوات الرقمية يمكن أن تكمل هذا التقييم. فمثلاً، قد تساعد تدفقات المدفوعات وبعض الأنماط التجارية على تكوين صورة أفضل عن نشاط الشركة. غير أن هذا النهج لا يغني عن شفافية الحسابات أو تحليل المخاطر. كما أنه يتطلب بيانات موثوقة ومتاحة ومحمية.
ووصف بنوا ماندوغو، مدير شركة «أور روج»، العقبات التي واجهها في إنتاج زيت النخيل في بوسونغو كافيه، على بعد نحو 50 كيلومتراً إلى الجنوب الغربي من بانغي. وأوضح أنه عمل لعدة سنوات في القطاع غير الرسمي، مع بنية تحتية محدودة ومعدات يدوية. وفي هذه الظروف، كان الحصول على تمويل مصرفي أمراً صعباً عليه.
وقال إنه، بعد تلقي تدريبات ومواكبة مهنية، تمكن من هيكلة شركته والحصول على قرض وشراء آلات إنتاج. وتُظهر شهادته مساراً ممكناً، لكنها لا تكفي وحدها لقياس حجم هذا التقدم على مستوى البلاد. ويتمثل التحدي في إتاحة هذه المواكبة لعدد أكبر من الشركات.
تنظيم الأنشطة من دون إقصاء المشاريع الصغيرة
يجري جزء كبير من النشاط الاقتصادي والتوظيف في جمهورية أفريقيا الوسطى ضمن القطاع غير الرسمي. ويقدّر تقرير لبرنامج الأمم المتحدة الإنمائي أن هذا القطاع يمثل 96.7% من العمالة و57% من الناتج المحلي الإجمالي، استناداً إلى بيانات سابقة. وتعطي هذه الأرقام مؤشراً على حجمه، لكنها لا تصف بالضرورة الوضع الراهن في كل قطاع أو منطقة. كما يشير تقرير برنامج الأمم المتحدة الإنمائي عن الاقتصاد غير الرسمي في جمهورية أفريقيا الوسطى إلى الصلة بين ضعف القطاع الخاص الرسمي واتساع القطاع غير الرسمي.
يمكن للتنظيم أن يساعد الشركة على فتح حساب مهني، وإنشاء سجل مالي، والوصول إلى أسواق أكبر. لكنه يفرض أيضاً إجراءات وتكاليف. وإذا كانت القواعد مرهقة للغاية أو لم تُشرح جيداً، فقد تبقى المنشآت الصغيرة على الهامش بدلاً من الانضمام تدريجياً إلى الاقتصاد الرسمي.
لذلك يشكل الإطار القانوني جزءاً من معادلة التمويل. وكانت الحكومة قد أفادت في 2025 بأن عدداً من الإصلاحات قيد الإعداد، ولا سيما ما يتعلق بمناخ الأعمال والقانون التجاري والشراكات بين القطاعين العام والخاص. وكان من المقرر آنذاك إحالة مشروع القانون التجاري إلى الجمعية الوطنية في الربع الرابع من ذلك العام. ولا تتيح المعلومات التي جرى الاطلاع عليها تأكيد ما آل إليه هذا الموعد. كما يذكر تقرير صندوق النقد الدولي الصادر في مايو 2025 عن جمهورية أفريقيا الوسطى مشروعاً لدعم رواد الأعمال الشباب، وإنشاء صندوق وطني للضمان والاستثمار لصالح الشركات الصغيرة.
تحدي الوظائف والمناطق
لا يكفي تحسين الوصول إلى الائتمان إذا لم تتمكن الشركات من الإنتاج بانتظام. كما تؤثر الكهرباء والنقل وأمن الإمدادات وإمكانية الوصول إلى الأسواق في تكاليفها. ولا تواجه جميع الشركات هذه القيود بالطريقة نفسها؛ فالنشاط القائم في بانغي لا يواجه بالضرورة الصعوبات نفسها التي تواجه وحدة تحويل تقع بعيداً عن الطرق الرئيسية.
في الصناعات الزراعية، يمكن للمعدات الحديثة زيادة كميات المنتجات المحولة محلياً وفتح أسواق أمام المنتجين. لكن هذه الاستثمارات تتطلب إمدادات مستقرة ومهارات فنية وعملاء قادرين على السداد. وبالنسبة إلى البنوك، يمكن للضمانات المشتركة وآليات التمويل المصممة للشركات الصغيرة أن تسهم في الحد من المخاطر، شرط وضوح قواعدها ومتابعة تنفيذها.
ويشكل توظيف الشباب تحدياً محورياً آخر. وتشير المادة التي يستند إليها هذا المقال إلى أن أكثر من 60% من الشباب يعانون البطالة أو نقص العمالة، من دون تحديد المؤشر أو الفترة المرجعية. ونظراً إلى عدم العثور على تحقق مستقل لهذا الرقم تحديداً، ينبغي التعامل معه بحذر. وعلى المستوى الإقليمي، يشير صندوق النقد الدولي مع ذلك إلى أن القطاع غير الرسمي وضعف الإنتاجية ونقص الوظائف الرسمية تمثل تحديات مستمرة في دول الجماعة الاقتصادية والنقدية لوسط أفريقيا (سيماك). ويذكّر تحليل صندوق النقد الدولي للنمو الشامل في سيماك، على وجه الخصوص، بالفجوة بين المهارات المتاحة واحتياجات الشركات.
قضية تتجاوز بانغي
يعني تحسين تمويل الشركات في جمهورية أفريقيا الوسطى أيضاً تعزيز المبادلات داخل سيماك وإعداد الشركات المحلية للوصول إلى أسواق أوسع. وتضم المنطقة 6 دول تتشارك مؤسسات اقتصادية ونقدية، من بينها بنك دول وسط أفريقيا. ولذلك تحدد القواعد الإقليمية والبنية التحتية والخدمات المالية جانباً من الفرص المتاحة للشركات في أفريقيا الوسطى.
كما نظمت اللجنة الاقتصادية للأمم المتحدة لأفريقيا ورشة عمل في بانغي في مايو 2026 حول صعوبات تمويل الشركات الصغيرة والمتوسطة والفرص المرتبطة بسلاسل القيمة الإقليمية ومنطقة التجارة الحرة القارية الأفريقية. وتركز هذه المبادرة على تقريب احتياجات الشركات من معايير المؤسسات المالية. وتعرض اللجنة الاقتصادية لأفريقيا هذه الورشة المخصصة لتمويل الشركات الصغيرة والمتوسطة في أفريقيا الوسطى.
وسيتوقف ما يأتي أقل على الإعلانات وأكثر على آليات ملموسة: ضمانات يمكن تفعيلها فعلياً، ومواكبة محاسبية، وإجراءات مبسطة، وإتاحة التمويل خارج العاصمة. ويتمثل هدف رواد الأعمال في القدرة على الاستثمار من دون أن يؤدي غياب الوثائق أو الأصول العقارية إلى إغلاق باب الائتمان منذ البداية. أما المؤسسات المالية، فعليها تقييم المخاطر بأدوات تراعي الواقع المحلي، مع حماية المدخرات واستقرار النظام.