الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
في غابورون، لم يعد السؤال ما إذا كانت بوتسوانا قد أحسنت إدارة قطاع الألماس. فقد فعلت ذلك أفضل من كثير من البلدان المنتجة. أما التحدي الآن فأصعب: ما الذي يمكنها بناؤه حين تدرّ هذه العائدات أقل، بينما لا يزال الاقتصاد يعتمد عليها في تمويل جزء كبير منه؟
يختبر تباطؤ السوق العالمية هذه الاستراتيجية. فقد ضعف الطلب على الألماس الطبيعي، وتراجعت الأسعار. كما غيّرت أحجار الألماس المصنّعة في المختبر، الأقل كلفة، توقعات المستهلكين. وبالنسبة إلى سكان بوتسوانا، لا يقتصر هذا التطور على أزمة في قطاع التعدين، بل يمس الإيرادات العامة والتوظيف واحتياطيات النقد الأجنبي وآفاق الشركات المحلية.
اقتصاد متين، لكنه يعتمد على محرّك واحد
منذ الاستقلال، رسمت بوتسوانا مساراً مميزاً في أفريقيا الجنوبية. فقد دعمت عائدات الألماس البنية التحتية والخدمات العامة وتراكم الاحتياطيات. وظل الدين تحت السيطرة لفترات طويلة، كما حافظت المؤسسات على مصداقية كبيرة لدى المستثمرين.
لكن هذا النجاح أوجد اعتماداً دائماً. ووفقاً لصندوق النقد الدولي، يمثل الألماس نحو 80 % من صادرات البلاد، وما يقارب ربع الناتج المحلي الإجمالي، وحصة كبيرة من إيرادات الدولة. وتُظهر البيانات المقدمة عند تجديد الاتفاق بين غابورون وشركة دي بيرز مدى هذا الانكشاف.
لذلك، لا تكمن المشكلة في سوء إدارة العائدات، بل في صعوبة تحويلها إلى قاعدة إنتاجية واسعة بما يكفي. فقد يحافظ اقتصاد ما على توازن حساباته العامة، بينما يظل عرضة لصدمة خارجية.
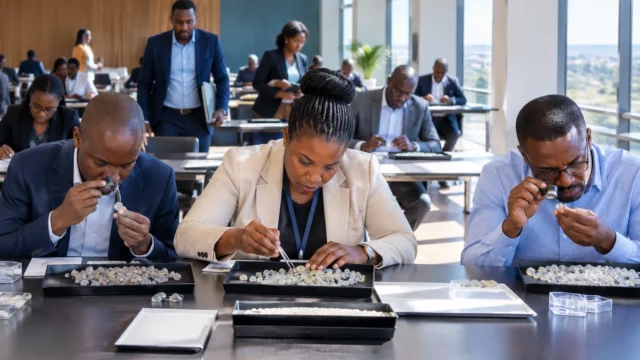
ويوضح التباطؤ الراهن ذلك. فقد خُفّض إنتاج شركة ديبسوانا، المملوكة مناصفةً لحكومة بوتسوانا وشركة دي بيرز، بسبب تراكم المخزونات وضعف الطلب. ويؤثر تراجع المبيعات مباشرةً في الصادرات، وكذلك في الإيرادات التي تموّل الميزانية الوطنية.
صدمة الألماس تضرب سوقاً تغيّرت بالفعل
لا تشكل منافسة الألماس المصنّع في المختبر السبب الوحيد للصعوبات. فهي تأتي في سوق تباطأت فيه مشتريات المجوهرات، ويسعى فيه الموزعون إلى تقليص مخزوناتهم. غير أن هذه الأحجار المصنّعة في المختبر أرست مستوى سعرياً جديداً، ولا سيما لدى المستهلكين الذين يراعون الكلفة.
تحاول حكومة بوتسوانا الدفاع عن قيمة الألماس الطبيعي، وتعتمد خصوصاً على إمكانية تتبع مصدره ومنشئه وصورته بوصفه منتجاً مستداماً. لكن هذا الرد التجاري لا يستطيع، بمفرده، تعويض انخفاض الطلب لفترة طويلة.
ويُفترض أيضاً أن يعزز الاتفاق الجديد المبرم في فبراير 2025 مع دي بيرز دور الدولة في التسويق. ومن المقرر أن تبيع شركة أوكافانغو للألماس، وهي شركة حكومية، حصة متزايدة من إنتاج ديبسوانا. وينص التوزيع المعلن على أن تتولى الشركة البوتسوانية بيع 30 % من الإنتاج خلال السنوات الخمس الأولى، مقابل 70 % لشركة دي بيرز. ويهدف هذا الاتفاق الممتد لعشر سنوات إلى زيادة القيمة التي تستحوذ عليها بوتسوانا.
قد يعزز هذا التطور القدرة التفاوضية لغابورون، لكنه لا يحل المسألة الجوهرية: فبيع حصة أكبر من منتج يتراجع لا يكفي لبناء اقتصاد متنوع.
التوظيف يكشف حدود النموذج
تظهر هشاشة النموذج بوضوح خصوصاً في سوق العمل. فقد سجلت هيئة الإحصاء في بوتسوانا معدل بطالة بلغ 27,6 % في الربع الأول من 2024، مقارنةً بـ25,9 % في الربع الثالث من 2023. وبلغ المعدل 38,2 % بين الشباب. كما تُظهر الإحصاءات الوطنية ارتفاع بطالة الشباب.
لا تعني هذه الأرقام أن قطاع التعدين لا يخلق أي نشاط اقتصادي. فهو يمول الموردين والخدمات، ويوفر إيرادات تدعم الاقتصاد. لكنه قطاع كثيف رأس المال، وتظل قدرته على استيعاب قوة عاملة شابة محدودة.
وتختلف آثار هذا الوضع بين المناطق. فغابورون تتركز فيها الإدارات والبنوك والمقار الرئيسية للشركات وجزء من الخدمات الحديثة. أما في مدن التعدين والمناطق الريفية، فترتبط الفرص بدرجة أكبر بالإنفاق العام والتجارة المحلية وتربية الماشية وتحويلات الدخل. ولذلك، يمكن أن تمتد آثار انخفاض إيرادات التعدين إلى ما يتجاوز مواقع الاستخراج بكثير.
كما تواجه الشركات الصغيرة مخاطر. فكثيراً ما تعتمد على العقود الحكومية واستهلاك الأسر والعقود المرتبطة بشركات التعدين الكبرى. وقد يؤدي انخفاض الإنفاق العام أو مشتريات الشركات سريعاً إلى تقليص هوامش أرباحها، حتى مع استقرار النظام المصرفي.
التنويع يمر عبر المنطقة
لا تبدأ بوتسوانا من الصفر. فالسياحة والخدمات الرقمية والصناعات الزراعية وتربية الماشية وتجهيز الأغذية والطاقة المتجددة والخدمات التعدينية توفر مسارات ملموسة. كما تشير بوابة الاستثمار التابعة لمجموعة تنمية الجنوب الأفريقي، سادك، إلى إمكانات البنية التحتية والسياحة ومعالجة المعادن. وتعرض سادك بوتسوانا بوصفها منصة للوصول إلى أسواق أفريقيا الجنوبية.
ويظل حجم السوق المحلية هو القيد الرئيسي. فمع عدد سكان محدود، يتعين على بوتسوانا بيع مزيد من السلع والخدمات إلى جيرانها. وتتيح لها عضويتها في سادك والاتحاد الجمركي لأفريقيا الجنوبية، ساكو، الوصول إلى فضاء اقتصادي أوسع، ولا سيما عبر جنوب أفريقيا.
يمكن لهذا التكامل الإقليمي أن يدعم الصناعات الزراعية والنقل والخدمات المالية وتصنيع المكونات. لكنه يتطلب تكاليف لوجستية تنافسية وكهرباء موثوقة ومهارات تقنية وإجراءات جمركية فعالة. ومن دون هذه الشروط، قد تظل إعلانات التنويع حبيسة وثائق التخطيط.
تحذير للاقتصادات المعتمدة على الاستخراج
تتجاوز دلالات صعوبات بوتسوانا حدودها. فهي تعني البلدان الأفريقية التي تعتمد على النفط والغاز والنحاس والكوبالت والليثيوم أو الذهب. وتظل الحوكمة الرشيدة أساسية، إذ تحمي الاحتياطيات العامة وتحد من مخاطر الأزمات. لكنها لا تغني عن سياسة صناعية وتدريب ملائم ونسيج من الشركات المحلية.
ويرى صندوق النقد الدولي أن اعتماد بوتسوانا على الألماس ازداد، بينما تقدم التنويع ببطء شديد. ويوصي تحليله لعام 2025 بإزالة العقبات التي تحد من نشاط القطاع الخاص.
من جهتها، وصفت مجموعة البنك الدولي انكماش الاقتصاد البوتسواني في 2024 وتراجعاً جديداً في 2025، بفعل تضافر انخفاض إيرادات الألماس والضغوط المالية العامة والتقدم المحدود في التنويع. ومع ذلك، ترى المؤسسة في الأزمة فرصة لتسريع الإصلاحات.
أما بالنسبة إلى غابورون، فقد بات الوقت أكثر ضيقاً. ويمكن للاتفاق الجديد مع دي بيرز أن يوفر موارد إضافية، وأن يمول جزءاً من التحول أيضاً. لكن النجاح سيتوقف على كيفية استخدام هذه الإيرادات: لدعم قطاعات قادرة على التصدير، وخلق وظائف مستدامة، وإفساح مجال أكبر أمام الشركات البوتسوانية.
ولا تزال لدى بوتسوانا مزايا مهمة: سمعة مؤسسية راسخة، وموقع مركزي في أفريقيا الجنوبية، وخبرة معترف بها في إدارة قطاع التعدين. وستتمثل الخطوة التالية في تحويل هذه المزايا إلى قدرات إنتاجية. ولن يكون المعيار الحقيقي لنجاحها بعد الآن جودة إدارة الألماس فحسب، بل متانة الاقتصاد الذي سيخلفه.