الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
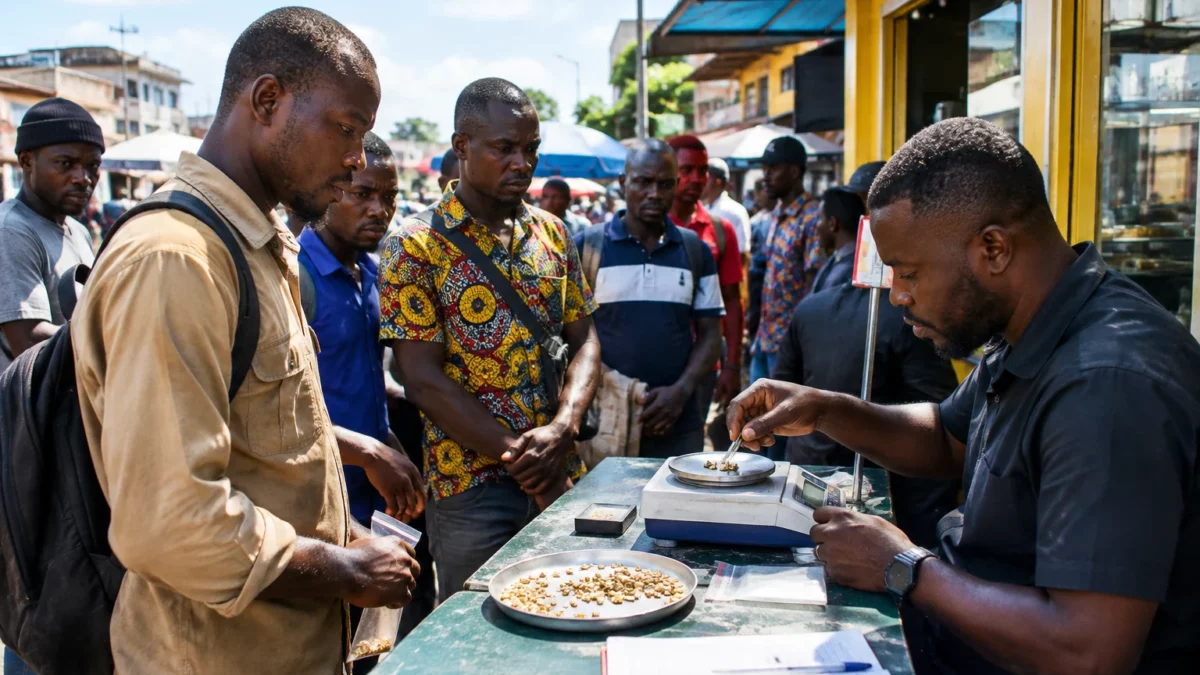
إن بناء مصفاة لا يضمن وحده بقاء ثروة الذهب داخل البلاد. فلا بد أيضاً من تأمين الإمدادات، ومراقبة إمكانية التتبع، والعثور على مشترين للسبائك المنتجة. وفي عام 2026، تراهن دول أفريقية عدة على هذه الحلقات لتعزيز موقعها في سلسلة الذهب.
من كاليمي إلى لواندا، مرحلة صناعية جديدة
تمتد هذه الدينامية عبر مناطق عدة، من دون أن تتبع نموذجاً واحداً. ففي جمهورية الكونغو الديمقراطية، أُطلقت أول مصفاة تجريبية في البلاد في 11 مارس بمدينة كاليمي، في إقليم تانغانيقا. وفي بوركينا فاسو، افتتحت رافينور-بي إف أبوابها في واغادوغو في سبتمبر. ثم افتتحت إثيوبيا، في 10 أكتوبر، مصفاة المعادن الثمينة الوطنية في المنطقة الاقتصادية الخاصة بولي ليمي، في أديس أبابا. ووفقاً لوكالة الأنباء الإثيوبية الرسمية «إينا» ومكتب رئيس الوزراء، تتجاوز طاقتها المعلنة 600 طن من المعادن الثمينة سنوياً عند التشغيل بكامل طاقتها.
وافتتحت غينيا مصفاة نيمبا للذهب في غبيسيا، بالعاصمة كوناكري، في 1 نوفمبر. وأكدت الوكالة الأفريقية «إيه بي إيه» والسلطات الغينية التاريخ. لكن أرقام الطاقة الإنتاجية المتداولة بشأن المشروع تستدعي الحذر: فالإعلانات العامة لا تكفي لتحديد حجم المعالجة الفعلي أو وتيرة الإنتاج.
وفي أنغولا، الدولة الواقعة في أفريقيا الجنوبية والتي لا يزال اقتصادها يرتبط بقوة بالنفط، افتُتحت أول مصفاة للذهب في 20 نوفمبر بالقطب الصناعي في فيانا، في لواندا. وأفادت الحكومة ووسائل الإعلام الأنغولية بأن شركة إنديما العامة موّلت المنشأة وأنشأتها، وصُممت لمعالجة ما يصل إلى 25 كيلوغراماً يومياً. كما تضم مختبراً وخدمة لمراقبة نقاء المعادن الثمينة.
يأتي هذا التوسع في وقت كانت فيه أفريقيا تمثل 27.9% من إنتاج الذهب العالمي في عام 2023، وفقاً للبيانات التي جمعتها مجموعة البنك الدولي. لكن استخراج حصة كبيرة من المعدن لا يعني السيطرة على المراحل اللاحقة: التكرير، والتصديق، والتسويق، والوصول إلى الأسواق.
التكرير محلياً لا يكفي
يمكن للتكرير المحلي أن يطور مهنًا متخصصة، من تحليل درجة النقاء إلى تصنيع السبائك. كما يمكن أن يقلل بعض تكاليف المعالجة في الخارج ويحسن معرفة تدفقات الصادرات. غير أن العوائد تعتمد على النشاط الفعلي للمنشآت، وجودة الرقابة، وحصة الذهب الوطني التي تستطيع شراءها.
الإمدادات مسألة محورية. فقد تمتلك مصفاة طاقة اسمية كبيرة من دون أن تتلقى ما يكفي من المعدن للعمل بكامل طاقتها. ولا يواجه المنتجون الصناعيون ومكاتب شراء الذهب وعمال المناجم الحرفيون القيود نفسها. وبالنسبة إلى هؤلاء، قد تحدد الأسعار المعروضة، وإمكانية الوصول إلى القنوات القانونية، وسرعة الدفع ما إذا كانوا سيبيعون محلياً أم سيلجؤون إلى مسارات أخرى.
تقدم غانا مثالاً على سياسة تجمع بين الشراء العام والتحويل. وأفادت «غولدبود»، الهيئة العامة المسؤولة عن سوق الذهب الحرفي وصغير النطاق، بأن 5.4 أطنان من أصل 5.7 أطنان اشترتها خلال فترة جزئية من أكتوبر قد جرى تكريرها في البلاد. ويعكس هذا الرقم، الذي نشرته الهيئة ونقلته وسيلة الإعلام الغانية «3 نيوز»، توسعاً في النشاط، لكنه لا يشكل حصيلة الشهر بأكمله. كما يذكّر بأن الإمدادات تعتمد على قواعد الشراء والتصدير، لا على وجود المصانع وحده.
ولإدراج الذهب ضمن احتياطيات بنك غانا أو بيعه في بعض الأسواق، فإن الامتثال للمعايير الدولية مهم أيضاً. وقد يسهل اعتماد معترف به، ولا سيما من رابطة سوق السبائك في لندن (LBMA)، الوصول إلى المشترين المؤسسيين. لذا يشكل التكرير الوطني مرحلة، بينما يشكل الاعتماد وإمكانية التتبع والثقة التجارية مراحل أخرى.
مشاريع في مراحل مختلفة
لا يعني افتتاح عدد من المصافي أن جميع المشاريع المعلنة أصبحت قيد التشغيل. ففي مالي، الدولة الساحلية وعضو تحالف دول الساحل، يُعرض مشروع «سوراما-سا» على أنه قيد الإنشاء، بطاقة معلنة تبلغ 200 طن سنوياً. وفي كوت ديفوار، تعتزم الحكومة تشغيل منشأة الشركة الإيفوارية للمعادن الثمينة في النصف الأول من عام 2027، بطاقة مستهدفة تبلغ 100 طن سنوياً. وتصف هذه الأرقام أهداف المشاريع، لا كميات جرى تكريرها بالفعل.
وتربط كوت ديفوار هذه البنية التحتية بالنمو المتوقع لإنتاجها من الذهب، مع هدف رسمي يبلغ 100 طن سنوياً بحلول عام 2035. وفي ملاوي، بجنوب أفريقيا، تحدثت شركتا «نيكو هولدينغز» و«إن بي إس بنك» مع وزارة المناجم عن احتمال المشاركة في مصفاة. وفي هذه المرحلة، لا يزال الأمر احتمالاً قيد الدراسة، وليس مصنعاً قيد الإنشاء.
وتثير هذه المسارات المختلفة سؤالاً مشتركاً: ما حصة القيمة المضافة التي ستبقى فعلياً في الاقتصاد المحلي؟ يمكن أن تستفيد المدن التي تقع فيها المنشآت من الإيرادات الضريبية والوظائف والمهارات. كما تنتظر مجتمعات التعدين، التي تقع غالباً بعيداً عن العواصم، آثاراً ملموسة على الدخل والخدمات وشفافية عمليات الشراء. ولا شيء يضمن التوزيع التلقائي لهذه المنافع.
المعركة المقبلة: السيطرة على التدفقات
بالنسبة إلى الحكومات، يرتبط التكرير بأهداف زيادة الإيرادات بالعملات الأجنبية، وإضفاء الطابع الرسمي على التجارة، وتكوين الاحتياطيات في بعض الحالات. وبالنسبة إلى شركات التعدين، فإنه يضيف مرحلة محلية إلى سلسلة التصدير. أما بالنسبة إلى العمال والتجار المحليين، فستتوقف جدواه على منافذ البيع وشروط الوصول إلى السوق.
وقد يؤدي تكاثر المنشآت أيضاً إلى تغيير التبادل بين البلدان المجاورة: إذ قد تتجاوز الحدود الوطنية عمليات جمع المعدن وخدمات التحليل والنقل الآمن وبيع السبائك. لكن الأمر سيتطلب تنسيقاً إقليمياً للحد من تفاوت القواعد الذي يشجع على انتقال التدفقات إلى القنوات الأقل رقابة.
لذلك لن يُقاس النجاح بعدد مراسم الافتتاح، بل بكميات المعالجة الفعلية، وإمكانية التحقق من مصدر المعدن، وانتظام الإمدادات، والشهادات المعتمدة. وفي عام 2027، سيسمح بدء تشغيل المنشأة الإيفوارية وارتفاع وتيرة عمل المنشآت التي افتُتحت حديثاً بالتمييز بين الطاقات المعلنة والنتائج الصناعية الفعلية.