الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
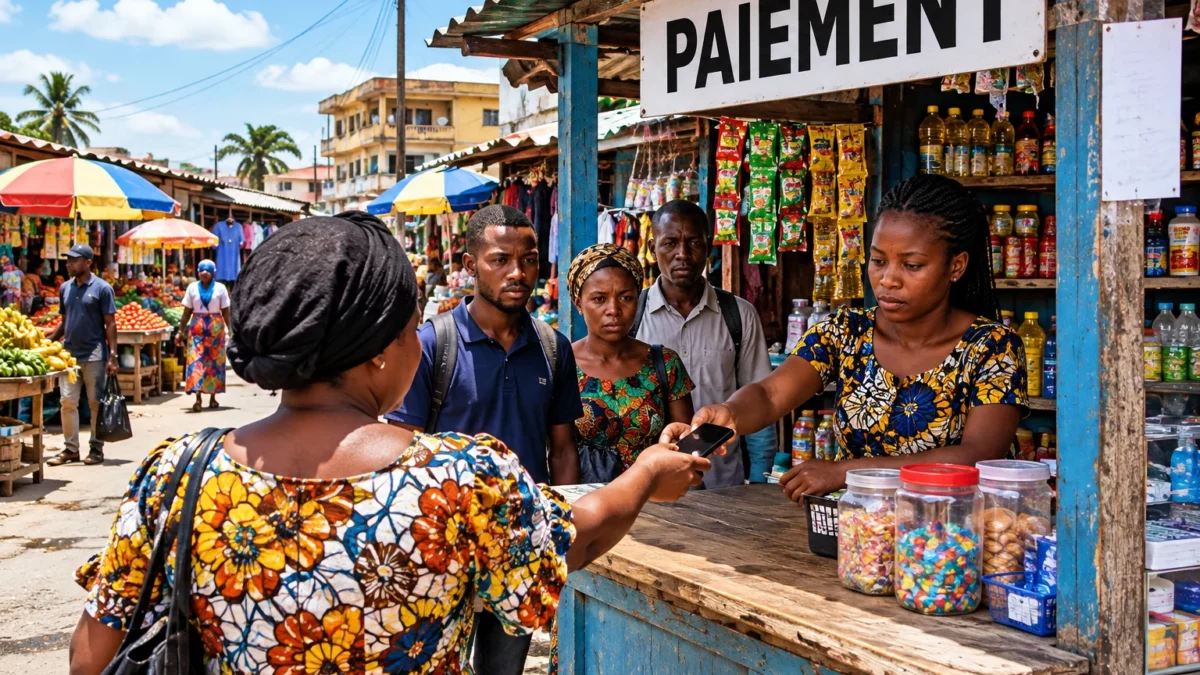
في كينشاسا والمدن الثانوية، أصبح إرسال الأموال عبر الهاتف جزءاً من الاستخدام اليومي. لكن دخول مشغّل جديد لا يضمن وحده خفض الرسوم أو تحسين الوصول؛ فكل شيء سيتوقف على شبكة الدفع، وتوافر الوكلاء، وثقة العملاء.
ترخيص يعيد فتح السوق
في 18 نوفمبر 2026، أعلن البنك المركزي للكونغو (BCC) منح Wave ترخيصاً للعمل مؤسسةً للنقود الإلكترونية في جمهورية الكونغو الديمقراطية. ويتيح هذا الترخيص للشركة إصدار النقود الإلكترونية وإدارتها، ضمن الإطار الذي حدده المنظّم. وأكدت Wave أيضاً حصولها على هذا الترخيص، الذي أعلنته الشركة في اليوم السابق، 17 نوفمبر.
يمثل القرار دخولاً جديداً إلى فئة ظلت التراخيص فيها نادرة. وكان سجل البنك المركزي للكونغو يضم حتى الآن 4 مؤسسات: Airtel Money، المرخّصة في فبراير 2012، وOrange Money، في مارس 2012، وVodacash، في يوليو 2012، وAfrimobile Money، في سبتمبر 2015. وتؤكد التواريخ الواردة في السجل الرسمي أن أياً من هذه التراخيص الأربعة لم يُمنح بعد عام 2015. وبذلك يرتفع عدد الجهات المرخّصة إلى 5 مع إضافة Wave، رهناً باستكمال تحديث السجل.
يمكن لمؤسسة النقود الإلكترونية تقديم خدمات الدفع والاحتفاظ بالأموال في صورة رقمية، وفقاً لترخيصها. ويميزها هذا الوضع التنظيمي عن مجرد تطبيق أو مزوّد خدمات تقنية. كما يضع نشاطها تحت إشراف البنك المركزي، الذي يسهر خصوصاً على الالتزام بالقواعد المنظمة للمدفوعات.
المنافسة تُحسم في الاستخدام اليومي
بالنسبة إلى الأفراد، سيتوقف نفع دخول مشغّل جديد أولاً على شروط عملية جداً: تكلفة التحويل، وسهولة سحب الأموال نقداً، وعدد نقاط الإيداع، وإمكانية إرسال الأموال إلى شبكات أخرى. وقد تستفيد الشركات والمتاجر الصغيرة أيضاً من أدوات إضافية للدفع أو التحصيل. غير أن هذه إمكانات يتيحها الترخيص، وليست دليلاً حتى الآن على انخفاض الأسعار أو تحقق تغطية فعلية.
ومن الضروري التمييز بين الحصول على الترخيص وإتاحة الخدمة فعلياً. ففي بلد شاسع، قد يتباين العرض بشدة بين كينشاسا والمراكز الحضرية الكبرى والمناطق الأقل خدمة. ولا تكون المحفظة الرقمية مفيدة إلا إذا تمكن مستخدموها من تعبئتها والدفع بها أو سحب أموالهم من دون رسوم مفرطة أو تنقلات شاقة. وستكون جودة الشبكة وتوافر الوكلاء وإدارة الشكاوى عوامل لا تقل أهمية عن التطبيق نفسه.
لذلك لن تتساوى آثار المنافسة على الجميع. فقد يتمكن العملاء الذين لديهم هاتف ويعيشون بالقرب من نقطة خدمة من مقارنة العروض بسهولة أكبر. وبالنسبة إلى المتاجر الصغيرة، قد تسهّل أداة دفع إضافية تحصيل الأموال، لكن اعتمادها سيتوقف على التكاليف وإمكانية تحويل الإيرادات سريعاً إلى نقد. يفتح الترخيص السوق، لكنه لا يزيل هذه القيود بمفرده.
تجارب إقليمية من دون نموذج جاهز
تتمتع Wave بخبرة في أسواق غرب إفريقيا. وقد أحصى التقرير السنوي لعام 2025 الصادر عن اللجنة المصرفية للاتحاد النقدي لغرب إفريقيا (UMOA)، والمنشور في أغسطس 2026، وجود 18 مؤسسة نقود إلكترونية مرخّصة في الاتحاد في نهاية 2025. كما أشار إلى نمو نشاط القطاع. وتوفر هذه البيانات نقطة مقارنة إقليمية، لكنها لا تتيح التنبؤ مباشرة بنتائج Wave في الكونغو الديمقراطية، إذ تختلف القواعد والشبكات وعادات الدفع من بلد إلى آخر.
وتقدم الكاميرون مؤشراً آخر، لكن ضمن ترتيب تنظيمي مختلف. ففي يونيو 2025، سمحت اللجنة المصرفية لإفريقيا الوسطى (COBAC)، وهي الجهة المنظمة للقطاع المصرفي في الجماعة الاقتصادية والنقدية لوسط إفريقيا (CEMAC)، لبنك Commercial Bank Cameroon بتقديم خدمة دفع تحت علامة Wave التجارية، بالشراكة مع Wave Transfer SA. وفي هذه الحالة، يتحمل البنك مسؤولية الخدمة المرخّصة. أما في الكونغو الديمقراطية، فيتعلق الترخيص الممنوح لـWave مباشرة بوضعها مؤسسةً للنقود الإلكترونية.
ويُظهر هذا الاختلاف أن العلامة التجارية نفسها لا تعمل بالضرورة وفق الإطار ذاته في البلدان المختلفة. فالكونغو الديمقراطية تقع في وسط إفريقيا، لكنها ليست عضواً في الجماعة الاقتصادية والنقدية لوسط إفريقيا؛ والجهة المرجعية لمنح هذا الترخيص فيها هي البنك المركزي للكونغو. ويمكن للتجربة الكاميرونية أن تسلط الضوء على مسائل الشراكة والتوزيع، من دون أن تشكل سابقة تنظيمية مطابقة.
الاختبار المقبل: النطاق الفعلي للخدمة
يأتي قرار البنك المركزي للكونغو في قطاع مدفوعات كونغولي يعمل فيه بالفعل عدد من المشغلين، وتلبي فيه التحويلات الرقمية احتياجات متنوعة. وبالنسبة إلى السلطات، يتمثل التحدي في الحفاظ على إشراف فعال مع إتاحة المجال للابتكار. أما بالنسبة إلى المستخدمين، فسيُقاس النجاح بالأسعار، وإمكانات التشغيل البيني، أي التبادل بين الشبكات، وأمان الأموال، والتغطية خارج المراكز الحضرية الرئيسية.
وعلى المستوى الإقليمي، يعزز هذا الدخول تنوع الجهات الفاعلة في مجال الدفع الرقمي في وسط إفريقيا. كما يدعو إلى متابعة كيفية تنظيم القواعد الوطنية لشركات تعمل في أسواق متعددة. وستكون الخطوات المقبلة حاسمة: الإطلاق الفعلي للعرض، وتوسيع شبكة الوكلاء، ونشر الأسعار، والاتفاقات المحتملة التي تتيح التحويلات بين الخدمات. عندها فقط قد يترجم الترخيص التنظيمي، أو لا يترجم، إلى تغيير ملموس للكونغوليين.