الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
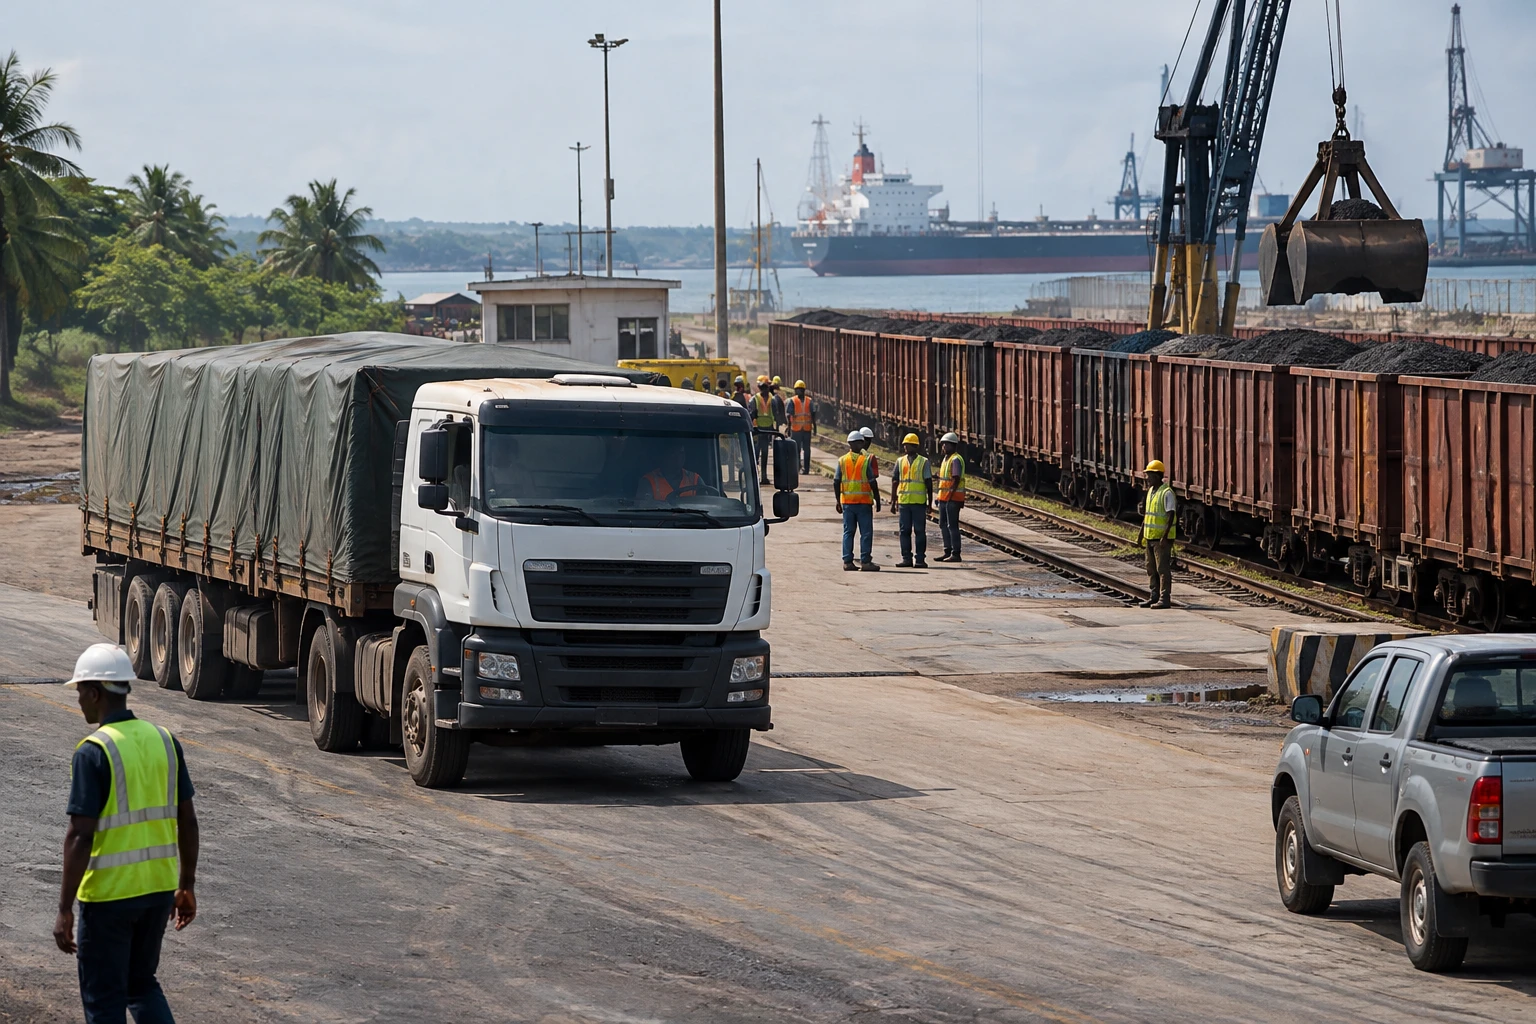
لا يكفي استخراج المنغنيز لبناء صناعة. وبالنسبة إلى ساحل العاج، يتمثل التحدي الآن في تحويل إنتاج تعديني كبير بالفعل إلى وظائف وخبرات وإيرادات صناعية. وقد حددت الاستراتيجية الحكومية هدفاً. لكن بين هدف المعالجة ومصنع يعمل، لا تزال هناك خطوات حاسمة.
هدف صناعي تضمنته الاستراتيجية الوطنية
تستهدف السياسة المتكاملة للموارد المعدنية والطاقة (PIRME)، التي عُرضت في 9 نوفمبر 2026، تنسيق الاستثمارات في التعدين والنفط والطاقة حتى عام 2040. وتعلن الحكومة أنها تريد معالجة 1.25 مليون طن من المنغنيز محلياً سنوياً. كما تنص الاستراتيجية على إنتاج 150 طناً من الذهب المكرر سنوياً، واستثمارات تقدر بنحو 38,000 مليار فرنك أفريقي في القطاعات المعنية.
يدخل المنغنيز في صناعة الفولاذ، ولا سيما في شكل فيرومنغنيز وسيليكونمنغنيز. كما تُستخدم بعض المنتجات المشتقة منه في سلاسل البطاريات. ومن شأن معالجة الخام محلياً أن تنوع الأنشطة بما يتجاوز الاستخراج. غير أن السياسة المتكاملة للموارد المعدنية والطاقة لا تحدد بعد المصنع الذي سيعالج المنغنيز، ولا الجدول الزمني لذلك أو الأسواق المستهدفة.
وتشير الإحصاءات الوطنية إلى إنتاج بلغ 1.117 مليون طن في 2025، مقابل نحو 1.03 مليون طن في 2024. وهذا الرقم، الذي نشرته الوكالة الوطنية للإحصاء، يضع الطموح المعلن عند مستوى قريب من الإنتاج السنوي الحالي. لكنه لا يعني أن هذه الكمية تتمتع بالفعل بقدرة صناعية على المعالجة.
مشاريع قائمة، لكن مرحلة تقدمها مهمة
قد يسهم مشروع خاص في تحقيق هذا المسار. إذ تعرض شركة نافا ليمتد الهندية مشروع مصنع للسيليكونمنغنيز في ساحل العاج، بطاقة معلنة تبلغ 31,500 طن سنوياً. غير أن هذه الطاقة أقل بكثير من الهدف الوطني البالغ 1.25 مليون طن. ولا تتيح المعلومات المتاحة علناً تأكيد بدء أعمال البناء أو موعد انطلاق الإنتاج.
لذلك، ينبغي التمييز بين معالجة الخام التي أعلنتها السلطات العامة وإنتاج المنتجات المصنعة في مصنع. فهذه الكميات لا يمكن مقارنتها مباشرة. وستعتمد الجدوى، خصوصاً، على التمويل والإمداد المنتظم وإمكانية الحصول على طاقة تنافسية والبنية التحتية للنقل وعقود البيع.
وتربط السياسة المتكاملة للموارد المعدنية والطاقة طموحاتها بمرافق النقل، ومنها ميناء للمعادن في سان بيدرو وخطوط سكك حديدية مخصصة لنقل الشحنات التعدينية. ويمكن لهذه البنى التحتية أن تصل مواقع الإنتاج بالوحدات الصناعية والأسواق. وسيكون إنجازها وتكلفتها ومدى توافقها مع احتياجات المناطق التعدينية عوامل حاسمة بقدر أهمية إعلانات الاستثمار.
منافسة إقليمية للاستحواذ على قيمة أكبر
وفي المنطقة، يدفع الغابون أيضاً باتجاه المعالجة المحلية. ففي 6 نوفمبر 2026، وقعت السلطات الغابونية مذكرة تفاهم مع ساوث مانغانيز إنفستمنت بشأن مجمع معدني مقترح في مبمبيلي. ويبلغ الاستثمار المعلن 116.7 مليار فرنك أفريقي. وهذا اتفاق بشأن مشروع، وليس دليلاً على أن منشأة قد بُنيت أو دخلت حيز التشغيل بالفعل.
وينص بروتوكول آخر، أُبرم في يوليو بين الغابون وإيراميت، على دراسة حلول لمعالجة ما يصل إلى 700,000 طن من الخام سنوياً بحلول نهاية 2031. وتوضح الشركة أن الدراسات لا تزال مطالبة بتحديد الجدوى الفنية والاقتصادية للمنشآت المقترحة. وتعكس هذه المشاريع توجهاً إقليمياً، لكن لا يزال يتعين متابعة تنفيذها.
وفي غانا، تستعد شركة غانا مانغانيز كومباني لإنشاء مصفاة تقدر تكلفتها بنحو 450 مليون دولار، بالقرب من منجمها في نسوتا. وكانت وكالة أنباء غانا قد أفادت في 2024 بإعلانات عن التحضير للمشروع. وهنا أيضاً، ينبغي التمييز بين الإعلانات والأعمال التي نُفذت فعلياً. كما تذكّر التجربة الجنوب أفريقية بأن صناعة المعالجة تعتمد على ظروف ملموسة: فقد أوقفت ترانسألويز إنتاجها في يوليو 2026، ولا سيما في ظل ارتفاع تكاليف الكهرباء، وفقاً للمعلومات الواردة في الملف الأولي، والتي لم تُتحقق منها هنا جهة مستقلة ثانية.
الاختبار سيكون في التنفيذ
ترى السلطات في ساحل العاج أن زيادة معالجة الخام قد توسع القاعدة الصناعية وتُبقي حصة أكبر من القيمة داخل البلاد. أما بالنسبة إلى الشركات، فالمعادلة ترتكز على التكاليف والطاقة والطلب. وبالنسبة إلى المناطق التعدينية وسكانها، ستعتمد العوائد أيضاً على الوظائف التي ستُستحدث والمهارات التي ستُنقل والآثار المحلية للبنى التحتية والأنشطة الاستخراجية.
وعلى مستوى غرب أفريقيا، تندرج هذه الخيارات ضمن مساعٍ إلى بناء سلاسل قيمة أكثر تكاملاً. فساحل العاج وغانا عضوان في الجماعة الاقتصادية لدول غرب أفريقيا (إيكواس). أما الغابون فينتمي إلى أفريقيا الوسطى؛ وتوفر مشاريعه نقطة مقارنة على مستوى القارة، لكنها لا تخضع للإطار الإقليمي نفسه. وقد تجذب المنافسة بين المنتجين رؤوس الأموال والشركاء الصناعيين، فيما تزيد أهمية الحصول على الكهرباء والأسواق المستهلكة.
لذلك، لن يكون المقياس العملي المقبل عدد الأهداف المعلنة بقدر ما سيكون نشر تفاصيل المشاريع الممولة والجداول الزمنية القابلة للتحقق والطاقات التي دخلت الخدمة فعلياً. وتحدد السياسة المتكاملة للموارد المعدنية والطاقة اتجاهاً لساحل العاج. وستحدد القدرة على تحويل هذا الاتجاه إلى منشآت تنافسية ما إذا كان المنغنيز سيصبح رافعة صناعية مستدامة، بدلاً من أن يظل خاماً يُصدّر في معظمه.