الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
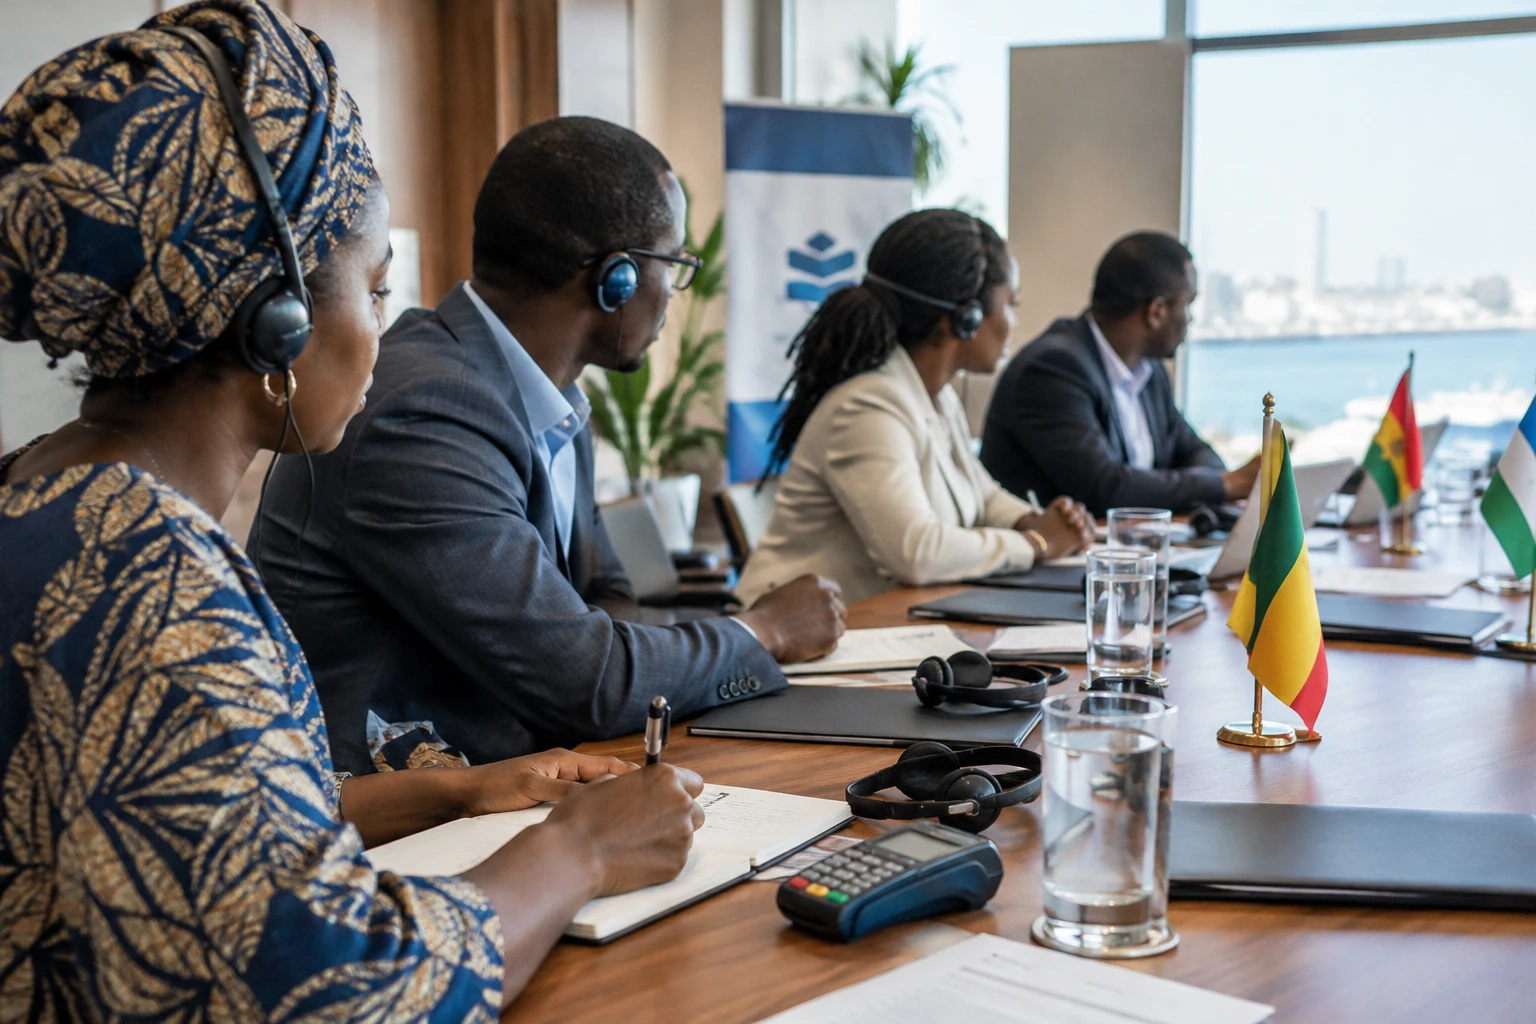
تشهد المدفوعات الرقمية نمواً سريعاً في الاتحاد الاقتصادي والنقدي لغرب إفريقيا (UEMOA). لكن ازدهارها لا يعتمد على التطبيقات والبطاقات وحدها، بل يرتكز أيضاً على الثقة والقواعد المشتركة وقدرة التجار على قبول هذه الوسائل للدفع. وفي هذا السياق، تندرج المسؤولية الجديدة التي أُسندت إلى المسؤولة الإيفوارية كريستيل نغيسان-ريغو لدى ماستركارد.
سوق إقليمية تشهد تطوراً متسارعاً
يضم الاتحاد الاقتصادي والنقدي لغرب إفريقيا 8 دول هي: بنين وبوركينا فاسو وكوت ديفوار وغينيا بيساو ومالي والنيجر والسنغال وتوغو. ويشرف البنك المركزي لدول غرب إفريقيا (BCEAO)، وهو البنك المركزي المشترك بينها، على جانب من الخدمات المالية الرقمية. كما تسهم مجموعة البطاقات المصرفية للاتحاد الاقتصادي والنقدي لغرب إفريقيا (GIM-UEMOA)، وهي هيئة مصرفية إقليمية، خصوصاً في تعزيز قابلية التشغيل البيني للبطاقات وشبكات الدفع.
وتُظهر بيانات البنك المركزي لدول غرب إفريقيا حجم الاستخدام والتحديات التي لا تزال قائمة في آن واحد. ففي عام 2024، بلغ عدد معاملات النقود الإلكترونية في الاتحاد 11 مليار عملية، بقيمة 160 415 مليار فرنك إفريقي. وزاد حجمها بنسبة 27% خلال عام واحد. وتعادل القيمة الإجمالية نحو 119% من الناتج المحلي الإجمالي الإقليمي، وهو مؤشر على كثافة التدفقات، لا على الثروة التي أنشأها القطاع.
لكن إتاحة الخدمات لا تعني استخدامها بانتظام. فقد أحصى البنك المركزي لدول غرب إفريقيا 248 مليون حساب نقود إلكترونية مفتوحاً في عام 2024، غير أن 76,9 مليوناً منها كانت نشطة. كما تتزايد مدفوعات التجار: إذ زاد عدد نقاط القبول بأكثر من الضعف خلال عام، ليبلغ نحو 3,7 ملايين نقطة. ومع ذلك، لا تزال الإيداعات والسحوبات تمثل حصة كبيرة من العمليات. لذا، يظل تحويل المحفظة الرقمية إلى وسيلة اعتيادية لتسديد ثمن المشتريات تحدياً محورياً.
تعيين على مستوى إفريقيا الناطقة بالفرنسية
تشغل كريستيل نغيسان-ريغو منذ يونيو 2026 منصب نائبة الرئيس المسؤولة عن تطوير الأعمال على مستوى الدول في إفريقيا جنوب الصحراء الناطقة بالفرنسية، وفق المعلومات التي أُعلنت عند تعيينها. ومن المقرر أن تقود نمو أعمال ماستركارد، وتطور شراكاتها، وتعزز حضورها في الأسواق المعنية.
تكوّنت خبرتها المهنية عبر عدة قطاعات في مجال المدفوعات. وقبل انضمامها إلى ماستركارد، عملت لدى فيزا في تطوير الأعمال ضمن منطقة الاتحاد الاقتصادي والنقدي لغرب إفريقيا. كما عملت في القطاع المصرفي وتقنيات الدفع، ولا سيما لدى إيكوبانك كوت ديفوار وأونافريك. وقد أكسبتها هذه المحطات خبرة في العلاقات بين المصارف وشبكات البطاقات ومشغلي النقود عبر الهاتف المحمول وشركات التكنولوجيا.
وكانت قد شغلت في ماستركارد مهام مرتبطة بإدارة الحسابات في الاتحاد الاقتصادي والنقدي لغرب إفريقيا. وتوسع المسؤولية الجديدة نطاق عملها ليشمل إفريقيا جنوب الصحراء الناطقة بالفرنسية. وستعمل مع الحكومات والمصارف ومشغلي خدمات الأموال عبر الهاتف المحمول وشركات التكنولوجيا المالية الناشئة. ولم تُعلن المعلومات المتاحة تفاصيل الأسواق المشمولة أو الأهداف المحددة بالأرقام.
قابلية التشغيل البيني تتجاوز البطاقات
بالنسبة إلى المستخدمين، التحدي العملي واضح: أن يتمكنوا من إرسال الأموال أو تلقيها، والدفع للتجار، والوصول إلى أرصدتهم من دون تعدد الحسابات أو الوسطاء. لكن الأنظمة لا تتصل ببعضها بسهولة دائماً. ويمكن للشراكات بين الشبكات الدولية والمصارف والجهات المحلية أن توسع نطاق قبول المدفوعات، إلا أن جدواها تعتمد على الرسوم والتغطية وسهولة الاستخدام.
يضطلع البنك المركزي لدول غرب إفريقيا ومجموعة البطاقات المصرفية للاتحاد الاقتصادي والنقدي لغرب إفريقيا بدور محوري في هذا المجال. فالبنك المركزي يحدد الإطار الإقليمي ويدعم الترابط بين المصارف، فيما تنفذ المجموعة حلولاً تقنية مشتركة. كما أبرمت ماستركارد شراكة رسمية مع المجموعة في عام 2024. وتبين أوجه التعاون هذه أن الشبكات الدولية ليست سوى جزء من منظومة تمتلك فيها المصارف المركزية والمؤسسات الإقليمية وشركات الاتصالات وشركات التكنولوجيا المالية الناشئة أدوات تأثير خاصة بها.
ولن تكون النتائج متماثلة للجميع. إذ تستطيع الشركات الكبرى والمتاجر الحضرية تجهيز نفسها ودمج المدفوعات الرقمية بسهولة أكبر. أما الشركات الصغيرة والباعة غير الرسميين والمتاجر البعيدة عن المراكز الحضرية، فقد تعوقهم العمولات وتكلفة أجهزة الدفع وجودة الاتصال أو الوصول إلى الكهرباء. وبالنسبة إلى العملاء، فإن أمن البيانات والوقاية من الاحتيال وإجراءات تقديم الشكاوى لا تقل أهمية عن توفر التطبيق.
الثقة شرط للشمول المالي
لذلك، لا تكفي زيادة عدد الحسابات المفتوحة لقياس الشمول المالي. بل ينبغي أيضاً النظر في نشاطها وتكلفة المعاملات وحماية المستخدمين وإمكانية استخدام الخدمات يومياً. وفي تقريره عن عام 2024، يشير البنك المركزي لدول غرب إفريقيا إلى تزايد مدفوعات التجار، لكن الإيداعات والسحوبات لا تزال تمثل حصة كبيرة من عمليات النقود الإلكترونية.
وتصف المسؤولة الشمول المالي بأنه بنية تحتية، لا مجرد شعار. وتعكس هذه العبارة واقعاً عملياً: إذ ينبغي أن تكون الخدمات موثوقة ومتاحة وملائمة لاحتياجات الأسر والشركات. لكن المسؤولية التجارية التي تتولاها لا تمنحها سلطة معالجة مسائل التنظيم والتسعير والتغطية بمفردها. فهذه الخيارات تتطلب مشاركة جهات عامة وخاصة متعددة.
كما يسلط تعيينها الضوء على حضور الكوادر الإيفوارية في مهن المدفوعات، وهو قطاع لا تزال فيه المسؤوليات التجارية والتكنولوجية موضع تنافس شديد. وقد تحدثت عن دلالة هذا التطور بالنسبة إلى الشابات في المنطقة. وهذا الجانب يندرج في إطار شهادتها، ولا يغني عن بحث الشروط العملية للوصول إلى المناصب القيادية والتقدم المهني.
تحدٍّ يتجاوز الشبكات الدولية
بالنسبة إلى الاتحاد الاقتصادي والنقدي لغرب إفريقيا، لا تقتصر الخطوة التالية على توسيع علامة تجارية أو شبكة. بل تتعلق بالتوافق بين الأنظمة وقبول التجار للمدفوعات وقدرة المستخدمين على إجراء معاملات آمنة بتكلفة معقولة. وتكشف أرقام عام 2024 عن سوق واسعة بالفعل، لكنها تظهر أيضاً فجوة بين عدد الحسابات واستخدامها النشط.
وتختلف الظروف بين دول إفريقيا جنوب الصحراء الناطقة بالفرنسية، تبعاً للبلدان والأطر الإقليمية. فالمبادرات المصممة للاتحاد الاقتصادي والنقدي لغرب إفريقيا لا تنطبق تلقائياً على الدول الخاضعة لبنوك مركزية أو جماعات اقتصادية أخرى. ولذلك، سيتعين على تطوير أعمال ماستركارد أن يراعي اختلاف القواعد والبنى التحتية. وستُقاس الأهمية الفعلية لهذا التعيين بالشراكات التي تُبرم وبالتوسع الفعلي في الاستخدام، ولا سيما لدى الشركات الصغيرة والأشخاص الذين لا تزال الخدمات المالية لا تصل إليهم بما يكفي.