الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
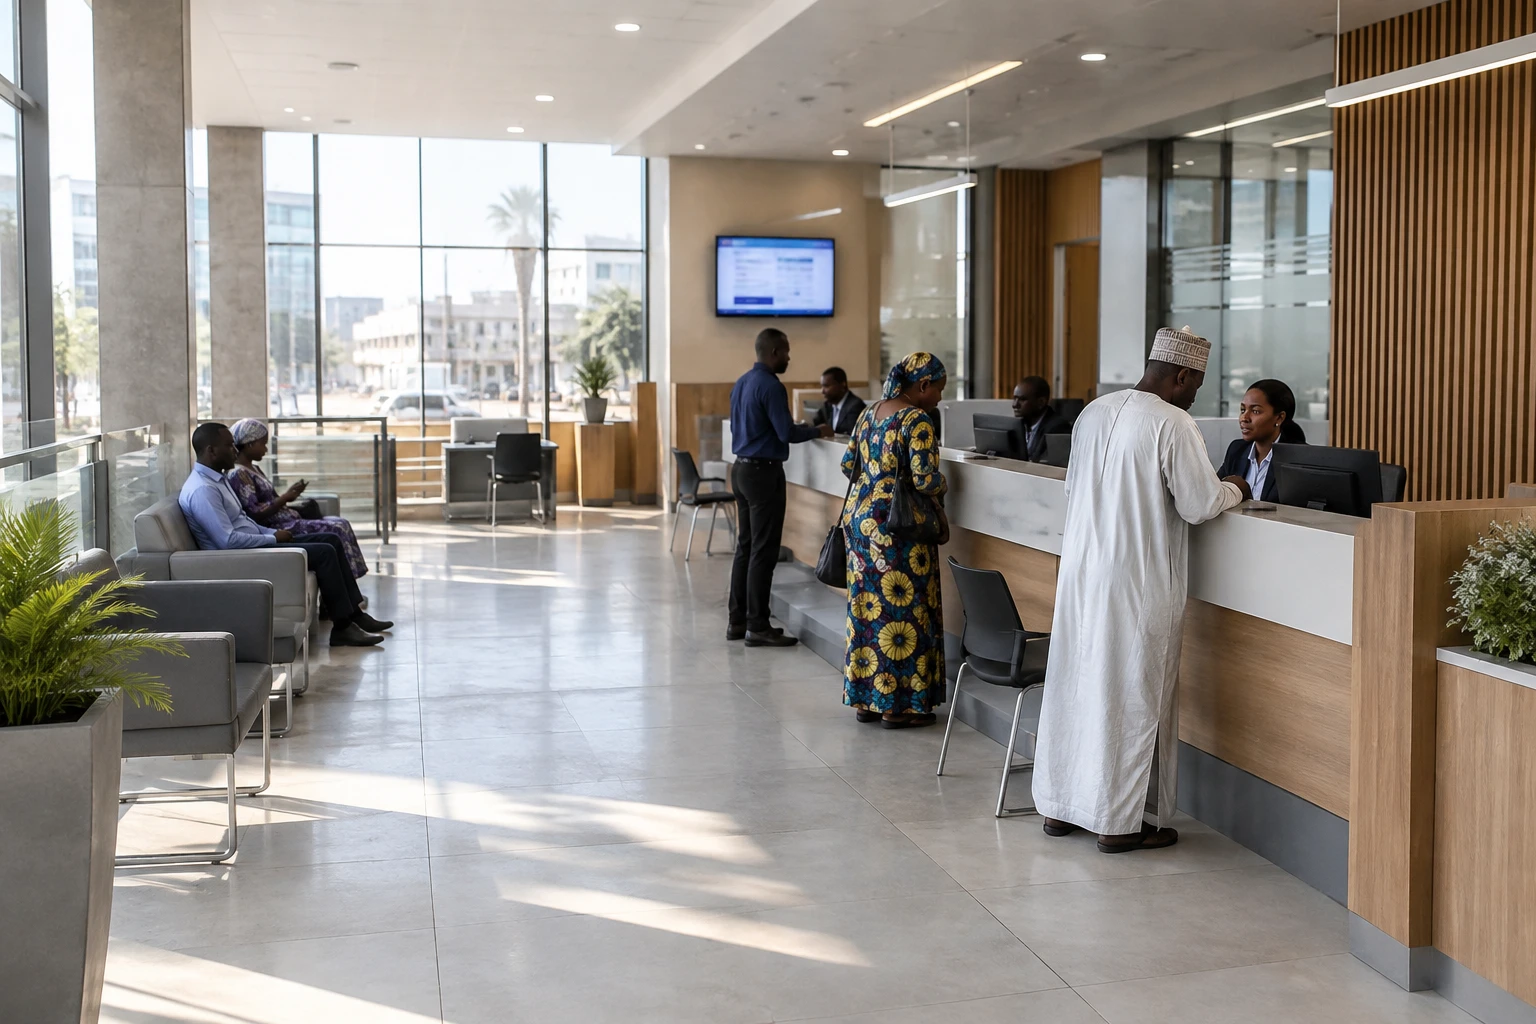
بالنسبة إلى تاجرة في نجامينا أو رائد أعمال تشادي صغير، لا يكفي فتح حساب دائمًا للعثور على تمويل ملائم. وتعوّل «كوريس بنك إنترناشيونال تشاد» الآن على عرض متوافق مع مبادئ التمويل الإسلامي لتوسيع قاعدة عملائها، في سوق لا يزال الوصول فيه إلى الخدمات المصرفية محدودًا.
خدمة جديدة في سوق محدود التعامل المصرفي
قدّم البنك في نجامينا، في 28 أكتوبر 2026، نافذته الإسلامية التي تحمل اسم «كوريس بنك إنترناشيونال بركة تشاد». ومن المقرر أن يتواصل عرض المنتجات في 29 أكتوبر، بحسب وسيلة الإعلام التشادية Le N’Djam Post. و«النافذة الإسلامية» خدمة متخصصة مدمجة في بنك تقليدي، وليست مؤسسة مستقلة.
ويكمل هذا العرض الجديد الأنشطة التقليدية لـ«كوريس» في تشاد. وكان البنك قد أطلق عملياته رسميًا في البلاد في 18 يونيو 2025، وهو تاريخ أكدته كوريس بنك إنترناشيونال تشاد. وبذلك تأتي «بركة» بعد نحو 16 شهرًا من دخول البنك السوق.
وأوضح المدير العام، فيديل توكو، أن أموال وعمليات الفرع الإسلامي ستُفصل عن أموال وعمليات النشاط التقليدي. ويهدف هذا الفصل إلى ضمان توافق المنتجات المقدمة مع القواعد الخاصة بهذا القطاع. كما ينبغي أن يترجم إلى ضوابط داخلية وإشراف تنظيمي.
إطار إقليمي قائم
يندرج الإطلاق ضمن إطار مشترك لدول الجماعة الاقتصادية والنقدية لوسط أفريقيا (سيماك)، التي تشاد عضو فيها. ففي عام 2022، اعتمدت السلطات النقدية الإقليمية لائحة تحدد شروط ممارسة التمويل الإسلامي والرقابة عليه. ويعرض بنك دول وسط أفريقيا (BEAC) أبرز أحكامها في تقريره عن الوضع والآفاق الاقتصادية والمالية لسيماك.
وينظم هذا الإطار خصوصًا المنتجات والامتثال ودور هيئات الرقابة. ومن الآليات الممكنة المرابحة: يشتري البنك سلعة يطلبها العميل، ثم يبيعها له بهامش ربح معلن مسبقًا. ويستبعد التمويل الإسلامي، من جملة أمور، القرض بفائدة، ويضع قواعد محددة للاستثمارات وتقاسم المخاطر.
لكن الحاجة المحتملة تتجاوز مسألة الامتثال الديني وحدها. ويقدّر بنك دول وسط أفريقيا أن تشاد تضم عددًا كبيرًا من المسلمين، إلا أن الانتماء الديني لا يكفي وحده للتنبؤ بالخيارات المالية لكل شخص. كما ستؤثر الأسعار وقرب الفروع وبساطة الإجراءات وثقة العملاء في الإقبال على هذه الخدمات.
أرقام ينبغي التعامل معها بحذر
يتداول مع المعلومات المصاحبة لهذا الإطلاق رقم 2.85% بوصفه معدل الشمول المصرفي الصارم في عام 2026. ولم نعثر على مصدر مستقل ثانٍ يتيح التحقق بدقة من هذا التقدير. أما وسيلة الإعلام التشادية Le N’Djam Post فتشير إلى معدل يقل عن 10%، من دون استخدام المؤشر نفسه أو منهجية حساب قابلة للمقارنة. لذلك لا ينبغي عرض هذه القيم على أنها متكافئة.
أما واقع سوق العمل الذي يغلب عليه الطابع غير الرسمي، فهو موثق على نحو أفضل. إذ تقدّر مجموعة البنك الدولي أن العمل غير الرسمي يشمل نحو 88% من الوظائف في تشاد. وهذا الرقم، الذي يشمل سوق العمل بأكمله، لا يؤكد وحده التقدير الذي يتجاوز 80%، والذي ذُكر خلال الإطلاق. وبالنسبة إلى العاملين لحسابهم الخاص وأصحاب الأنشطة الصغيرة، فإن المسألة ملموسة: إتاحة حلول للدفع والادخار والتمويل، من دون إجراءات مصممة للشركات الكبرى وحدها.
لكن إطلاق عرض مصرفي جديد لا يضمن تلقائيًا الشمول المالي. وستتوقف النتائج على قدرة «بركة» على خدمة العملاء خارج الأطر الرسمية، ولا سيما خارج الأحياء المركزية في نجامينا. فاحتياجات التاجر في المدينة والحرفي والمنتج الزراعي ليست متطابقة. لذلك ستحدد المنتجات وتكاليفها وشروط الاستفادة منها مدى فائدتها الفعلية.
منافسة تتوقف أيضًا على الثقة
لا تدخل «كوريس» سوقًا خالية من المنافسين. فالسوق التشادية تضم بالفعل عروضًا للتمويل الإسلامي تقدمها مؤسسات أخرى، ولا سيما في شكل نوافذ مصرفية أو تمويل قائم على المرابحة. وهذا الحضور يفرض على «بركة» التميز بجودة الخدمة ووضوح العقود وتوافر التمويل الذي يلبي الاحتياجات المحلية.
ولدى مجموعة «كوريس» خبرة في التمويل الإسلامي في عدة بلدان أفريقية. وقد تسهّل هذه الخبرة إطلاق المنتجات والإجراءات. لكنها لا تعفي الفرع التشادي من تكييف عرضه مع واقع البلاد، ولا من إثبات أن الفصل المعلن بين الأنشطة التقليدية والإسلامية مطبق فعليًا.
وعلى المستوى الإقليمي، تندرج المبادرة ضمن قطاع تسعى سلطات سيماك إلى إحكام تنظيمه. ويمكن لإطار مشترك أن يدعم تطوير خدمات متقاربة بين البلدان، شريطة تطبيق قواعد الامتثال فعليًا وفهم العملاء لها. وسيكون المؤشر التالي الذي ينبغي متابعته أقل ارتباطًا بعدد العروض المعلنة وأكثر باستخدامها: فتح الحسابات، والتمويلات الممنوحة، وإتاحة الخدمات للأنشطة الاقتصادية الصغيرة.