
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
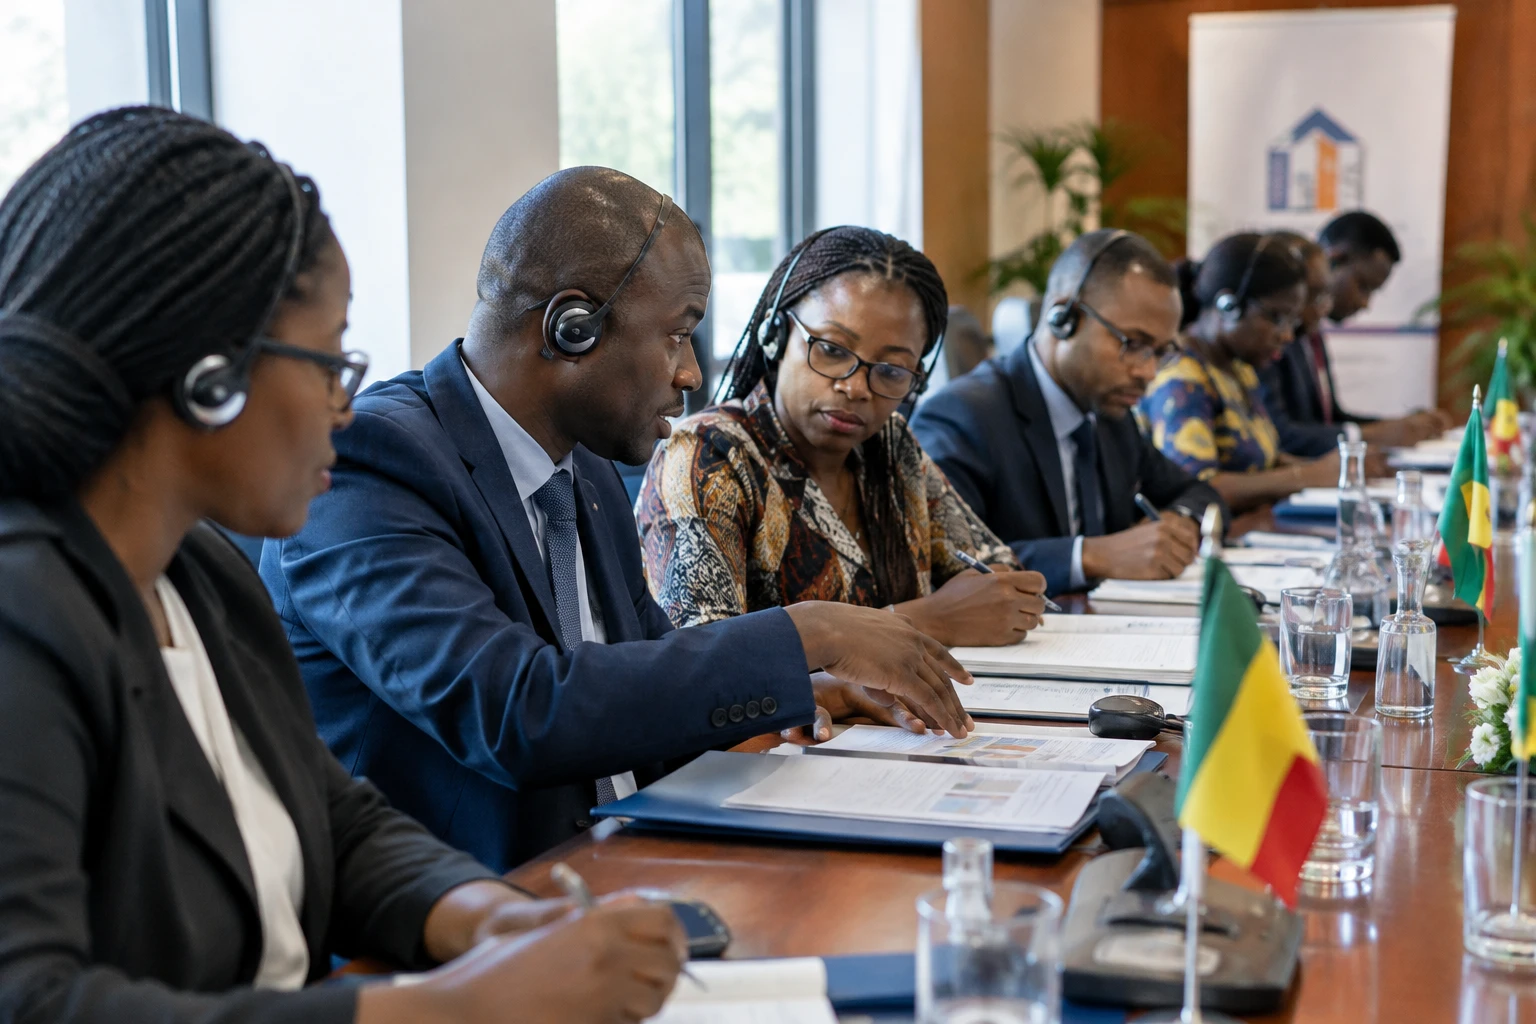
في بنين، لا يكفي جمع الأموال لبناء المساكن، بل يجب أيضاً أن تتمكن الأسر من الاقتراض والشراء. وتتيح عملية جديدة في السوق الإقليمية موارد للبنوك، لكنها لا تحل وحدها مسألة تكلفة القروض.
تمويل إقليمي يستند إلى احتياجات بنين
يتطور سوق العقارات في بنين في ظل تسارع التحضر. وفي عام 2025، كان 53% من السكان يعيشون في المدن، وفق بيانات البنك الدولي المستندة إلى تقديرات الأمم المتحدة. ويتركز الضغط خصوصاً حول كوتونو وأبومي-كالافي، فيما تظل بورتو نوفو عاصمة البلاد.
الاحتياجات السكنية كبيرة، لكن حجمها يختلف باختلاف طرق الحساب. وقدّر مركز تمويل الإسكان الميسور في أفريقيا العجز بنحو 300,000 وحدة في عام 2024. لذلك ينبغي عرض الأرقام الأعلى التي تُتداول أحياناً في بنين بوصفها تقديرات، لا حصيلة موحدة ونهائية.
وفي هذا السياق، ينص البرنامج الحكومي على بناء 20,000 مسكن اجتماعي واقتصادي موزعة على 14 مدينة. ومن المقرر أن يستوعب موقع ويدو، في بلدية أبومي-كالافي، 10,849 مسكناً. غير أن الحكومة وسّعت في 7 أكتوبر 2026 معايير الاستفادة من المساكن الاجتماعية، بعد أن رصدت صعوبات في تسويقها واعتبرت أن الفئة المستهدفة ضيقة أكثر من اللازم.
كيف تعمل عملية زكا
جمعت BSIC بنين 15 مليار فرنك CFA من خلال عملية توريق، عُرض اختتامها في كوتونو في 26 أكتوبر 2026، على هامش منتدى كابيتال ريتش. وجرت الاكتتابات بين 20 و31 يوليو. وشارك في العملية مستثمرون بنينيون وإقليميون.
يقوم التوريق على تحويل مستحقات — وهي قروض في هذه الحالة — إلى صندوق متخصص، يصدر بدوره أوراقاً مالية يشتريها المستثمرون. وبذلك تحصل المصارف على السيولة قبل سداد القروض بالكامل، ما يتيح لها توفير قدرات تمويلية جديدة.
يتألف إصدار FCTC ZAKA BSIC Bénin 2026-2033 من أربع شرائح. وتبلغ قيمة الشريحة الممتازة 10 مليارات فرنك CFA، بمعدل 7%. أما الشريحة المتوسطة فتبلغ 3 مليارات، بعائد 9%. ويبلغ مجموع الشريحتين الأدنى مرتبة ملياري فرنك CFA: إحداهما بمعدل 9%، والأخرى بلا كوبون، وفق وثائق العملية.
هذا الإصدار هو الثالث ضمن برنامج زكا، وأول سند اجتماعي فيه. وقد جمع البرنامج، الذي طورته AFINHAB، المعروفة سابقاً باسم CRRH-UEMOA، وشركة BOAD Titrisation، ما مجموعه 30 مليار فرنك CFA حتى الآن. وتهدف موارد العملية في بنين إلى دعم الإسكان الميسور، مع إعطاء الأولوية للمشترين لأول مرة وللمساكن التي لا يتجاوز سعرها 150 مليون فرنك CFA.
التحدي: تحويل الأموال إلى قروض ميسورة
تتمثل الفائدة بالنسبة إلى BSIC في تنويع مواردها وتحقيق توافق أفضل بين آجال هذه الموارد وآجال القروض العقارية، التي تُسدد غالباً على مدى سنوات عدة. كما يوزع الهيكل التمويلي المشاركة بين فئات مختلفة من المستثمرين، من المصارف إلى الأفراد.
لكن توفير التمويل للمصرف لا يؤدي تلقائياً إلى خفض أسعار الفائدة للأسر. فالتكلفة النهائية تعتمد أيضاً على مخاطر الائتمان والضمانات المطلوبة ومدة القروض وقدرة المقترضين على السداد. لذلك قد يظل الحصول على الائتمان صعباً على الموظفين والعاملين لحسابهم الخاص والأسر ذات الدخل غير المنتظم.
ويبرز تعديل معايير الاستفادة من المساكن الاجتماعية قيداً آخر: فاحتياجات السكن لا تتطابق دائماً مع القدرة الشرائية أو شروط الأهلية. ولا يقتصر التحدي على بناء المساكن، بل يشمل جعل شرائها متناسباً مع دخول الأسر، بما فيها الأسر العاملة في الاقتصاد غير الرسمي.
اختبار للسوق المالية في الاتحاد الاقتصادي والنقدي لغرب أفريقيا
تربط العملية تمويل الإسكان في بنين بالمدخرات الإقليمية. ويضم الاتحاد الاقتصادي والنقدي لغرب أفريقيا ثماني دول تتشارك، خصوصاً، عملة موحدة وسوقاً مالية إقليمية. ويمكن لاستثمارات من هذا النوع أن توسع مصادر تمويل المصارف، متجاوزة الودائع والموارد قصيرة الأجل.
وسيتوقف أثر زكا من الآن فصاعداً على الاستخدام الفعلي للأموال: عدد القروض الممنوحة، وفئات المستفيدين، والشروط المعروضة، وحصة ما يصل فعلياً إلى الأسر محدودة الدخل أو المشترين لأول مرة. عند هذه المرحلة تحديداً، يكتسب وصف «اجتماعي» معناه العملي.
وتسلط القضية الضوء في بنين، كما في أسواق الاتحاد الاقتصادي والنقدي لغرب أفريقيا الأخرى، على معادلة مشتركة: حشد رؤوس أموال طويلة الأجل من دون الخلط بين القدرة التمويلية وإمكانية الحصول الفعلي على السكن. وستتيح نتائج البرنامج وتطور معايير الاستفادة من المشاريع العامة قياس مدى إسهام هذا المورد الجديد في تقريب الأسر من تملك المساكن.



