الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
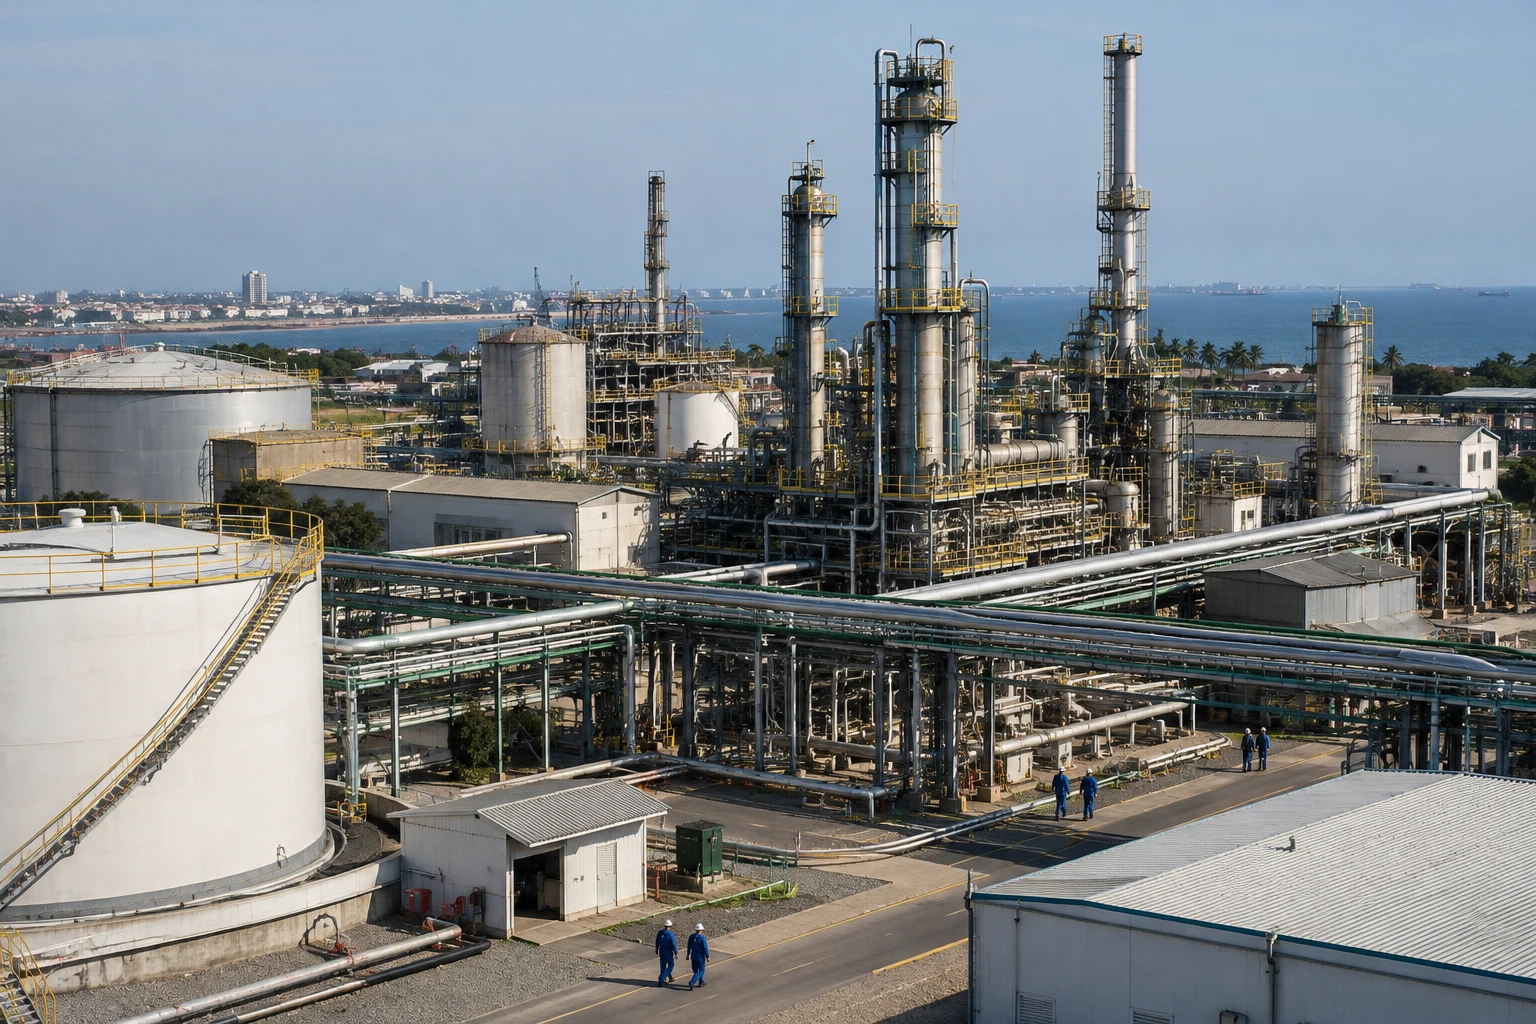
لا يضمن إنتاج النفط في الكونغو توافر كميات كافية من الوقود المكرّر. وتعيد مرحلة تقنية جديدة تحريك ملف تحديث الشركة الكونغولية للتكرير (CORAF)، لكن التمويل والقدرة الفعلية للمشروع لا يزالان بحاجة إلى توضيح.
تحدي تأمين الإمدادات في الكونغو
تقع مصفاة كوراف في بوانت نوار، وهي المصفاة الوحيدة العاملة حالياً في البلاد. وتعمل منذ عام 1982، وتملكها بالكامل الشركة الوطنية للنفط في الكونغو (SNPC)، وهي شركة عامة تتولى جزءاً من الأنشطة النفطية الوطنية. وتُقدّر طاقتها الاسمية بـ21 000 برميل يومياً، لكن هذه الطاقة النظرية لا تعني أن المنشأة تعالج هذا الحجم كل يوم.
وبحسب صندوق النقد الدولي (FMI)، غطت المصفاة نحو 60 % من استهلاك الكونغو للمنتجات النفطية في عام 2023. ويتعين تلبية الباقي عبر الواردات، ما يجعل الإمدادات عرضة لتكاليف النقل والأسعار الدولية والقيود اللوجستية. لذلك ينبغي فهم نسبة الواردات البالغة 40 % الواردة في المعلومات المتاحة باعتبارها تقديراً تقريبياً قد يتفاوت باختلاف السنوات والمنتجات.
ويؤثر هذا التفاوت أيضاً في المالية العامة. ويقدّر صندوق النقد الدولي أن الدعم المباشر الذي قدمته الدولة إلى كوراف بلغ في المتوسط 1,8 % من الناتج المحلي الإجمالي سنوياً بين عامي 2018 و2023. ويوصي بتقييم عمليات المصفاة والاستعداد لخفض هذا الدعم تدريجياً. وتسلط هذه التوصية الضوء على مفاضلة تتمثل في الحفاظ على قدرة محلية للتكرير، مع ضبط كلفتها على الميزانية.
مرحلة هندسية وليست قراراً استثمارياً بعد
في 5 أكتوبر 2026، أعلن إميل الخاسلي، المدير العام لشركة SOCAR Downstream، إطلاق مرحلة الهندسة الأولية، المعروفة باسم Pre-FEED. وتهدف إلى تحديد الخيارات التقنية ونطاق المشروع والمتطلبات اللازمة قبل إجراء الدراسات التفصيلية. وبعبارة أخرى، تساعد هذه المرحلة على تحديد ما ينبغي بناؤه أو تجديده والاستعداد لتقييمه.
وتعمل SOCAR Downstream، التابعة لشركة النفط الحكومية الأذربيجانية SOCAR، مستشاراً لإدارة المشروع لصالح SNPC. وينبثق العمل عن اتفاق أبرم في باكو في 4 أبريل 2024 بين الشركتين، ويتعلق بتحسين كوراف وتوسعتها. ومن ثم، يمثل إطلاق Pre-FEED تقدماً في الإعداد للمشروع، لكنه لا يؤكد الكلفة النهائية أو الجدول الزمني للأعمال أو اكتمال التمويل.
وتظل المسألة المالية محورية. فقد أفاد مسؤولون في كوراف وSNPC خلال السنوات الأخيرة بأنهم يسعون إلى إيجاد شركاء ومصادر تمويل. وما لم تُحسم هيكلة التمويل، لا تتيح المرحلة التقنية استنتاج أن الأعمال ستبدأ قريباً. وينبغي للإعلانات المقبلة أن توضح الاستثمارات والقدرات المستهدفة والمنتجات المعنية وضمانات التنفيذ.
التحديث أو البناء أو الاستيراد: مسارات متوازية عدة
تحديث كوراف ليس المشروع الوحيد الذي يُفترض أن يعزز إمدادات الوقود. فقد وقعت الكونغو أيضاً في عام 2020 اتفاقية مع شركة الاستثمار الصينية Beijing Fortune Dingheng Investment لإنشاء مصفاة جديدة في منطقة بوانت نوار، قرب فوتا. وقدّمت وزارة المالية آنذاك طاقة متوقعة تبلغ 2,5 مليون طن من المحروقات سنوياً، مع توقع بدء التشغيل بحلول عام 2023. وقد انقضى هذا الموعد الأولي؛ وتشير المعلومات الواردة في المادة المصدر إلى عام 2027، لكن لم يثبت هنا أي تأكيد مستقل لهذا الموعد.
ويتعلق مسار ثالث بالإمدادات الخارجية. ففي أواخر يونيو 2026، زار وفد من SNPC لاغوس للقاء مصفاة Dangote Petroleum Refinery. وأفادت قناة Channels Television النيجيرية ووكالة APA الإفريقية ببدء مناقشات بشأن شراكة محتملة. إنها مباحثات وليست عقداً أُعلن عنه. وبالنسبة إلى الكونغو، يمكن للإمدادات الإقليمية أن تكمل الإنتاج المحلي، لكنها لن تحسم وحدها القرارات المتعلقة بمستقبل كوراف.
وتستند هذه الخيارات إلى منطلقات مختلفة. فتجديد المنشأة القائمة قد يحافظ على الخبرات والبنى التحتية الموجودة بالفعل في بوانت نوار. أما إنشاء مصفاة جديدة فيعد بقدرة أكبر، لكنه يتطلب استثماراً ضخماً وتنفيذاً فعلياً. ويمكن للواردات أن تلبي بعض الاحتياجات بسرعة أكبر، مع استمرار الاعتماد على الموردين والأسواق الخارجية.
آثار ملموسة على المستهلكين والمالية العامة
تتمثل المسألة الأكثر إلحاحاً للأسر وشركات النقل والمؤسسات في انتظام الإمدادات. وقد تعطل التأخيرات أو الانقطاعات التنقل وتوزيع السلع والنشاط الاقتصادي. ولا تتوزع العواقب بالتساوي: فقد تتمكن الشركات أحياناً من استيعاب التكاليف الإضافية أو إيجاد حلول لوجستية، بينما تكون هوامش التجار الصغار والعاملين المعتمدين على النقل أضيق.
وفي بوانت نوار، قد تشمل مشاريع التكرير أيضاً فرص العمل والتدريب وأنشطة التعاقد من الباطن. لكن المنافع ستعتمد على خيارات الاستثمار والمحتوى المحلي والقدرة على تشغيل المنشآت بصورة مستدامة. وفي برازافيل، سيتعين على السلطات متابعة كلفة الأعمال، فضلاً عن نفقات الدعم اللازمة للتشغيل وآثارها على الميزانية العامة.
لذلك لا يقتصر النقاش على كمية النفط الخام المنتجة، بل يشمل التكرير محلياً وجودة الوقود وتوافره، فضلاً عن توزيع التكاليف والعوائد. إن هدف مضاعفة إنتاج النفط الوطني ليصل إلى 500 000 برميل يومياً بحلول عام 2030، الوارد في المعلومات المتاحة، لا يضمن وحده زيادة مماثلة في إمدادات الوقود المكرّر؛ فالاستخراج والتكرير مرحلتان منفصلتان.
تقييم الأثر الإقليمي على المدى الطويل
تندرج الكونغو، وهي عضو في الجماعة الاقتصادية والنقدية لوسط أفريقيا (CEMAC)، ضمن منطقة تتجاوز فيها تحديات أمن الإمدادات والبنى التحتية للطاقة الحدود الوطنية. وقد تتمكن مصفاة مجددة أو منشأة جديدة في بوانت نوار من خدمة الأسواق المجاورة، إذا سمح إنتاجها ولوجستياتها بذلك. والجماعة الاقتصادية والنقدية لوسط أفريقيا منظمة إقليمية تضم دولاً عدة في وسط أفريقيا للتعاون الاقتصادي والنقدي.
لكن البعد الإقليمي يظل احتمالاً، لا نتيجة مضمونة. فهو يعتمد على القدرات التي ستُنشأ فعلياً وكلفة الإنتاج ومسارات النقل والاتفاقات التجارية. والخطوة المقبلة التي ينبغي ترقبها هي نشر نتائج Pre-FEED، ثم عرض خطة تمويل وجدول زمني يمكن التحقق منهما. وبالنسبة إلى الكونغوليين، سيكون الاختبار عملياً: توافر الوقود بانتظام أكبر، من دون أعباء على الميزانية تتزايد إلى ما لا نهاية.
إعلان SOCAR Downstream عن إطلاق Pre-FEED ؛ تقييم صندوق النقد الدولي للدعم العام المقدم إلى كوراف ؛ بيانات إدارة معلومات الطاقة الأمريكية عن قطاع النفط في الكونغو.