الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
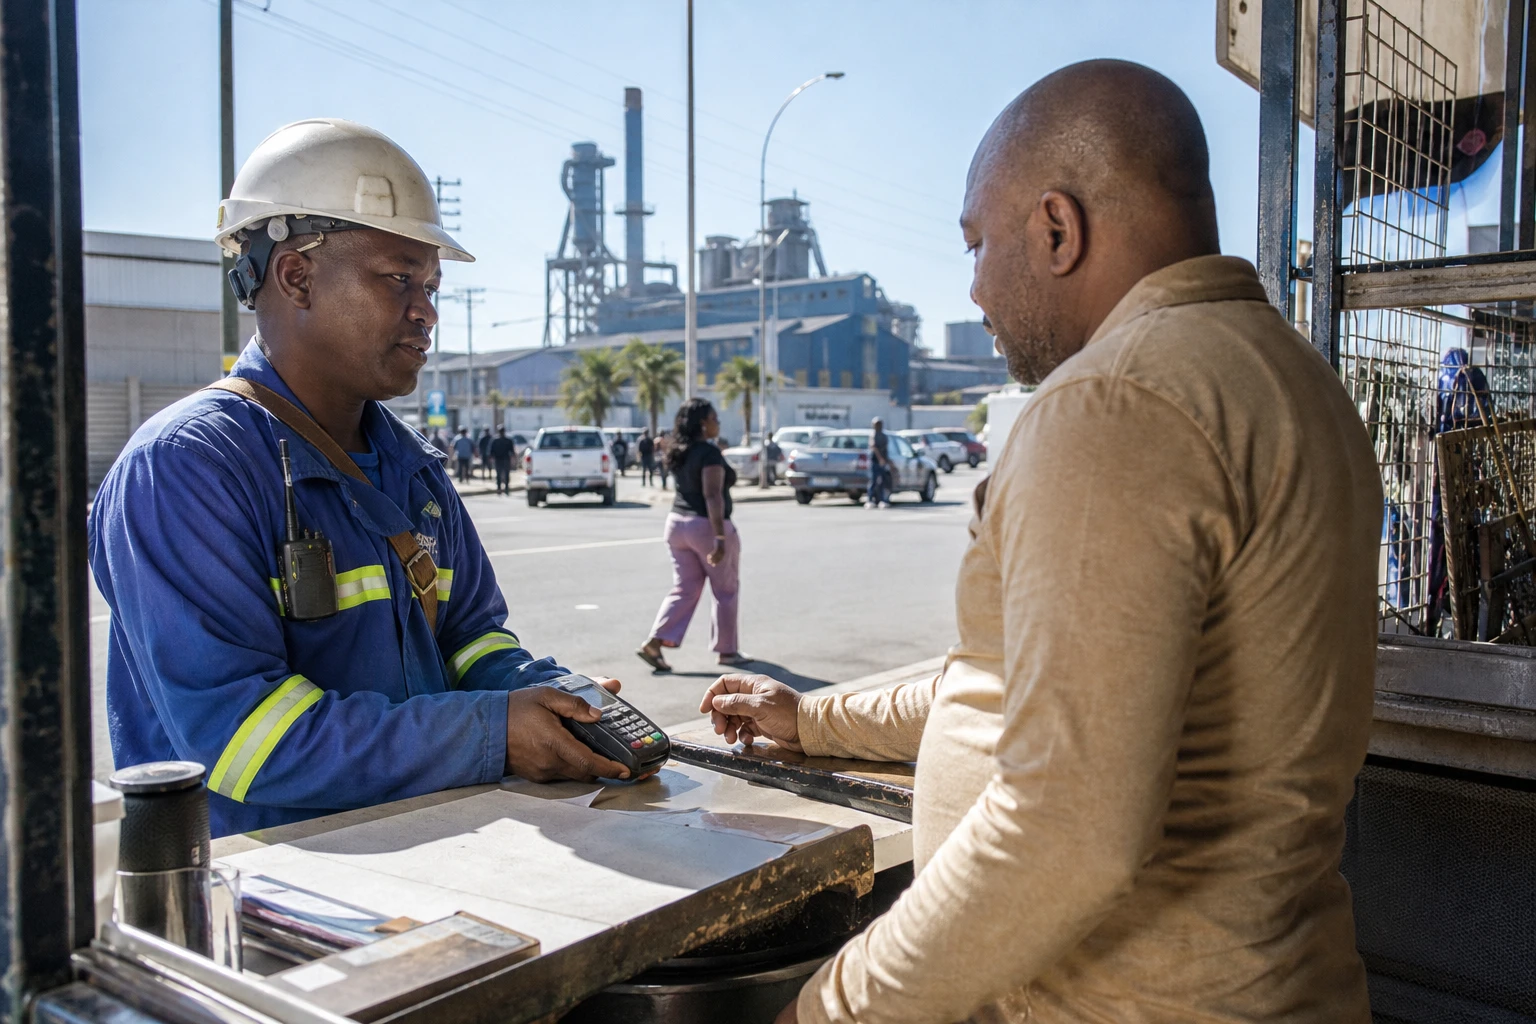
في الصناعة بجنوب أفريقيا، بات كل ميغاواط يُوفَّر وكل طن من الغاز يُعاد استخدامه يؤثران في القدرة التنافسية. ولذلك، فإن تحول صناعة الصلب في فاندربيلبارك ونيوكاسل يعتمد على المنشآت بقدر اعتماده على الحصول على التمويل.
اتفاق يركز على الطاقة والمياه والموارد
وقعت أرسيلورميتال جنوب أفريقيا (AMSA) وفيوليا ونورفند، في 21 سبتمبر 2026، اتفاقاً لتطوير عدد من مشاريع إزالة الكربون وكفاءة استخدام الموارد في مواقع شركة الصلب بجنوب أفريقيا. وأكدت فيوليا ومعهد الحديد والصلب في جنوب أفريقيا، وهو المنظمة المهنية للقطاع في البلاد، الإعلان.
لا يمثل البرنامج بعد قراراً نهائياً بالاستثمار. إذ يتعين أولاً تحويل الأفكار التقنية إلى مشاريع تخضع للتقييم الصناعي والتجاري والمالي والبيئي. والهدف هو إعداد عمليات متينة بما يكفي لجذب رؤوس الأموال والخبرات المتخصصة.
وتتمثل الأولويات الأولى في استعادة الغازات الناتجة عن الأفران العالية وإعادة استخدامها. ويمكن لهذه الغازات توفير جزء من الطاقة اللازمة لتشغيل المنشآت. ومن شأن الاستفادة منها أن تحد من حرق الغاز، وتقلل شراء أنواع الوقود من مصادر خارجية، وتحسن الكفاءة الإجمالية للمواقع.
ويريد الشركاء أيضاً تحديث البنية التحتية للبخار وتوليد الكهرباء. وستتناول دراسات أخرى الطاقة المتجددة، وتحسين استخدام المياه، ومعالجة مياه الصرف الصحي، واستعادة الموارد. وتفصل فيوليا محاور البرنامج الصناعي.
صناعة الصلب تواجه ضغوطاً قبل الكربون الأوروبي
تأتي المسألة المناخية في قطاع يعاني أصلاً من ارتفاع تكاليف الكهرباء، والصعوبات اللوجستية، وضعف الطلب. ولا تزال جنوب أفريقيا ثاني أكبر منتج للصلب في القارة، بعد مصر. لكن إنتاجها من الصلب الخام تراجع بشدة منذ بلوغه ذروته في عام 2006.
وتقدر دراسة حديثة لمنظمة التعاون الاقتصادي والتنمية أن جنوب أفريقيا أنتجت 4.7 ملايين طن من الصلب الخام في عام 2024. وبلغ معدل استخدام الطاقة الإنتاجية في صناعة الصلب الأساسية نحو 65% آنذاك. ويحد هذا الوضع من الهوامش المتاحة لتمويل معدات جديدة.
ولا يزال النموذج الصناعي يعتمد بدرجة كبيرة على الفحم وعمليات الأفران العالية. وتهدف خارطة الطريق التي نشرتها AMSA إلى خفض كثافة الكربون بنسبة 25% بين عامي 2018 و2030. كما تطمح الشركة إلى خفضها بنسبة 86% بحلول عام 2050، لتصل إلى 0.40 طن من مكافئ CO2 لكل طن من الصلب الخام.
وتعتمد هذه المسيرة على عدة روافع، تشمل زيادة استخدام الخردة، وتركيب قدرات للطاقة الشمسية في الموقع، واللجوء في نهاية المطاف إلى الاختزال المباشر للخام والأفران الكهربائية. وتعرض خارطة الطريق المناخية لأرسيلورميتال جنوب أفريقيا هذه الأهداف والتدابير الأولى المقترحة.
لكن التحول أكثر تعقيداً من مجرد استبدال تقنية بأخرى. فالاختزال المباشر باستخدام الهيدروجين يتطلب كهرباء وفيرة وتنافسية الأسعار. كما تحتاج الأفران الكهربائية إلى شبكة موثوقة وإمدادات منتظمة من الخردة. وفي بلد واجه فيه الصناعيون انقطاعات وقيوداً على الشبكة، يعتمد خفض الانبعاثات مباشرة على إصلاح قطاع الطاقة.
آلية الكربون الأوروبية تغيّر حسابات المصدّرين
تُلزم آلية تعديل الكربون على الحدود التابعة للاتحاد الأوروبي، المعروفة اختصاراً باسم CBAM، المستوردين الأوروبيين تدريجياً بالإفصاح عن الانبعاثات المرتبطة ببعض المنتجات المستوردة ثم تغطيتها. وتشمل الآلية الحديد والصلب، وقد ترفع تكلفة المنتجات ذات البصمة الكربونية المرتفعة.
وبالنسبة إلى المنتجين في جنوب أفريقيا، تتجاوز المسألة قيمة أي فاتورة كربون محتملة. إذ يتعين عليهم أيضاً توفير بيانات موثوقة عن انبعاثاتهم. ومن ثم، يدفعهم هذا الإجراء إلى تحسين رصد العمليات، وتتبع الطاقة المستهلكة، واعتماد المنتجات.
وتحدد منظمة التعاون الاقتصادي والتنمية الحديد والصلب باعتبارهما القطاع الأكثر تعرضاً في جنوب أفريقيا لآلية CBAM الأوروبية. كما تشير إلى ثقل الفحم في إنتاج الكهرباء الوطنية وصعوبات الاستثمار التي تبطئ تجديد المعدات. وهكذا، يضاف هذا الضغط الخارجي إلى قيود صناعية قائمة أصلاً في السوق المحلية.
ولا يمكن أن تعتمد الاستجابة على الشركات وحدها؛ فهي تشمل أيضاً الدولة وموردي الكهرباء والموانئ والسكك الحديدية والمؤسسات المالية. ولا يستطيع مصنع أكثر كفاءة أن يعوض بصورة مستدامة كهرباء غير مستقرة أو نقلًا بالسكك الحديدية غير كافٍ أو فترات انتظار طويلة في الموانئ.
رهان صناعي لجنوب أفريقيا
لا تزال صناعة الصلب تؤدي دوراً استراتيجياً في جنوب أفريقيا. فهي توفر المواد لقطاعات البناء والمعدات والسيارات والبنية التحتية للطاقة ومشاريع الطاقة المتجددة. ومن شأن تراجعها أن يزيد الاعتماد على الواردات ويضعف قدرة البلاد على تطوير سلاسل قيمة محلية.
لكن آثار التحول ستختلف من منطقة إلى أخرى. فالمواقع الصناعية الكبرى تركز الوظائف المباشرة والخبرات التقنية. كما تعتمد الشركات الموردة والمتعاقدة والصغيرة في أحواض صناعة الصلب على استمرار النشاط. وفي المقابل، يمكن للاستثمار في كفاءة الطاقة أن يخلق طلباً جديداً على مركبي أنظمة الطاقة الشمسية واختصاصيي المياه والمهندسين وفنيي الصيانة.
وتقدر منظمة التعاون الاقتصادي والتنمية أن صناعة الصلب الأساسية وفرت نحو 22,000 وظيفة مباشرة في جنوب أفريقيا عام 2024. ولا يشمل هذا الرقم جميع الوظائف غير المباشرة المرتبطة بالنقل والصيانة والتحويل والتوزيع. لذلك، ينبغي أن يراعي التحول التدريب المهني وحماية العمال المتأثرين بتغيير العمليات.
وتجسد الشراكة بين AMSA وفيوليا ونورفند تحولاً آخر: إذ يتجه التمويل المناخي نحو مشاريع صناعية ملموسة. وتقدم فيوليا خبراتها في المياه والطاقة والنفايات. أما نورفند، وهو صندوق استثمار نرويجي للبلدان النامية، فيساهم في هيكلة المشاريع وتمويلها لتصبح قابلة لتحقيق عوائد.
وهذا النهج مطبق بالفعل في القارة. ففي أكتوبر 2025، قدمت نورفند قرضاً بقيمة 15 مليون دولار لشركة B5 Plus الغانية. ويهدف التمويل إلى دعم تحديث مصنع للصلب وبناء منشأة للطاقة الشمسية بقدرة 16 ميغاواط في برامبرام. وتعرض نورفند مشروع صناعة الصلب الذي تطوره في غانا.
وبالتعاون مع فيوليا، تقدم المؤسسة النرويجية أيضاً منصة قادرة على تمويل حلول صناعية متكاملة في مجالات المياه والطاقة وإدارة النفايات. ويمكن أن تصل قيمة المشاريع إلى 50 مليون يورو، وفقاً لعرض الشراكة. وتهدف منصة فيوليا-نورفند إلى دعم الصناعات الأفريقية كثيفة الاستهلاك للموارد.
الاختبار المقبل هو التنفيذ
سيكون التحدي المباشر أمام AMSA الانتقال من الدراسات إلى القرارات. ويمكن لمشاريع استعادة الغاز وتحديث الكهرباء أن تحقق مكاسب سريعة نسبياً. أما الحلول المرتبطة بالهيدروجين والاختزال المباشر للخام واحتجاز الكربون، فتتطلب وقتاً أطول وكهرباء ورؤوس أموال أكبر.
وسيؤدي الجدول الزمني الأوروبي إلى زيادة الضغط على المصدّرين. لكن نجاح التحول سيُقاس أيضاً في جنوب أفريقيا، من خلال استمرارية الإنتاج، والحفاظ على الوظائف الماهرة، وخفض التكاليف، والقدرة على توفير الصلب اللازم للبنية التحتية في منطقة الجنوب الأفريقي محلياً.
وفي مجموعة تنمية الجنوب الأفريقي، تتجاوز المسألة حالة AMSA وحدها. فهي تمس إمكانية بناء صناعة إقليمية أكثر تكاملاً، وأقل عرضة لتقلبات الواردات، وأكثر استعداداً لقواعد التجارة الجديدة المرتبطة بالمناخ.