الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
جدول زمني يتأخر ومشروع ينتقل إلى نطاق أوسع
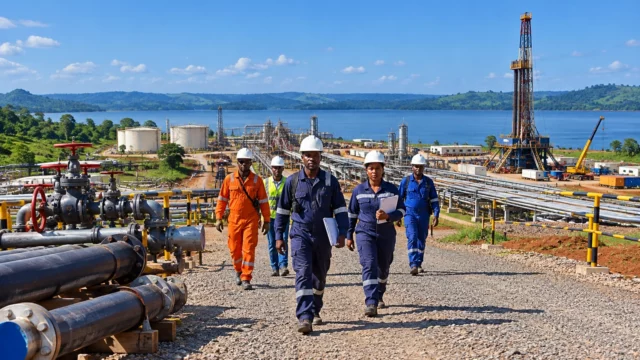
في كمبالا، لم يعد النفط الأوغندي مجرد وعد بعائدات مستقبلية. بل أصبح اختباراً لنهج الدولة والمستثمرين، ولاقتصاد ينتظر منذ سنوات تحويل اكتشافاته إلى تدفقات نقدية فعلية. والموعد الجديد الذي حددته السلطات، مع استهداف بدء الإنتاج التجاري لأول مرة في يونيو 2027، يطيل فترة الانتظار، لكنه يؤكد أيضاً دخول المشروع مرحلته الأكثر عملية.
يأتي هذا التأجيل فيما تراهن أوغندا على مجموعة من البنى التحتية المترابطة: حقلي تيلينغا وكينغفيشر، وخط أنابيب النفط الخام في شرق أفريقيا (EACOP)، الذي سيربط هويما بمدينة تانغا في تنزانيا على امتداد 1 443 كيلومتراً، وتسويق الخام دولياً تحت اسم بيرل سويت. وفي المنطقة، تندرج هذه المرحلة ضمن دينامية مجموعة شرق أفريقيا (EAC)، حيث باتت الطاقة وممرات النقل والخدمات اللوجستية والضرائب موضوعات استراتيجية بقدر ما هي سياسية.
ما تقوله الأرقام وما تكشفه فعلاً
لا يقتصر النقاش على موعد محدد، بل يشمل مصداقية جدول صناعي شهد تأجيلات عدة بالفعل. ففي مارس 2026، كان مسؤولون برلمانيون لا يزالون يتوقعون بدء إنتاج النفط لأول مرة في أواخر يوليو 2026. وبعد بضعة أشهر، أشارت السلطات المالية إلى يونيو 2027 بوصفه الموعد الجديد. ويكشف هذا التأخير أن المشروع لا يزال رهناً بالتنسيق بين منشآت الإنتاج وخط الأنابيب والظروف التجارية اللازمة لطرح النفط في السوق.
ومع ذلك، تتقدم الأعمال ميدانياً. وأفادت هيئة الاستثمار الأوغندية في 30 يونيو 2026 بأن إنجاز تيلينغا بلغ 74% وكينغفيشر 79%، فيما وصلت نسبة التقدم الإجمالية في مشروع EACOP إلى 90%. ومن جهتها، أعلنت شركة EACOP في أواخر أغسطس 2026 أن محطة الضخ 1 في هويما دخلت مرحلة متقدمة من الإشراف، في إشارة إلى أن سلسلة الخدمات اللوجستية تنتقل تدريجياً من مرحلة الإعلانات إلى الاختبارات واللمسات النهائية.
يقوم المشروع الأوغندي على حقلين رئيسيين. ويستهدف حقل تيلينغا، الذي تشغله توتال إنرجيز، إنتاج نحو 190 000 برميل يومياً عند بلوغ طاقته القصوى. أما حقل كينغفيشر، الذي تشغله شركة النفط الوطنية الصينية البحرية، فيستهدف إنتاج 40 000 برميل يومياً. ومن المفترض أن تنتج الحقول مجتمعة خاماً بجودة تجارية تُعد جذابة بما يكفي للتصدير، ويُعرف الآن باسم بيرل سويت بعد أن أعلنت السلطات تسميته رسمياً في 2 سبتمبر 2026.
فيتول وبيع الخام والتنافس على العائدات
ينطوي اختيار شركة التجارة السويسرية فيتول لتسويق بيرل سويت على هدف عملي واضح: ضمان الوصول إلى الأسواق وتنظيم بيع الخام قبل بدء الإنتاج التجاري. وهذه خطوة حاسمة لكمبالا، لأن قيمة النفط لا تعتمد على باطن الأرض الأوغندية وحده، بل تتأثر أيضاً بالنقل والتكلفة المالية للمشروع والقدرة على تصريف الشحنات بشروط ملائمة.
وهنا تكتسب الأرقام طابعاً سياسياً. فبحسب معهد اقتصاديات الطاقة والتحليل المالي، ارتفعت تكلفة مشروع EACOP إلى نحو 5,6 مليارات دولار، أي بزيادة تقارب 55% على التقديرات المعتمدة قبل قرار الاستثمار النهائي. ويرى المعهد نفسه أن عائدات الدولة الأوغندية المستقبلية قد تقل بما يصل إلى 53% عن التوقعات الأولية في بعض السيناريوهات، بسبب التأخيرات والتكاليف الإضافية وتغيرات سوق النفط العالمية. وبعبارة أخرى، لا غنى عن خط الأنابيب، لكنه يضغط بالفعل على الربحية المتوقعة.
وهذا ما يفسر الحذر الذي أبداه وزير المالية هنري موساسيزي. فقد رفض أمام اللجنة البرلمانية تثبيت موعد محدد أكثر من اللازم، قائلاً إن الإعلان المبكر قد يشوش قرارات الاستثمار إذا تغيرت الظروف. ويعكس هذا التحفظ خياراً في التواصل، لكنه يعكس أيضاً قيداً واقعياً: فمشروع بهذا الحجم يتطلب توافقاً تاماً بين الإنتاج والخدمات اللوجستية والبيع.
قضية أوغندية ذات أبعاد إقليمية
بالنسبة إلى أوغندا، تتجاوز المسألة موازنة الدولة وحدها. فمن المتوقع أن تدعم الإيرادات النفطية البنية التحتية وميزان المدفوعات وسياسات التحول الصناعي. وقد أدرجت موازنة 2026/2027 بالفعل تقديرات للإيرادات النفطية، ما يبين أن الحكومة لا تزال تعوّل على هذه الموارد لتعزيز النمو وتمويل أولوياتها. لكن ما دام البرميل التجاري الأول لم يخرج بعد، تظل هذه التقديرات عرضة لأي تأخير، مهما كان طفيفاً.
والبعد الإقليمي واضح بالقدر نفسه. إذ يربط خط EACOP عمق القارة بالمحيط الهندي عبر تنزانيا، ويعزز الترابط بين كمبالا ودودوما. ويبين إطلاق مرحلة جديدة من الشراكة في مجال الطاقة بين البلدين مؤخراً أن محور أوغندا-تنزانيا لم يعد يقتصر على الخام، بل يشمل أيضاً التخزين والخدمات اللوجستية والغاز والتدفقات التجارية الإقليمية. وهكذا، يصبح النفط الأوغندي في شرق أفريقيا ملفاً للتكامل الاقتصادي بقدر ما هو ملف للطاقة.
وعلى مستوى القارة، تذكّر هذه القضية بواقع متكرر: على البلدان الأفريقية التي تراهن على المحروقات أن توازن بين الإيرادات المتوقعة وتكاليف البنية التحتية وتقلبات الأسواق العالمية. وتمضي أوغندا في هذا المسار وفق خياراتها الخاصة وشراكاتها الآسيوية والأوروبية ومسارها المالي، الذي بات يعتمد على قدرة الدولة على الالتزام بالمواعيد من دون التفريط بهوامش التفاوض. وستتمثل المرحلة المقبلة التي تستحق المتابعة في التسليم الفعلي لمنشآت النقل وتأكيد بدء الإنتاج التجاري خلال النصف الأول من 2027.