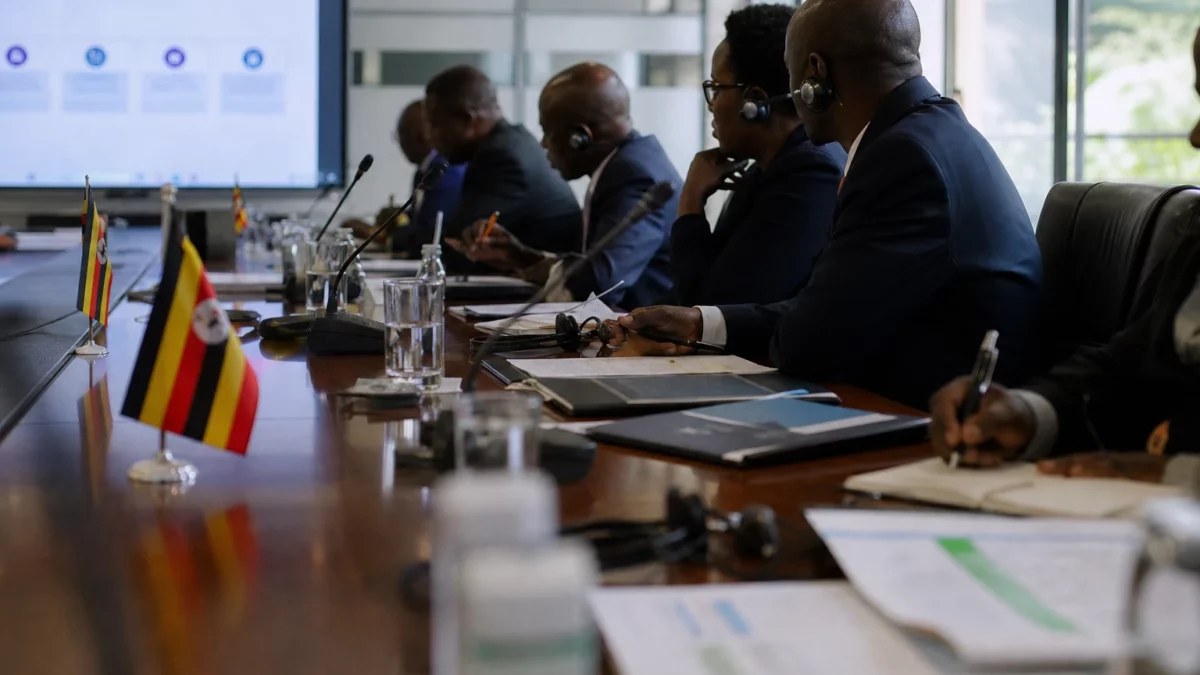
Un calendrier qui glisse, mais un projet qui change d’échelle
À Kampala, le pétrole ougandais n’est plus seulement une promesse de revenus futurs. Il est devenu un test de méthode pour l’État, pour les investisseurs et pour une économie qui attend depuis des années de transformer ses découvertes en cash-flow réel. Le nouveau cap donné par les autorités, avec un premier pétrole commercial désormais visé pour juin 2027, prolonge cette attente mais confirme aussi que le projet entre dans sa phase la plus concrète.
Ce report intervient alors que l’Ouganda mise sur un ensemble d’infrastructures liées entre elles : les champs de Tilenga et Kingfisher, l’oléoduc EACOP, qui reliera Hoima à Tanga en Tanzanie sur 1 443 kilomètres, et la commercialisation internationale du brut baptisé Pearl Sweet. Dans la région, cette séquence s’inscrit dans la dynamique de l’EAC, la Communauté d’Afrique de l’Est, où l’énergie, les corridors logistiques et la fiscalité deviennent des sujets stratégiques autant que politiques.
Ce que disent les chiffres, et ce qu’ils racontent vraiment
Le débat n’est pas seulement celui d’une date. Il porte sur la crédibilité d’un calendrier industriel qui a déjà plusieurs fois dérivé. En mars 2026, des responsables parlementaires indiquaient encore un premier pétrole attendu pour fin juillet 2026. Quelques mois plus tard, les autorités financières ont évoqué juin 2027 comme nouvel horizon. Ce glissement montre que le projet reste tributaire de la synchronisation entre les installations de production, le pipeline et les conditions commerciales de mise sur le marché.
Sur le terrain, les travaux avancent malgré tout. L’Uganda Investment Authority indiquait au 30 juin 2026 que Tilenga était achevé à 74 % et Kingfisher à 79 %, tandis que l’EACOP atteignait 90 % d’avancement global. De son côté, la compagnie EACOP a annoncé fin août 2026 que la station de pompage 1 à Hoima était en supervision avancée, signe que la chaîne logistique sort progressivement du stade des annonces pour entrer dans celui des essais et des finitions.
Le projet ougandais est structuré autour de deux gisements majeurs. Tilenga, opéré par TotalEnergies, vise environ 190 000 barils par jour à pleine capacité. Kingfisher, opéré par la China National Offshore Oil Corporation, vise 40 000 barils par jour. L’ensemble doit alimenter un brut de qualité commerciale jugée suffisamment attractive pour l’export, désormais présenté sous le nom Pearl Sweet après sa nomination publique par les autorités le 2 septembre 2026.
Vitol, la vente du brut et la bataille des revenus
Le choix du négociant suisse Vitol pour commercialiser Pearl Sweet a un sens très concret : il s’agit de sécuriser l’accès aux marchés et d’organiser la vente du brut avant même l’entrée en production commerciale. Cette étape est décisive pour Kampala, car la valeur du pétrole ne dépend pas seulement du sous-sol ougandais. Elle dépend aussi du transport, du coût financier du projet et de la capacité à écouler la cargaison dans de bonnes conditions.
C’est là que les chiffres deviennent politiques. Selon l’Institute for Energy Economics and Financial Analysis, le coût de l’EACOP est monté à environ 5,6 milliards de dollars, soit près de 55 % de plus que l’estimation retenue avant la décision finale d’investissement. Le même institut juge que les revenus futurs de l’État ougandais pourraient être jusqu’à 53 % inférieurs aux projections initiales dans certains scénarios, à cause des retards, des surcoûts et de l’évolution du marché pétrolier mondial. Autrement dit, le pipeline est indispensable, mais il pèse déjà sur la rentabilité attendue.
Ce point explique la prudence affichée par le ministre des Finances, Henry Musasizi. Devant la commission parlementaire, il a refusé de verrouiller une date trop précise, arguant qu’une annonce prématurée pouvait brouiller les décisions d’investissement si les circonstances changeaient. Cette réserve reflète un choix de communication, mais aussi une contrainte réelle : un projet aussi lourd exige que la production, la logistique et la vente soient parfaitement alignées.
Une affaire ougandaise, avec une portée régionale
Pour l’Ouganda, l’enjeu dépasse le seul budget de l’État. Les recettes pétrolières attendues doivent appuyer les infrastructures, la balance des paiements et les politiques de transformation industrielle. Le budget 2026/2027 a d’ailleurs intégré des projections de revenus pétroliers, ce qui montre que l’exécutif continue de compter sur cette manne pour soutenir la croissance et financer ses priorités. Mais tant que le premier baril commercial n’est pas sorti, ces projections restent sensibles au moindre décalage.
La portée régionale est tout aussi nette. L’EACOP relie l’intérieur du continent à l’océan Indien en passant par la Tanzanie, et le projet renforce les interdépendances entre Kampala et Dodoma. Le lancement récent d’une nouvelle phase de partenariat énergétique entre les deux pays montre que l’axe Ouganda-Tanzanie ne se limite plus au brut : il touche aussi le stockage, la logistique, le gaz et les flux commerciaux régionaux. Dans l’Afrique de l’Est, le pétrole ougandais devient donc un dossier d’intégration économique autant qu’un dossier énergétique.
À l’échelle continentale, ce dossier rappelle une réalité fréquente : les pays africains qui misent sur les hydrocarbures doivent arbitrer entre recettes attendues, coûts d’infrastructure et volatilité des marchés mondiaux. L’Ouganda avance dans cette logique avec ses propres choix, ses partenaires asiatiques et européens, et une trajectoire budgétaire qui dépend désormais de la capacité de l’État à tenir les délais sans renoncer à ses marges de négociation. La prochaine séquence à surveiller sera la livraison effective des installations de transport et la confirmation du démarrage commercial au cours du premier semestre 2027.



