الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين لم يعد الكوبالت الكونغولي خفياً
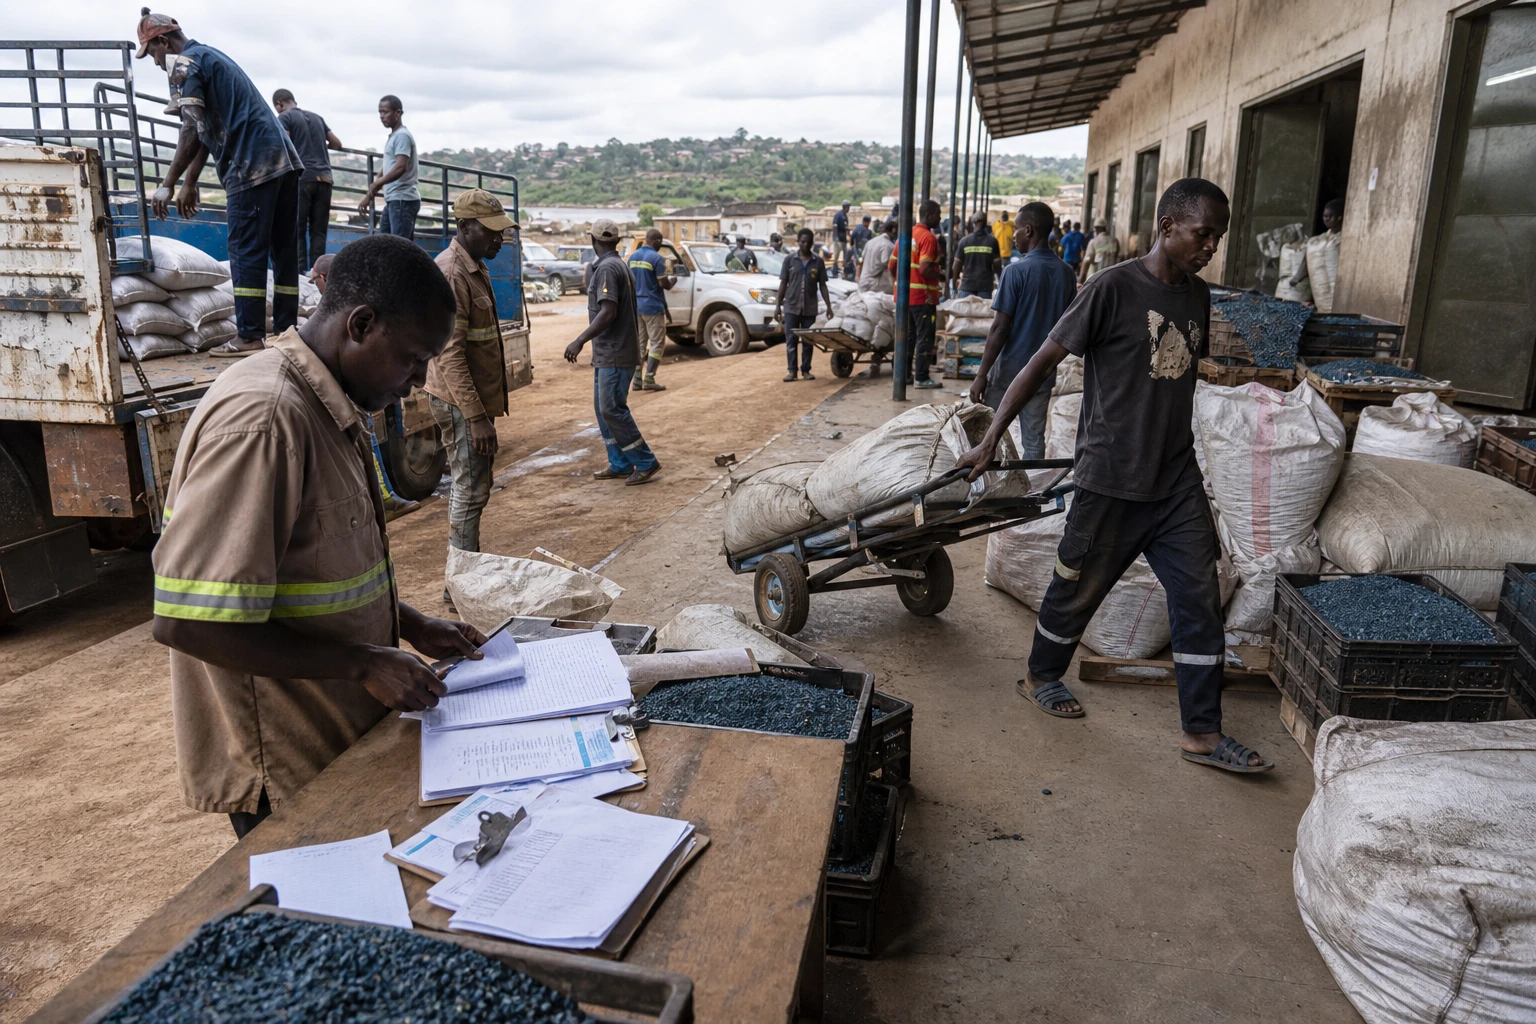
في كولويزي وليكاسي وعلى محاور التعدين في لوالابا، لم يعد الرهان يقتصر على استخراج الخام من باطن الأرض. بل بات يتعلق بمن يشتريه، ومن يتتبعه، ومن يستحوذ على قيمته. وفي جمهورية الكونغو الديمقراطية، لم يعد الكوبالت الحرفي مجرد منتج ثانوي للقطاع التعديني، بل أصبح أصلاً استراتيجياً ضمن سلسلة عالمية تربط كينشاسا وجنيف وهيوستن ودبي وسنغافورة.
هذا التحول ليس أمراً هامشياً. فما زال الكوبالت معدناً أساسياً لبعض البطاريات، فضلاً عن استخداماته الصناعية وفي قطاع الطيران. وتحتفظ الكونغو الديمقراطية بمكانة محورية في هذا القطاع. ووفقاً لمعهد الكوبالت، استحوذت البلاد على 73% من الإنتاج العالمي للكوبالت في 2025. وأشار المعهد نفسه إلى أن التعدين الحرفي، الذي كان مهماً لفترة طويلة، انخفض إلى أقل من 2% من الإنتاج الكونغولي في 2024، بعد تراجع استمر سنوات.
مساعي إضفاء الطابع الرسمي على التعدين الحرفي
يكمن جوهر المسألة في قطاع التعدين الحرفي، الذي يُشار إليه غالباً بالاختصار ASM، أي التعدين الحرفي على نطاق صغير. وهنا يأتي دور المؤسسة العامة للكوبالت (EGC)، وهي شركة كونغولية عامة مكلفة بشراء الكوبالت الحرفي ومعالجته وتصديره ضمن إطار رسمي. وقد أُنشئت في 2019، لكنها واجهت صعوبات طويلة في ترجمة هذا التفويض إلى كميات ملموسة. غير أن عامي 2025 و2026 شهدا تحولاً.
في نوفمبر 2025، أعلنت المؤسسة العامة للكوبالت أول إنتاج لها من الكوبالت الحرفي القابل للتتبع، بكمية بلغت 1,000 طن، في كولويزي بإقليم لوالابا. ثم في 9 فبراير 2026، أكدت ميركوريا أول عملية شراء للنحاس والكوبالت من المؤسسة. وفي 13 مايو 2026، أعلنت المؤسسة وترافيغورا وإيفولوشن إنرجي أيضاً مذكرة تفاهم لبناء سلسلة إمداد مباشرة بين الكونغو الديمقراطية والولايات المتحدة. وتظهر هذه التحركات أمراً واضحاً: عاد العرض الحرفي الكونغولي ليصبح قابلاً للتمويل متى دخل قنوات أكثر شفافية.
كما تغير الإطار التنظيمي. فبعد تعليق صادرات الكوبالت الذي قررته الهيئة الكونغولية لتنظيم المواد المعدنية الاستراتيجية في فبراير 2025، اعتمدت البلاد في سبتمبر 2025 نظام حصص بدأ تطبيقه في 16 أكتوبر 2025. وينص هذا النظام على سقف سنوي، ويخصص حصة استراتيجية للدولة. ويهدف إلى الحد من فائض المعروض، واستقرار الأسعار، واستعادة السيطرة على مورد طالما خرج من البلاد من دون رقابة كافية.
لماذا يهتم التجار به الآن؟
يُعزى تجدد الاهتمام بالكوبالت الحرفي الكونغولي أولاً إلى السوق. فبعد فترة طويلة من فائض المعروض، ارتفعت الأسعار مجدداً. وترى وكالة الطاقة الدولية الآن أن الكوبالت قد يشهد عجزاً أكبر في الإمدادات مع تقييد الحصص الكونغولية لكميات التصدير. أما معهد الكوبالت، فيشير إلى أن الطلب العالمي واصل ارتفاعه في 2025، مدفوعاً بالبطاريات والإلكترونيات وبعض الاستخدامات الصناعية في مجالي الدفاع والطيران.
في هذا السياق، يبحث التجار عن كميات قابلة للتتبع، وبالتالي يسهل الدفاع عنها في مواجهة متطلبات الامتثال. وهنا يمكن للكونغو الديمقراطية أن تحقق أكثر من مجرد منفذ تجاري. فإذا نُظم قطاع الكوبالت الحرفي على نحو أفضل، أمكن للبلاد الاحتفاظ بحصة أكبر من القيمة، مع الحد من الغموض الذي أحاط بهذا القطاع طويلاً. لكن ذلك يتطلب قنوات شراء موثوقة، ورقابة فعلية، وحضوراً حقيقياً للدولة في مواقع التعدين.
وتنسجم مصالح كبرى شركات التجارة مع هذا التوجه. فقد أعلنت ميركوريا بالفعل عن صفقة مع المؤسسة العامة للكوبالت. وتلتها ترافيغورا بشراكة تركز على سلسلة مباشرة بين الكونغو الديمقراطية والولايات المتحدة. أما BGN، التي تشمل مواقعها الرسمية هيوستن وجنيف وسنغافورة ودبي، فتندرج ضمن عالم التجارة الدولية نفسه، حيث لا تقل سرعة الوصول إلى المعادن الحيوية أهمية عن مصدرها. ويظهر الحضور في هذه المراكز التجارية كيف بات الكوبالت الكونغولي يتحرك ضمن شبكات صنع قرار أوسع بكثير من حوض التعدين في كاتانغا وحده.
ما الذي يعنيه ذلك للكونغوليين؟
بالنسبة إلى عمال المناجم الحرفيين، الرهان ملموس. فقد يوفر سوق أكثر تنظيماً منافذ بيع أكثر ضماناً، وأسعاراً أوضح، وظروف عمل أفضل في نهاية المطاف. لكن المعادلة لا تزال هشة. فما زال التعدين الحرفي في الكونغو الديمقراطية مرتبطاً بمخاطر معروفة، منها الحوادث، واختلال موازين التفاوض، والعمل غير الرسمي، والضغط على الدخل، وضعف الرقابة على سلاسل الشراء. ولا يكون لإضفاء الطابع الرسمي معنى إلا إذا حسّن فعلياً الحياة اليومية للعمال.
أما بالنسبة إلى الدولة الكونغولية، فتتجاوز القضية قطاع التعدين وحده. فهي تمس الإيرادات العامة، والمصداقية التنظيمية، وقدرة كينشاسا على الموازنة بين كبار المنتجين الصناعيين والفاعلين الحرفيين والمشترين الأجانب. وتظهر القرارات المتخذة منذ 2025 أن السلطات تريد استعادة أداة استراتيجية. فلم تعد الكونغو الديمقراطية تكتفي بتصدير خام غير مصنّع، بل تحاول إعادة تحديد شروط الوصول إلى إنتاجها.
أما بالنسبة إلى وسط أفريقيا، فالدلالة أوسع. فقد أصبح الكوبالت الكونغولي اختباراً للسيادة الاقتصادية في منطقة تجذب فيها المواد الخام الآن سلاسل صناعية كاملة، لا مجرد مشترين للمواد الخام. وما يجري في كولويزي يتردد صداه حتى أسواق دبي وجنيف، وكذلك في النقاشات الأفريقية بشأن التصنيع المحلي والتتبع ودور الدول في سلاسل الإمداد الحيوية. وستُقاس الخطوة التالية بقدرة المؤسسة العامة للكوبالت على زيادة أحجام إنتاجها من دون التفريط بالرقابة، وبقدرة كينشاسا على تحويل تجدد الاهتمام العالمي إلى دخل مستدام للكونغوليين.