
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
جبهة جديدة للاتصال في أفريقيا
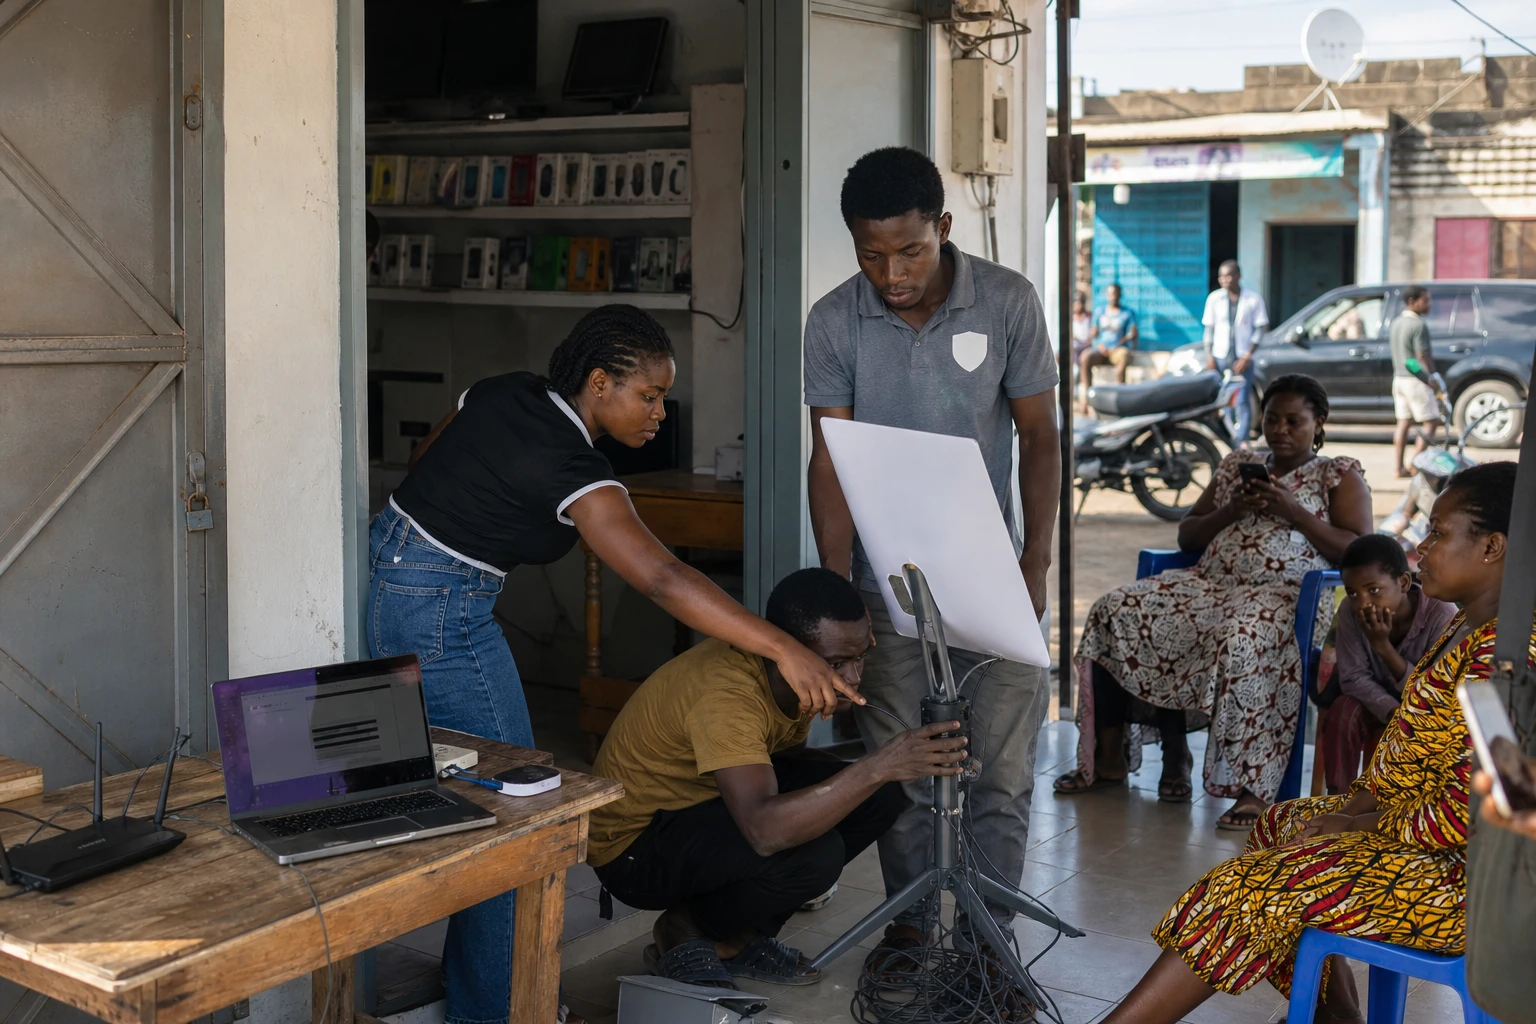
في عدة بلدان أفريقية، لم يعد السؤال يقتصر على توافر الإنترنت، بل يتعلق أساساً بإمكانية الوصول إليه في كل مكان، بكلفة مستدامة وجودة مستقرة. وهنا يبرز الإنترنت عبر الأقمار الاصطناعية حلاً عملياً لقيود الشبكات الأرضية، خصوصاً خارج المدن الكبرى. وتُظهر بيانات الاتحاد الدولي للاتصالات أن تغطية الجيل الرابع في أفريقيا لا تزال متأخرة، وأن نسبة كبيرة من السكان ما زالت خارج نطاق شبكات الهاتف المحمول الأكثر فائدة للوصول إلى الويب.
وتستفيد ستارلينك، خدمة الأقمار الاصطناعية التابعة لشركة سبيس إكس، من هذه الفجوة. وتُظهر خريطة التوافر الرسمية حضوراً تجارياً أو تنظيمياً قائماً بالفعل في جزء كبير من القارة، إلى جانب أسواق جديدة مدرجة بعبارة «بدءاً من 2026». ووفقاً لوسائل إعلام أفريقية متخصصة تابعت تحديث الخريطة، أُدرجت غينيا الاستوائية حديثاً ضمن الأسواق التي تغطيها الخدمة، ما يرفع العدد الإجمالي إلى نحو 29 دولة أفريقية، بحسب الإحصاء الظاهر آنذاك.
هذا التقدم ليس أمراً هامشياً. فهو يؤكد أن جهة فاعلة من القطاع الخاص، تستند إلى كوكبة من الأقمار الاصطناعية في مدار أرضي منخفض، تتقدم بوتيرة أسرع من كثير من الشبكات الثابتة في بيئات تندر فيها الألياف، وتتباعد فيها الطرق، وتتطلب الاستثمارات فيها كلفة كبيرة. لكنه يذكّر أيضاً بحقيقة واضحة: معركة الاتصال في أفريقيا تتعلق بالبنية التحتية بقدر ما تتعلق بالتنظيم والأسعار والسيادة الرقمية.
الدول المستهدفة ومنطق الجدول الزمني
تشمل الموجة المقبلة التي أعلنتها ستارلينك 16 دولة: موريتانيا ومالي وغامبيا وغينيا وبوركينا فاسو وتوغو وتونس وأوغندا وتنزانيا وجزر القمر وناميبيا وأنغولا والكونغو والغابون والكاميرون وموريشيوس. وتظهر هذه الدول على خريطة التوافر مع إشارة إلى إطلاق الخدمة اعتباراً من 2026، من دون تحديد موعد دقيق. وبعبارة واضحة، هناك إشارة تجارية، لكن لا ضمانة لبدء الخدمة فوراً.
وهذا التفصيل مهم. فقد أظهرت ستارلينك بالفعل أن الجداول الزمنية على خرائطها قابلة للتغيير. إذ أُشير في السابق إلى موعد أقرب في بعض الدول قبل تأجيل إطلاق الخدمة، فيما انتقلت دول أخرى سريعاً من حالة «قيد الانتظار» إلى التشغيل الفعلي. لذلك تبقى الكلمة الفصل للسلطات الوطنية في مسائل الترخيص والترددات والتراخيص والضرائب، وأحياناً متطلبات الحضور المحلي أو التحكم في البيانات.
وتكشف حالة أفريقيا الوسطى الكثير. فالكونغو والغابون والكاميرون من بين الأسواق المقبلة المعلنة. وفي هذه المنطقة، تتركز معظم الاستخدامات الرقمية بالفعل في العواصم، بينما تبقى مساحات واسعة ضعيفة الاتصال. وقد تسد خدمة الأقمار الاصطناعية جزءاً من هذه الفجوة، لكنها لا تحل بمفردها محل سياسة عامة للألياف، وشبكات النقل الخلفية، ونقاط تبادل الإنترنت، وخفض أسعار التجزئة.
ماذا تقول الأرقام عن الحاجة الفعلية؟
تُظهر بيانات الاتحاد الدولي للاتصالات أن أفريقيا تتقدم، لكن ببطء. ففي 2024، ظلت تغطية الجيل الرابع في القارة أدنى بكثير من المتوسط العالمي، كما أن نسبة السكان الذين يتاح لهم اتصال من نوع الجيل الثالث على الأقل لم تكتمل. وتشير المنظمة أيضاً إلى أن استخدام الإنترنت في أفريقيا لا يزال عند ما يزيد قليلاً على شخص واحد من كل 3 أشخاص، وهو مستوى أدنى بكثير من المناطق الأكثر اتصالاً.
ولا تزال الفوارق بين البلدان كبيرة. ففي منطقة الساحل، لا تتمتع موريتانيا وبوركينا فاسو بالمستوى نفسه من التغطية ولا بالمعدل نفسه لاستخدام الإنترنت. لذا لا يقتصر الأمر على مقارنة الدول بعضها ببعض، بل يتعلق بمعرفة من يستفيد فعلياً من خدمة مستقرة: الشركات الحضرية، والإدارات، والمؤسسات التعليمية، والمواقع الصناعية، أم الأسر الريفية التي لا تزال تدفع أكثر مما ينبغي مقابل كل غيغابايت.
في هذه المرحلة، تستفيد ستارلينك من طلب لم يُلبَّ. ففي عدة أسواق أفريقية، يعرف مستخدمو الإنترنت جيداً الانقطاعات وضعف زمن الاستجابة ومناطق انعدام التغطية وسرعات الاتصال المتفاوتة. لذلك تجذبهم الأقمار الاصطناعية لأنها تقدم وعداً بسيطاً: اتصال متاح حيث يصعب وصول الشبكات الأرضية أو يتأخر. والوعد كبير، لكن لا بد أن يترجم إلى أسعار معقولة وخدمة خاضعة للتنظيم.
ما الذي يتغير للمشغلين والدول والمستخدمين؟
بالنسبة إلى المشغلين التقليديين، يغيّر وصول ستارلينك المعادلة من دون أن يلغي دورهم. فهو يزيد الضغط في المناطق الريفية، وعلى الشركات التي تريد وصلات احتياطية، وعلى الإدارات الباحثة عن حلول سريعة. كما يدفع بعض مجموعات الاتصالات الأفريقية إلى عقد شراكات بدلاً من الاكتفاء بمنطق المواجهة المباشرة. والاتفاق المعلن بين إيرتل أفريقيا وسبيس إكس لتوفير الاتصال مباشرة إلى الأجهزة المحمولة مثال واضح على ذلك.
أما بالنسبة إلى الدول، فالتحدي مزدوج. فهي تريد من جهة توسيع الوصول الرقمي ودعم التعليم والصحة والزراعة المتصلة والخدمات العامة. ومن جهة أخرى، عليها الحفاظ على المنافسة وأمن الشبكات والضرائب المحلية وقدرتها على التنظيم. ويكتسب ذلك حساسية خاصة في الأماكن التي أصبحت فيها السيادة الرقمية مسألة سياسية، ولا سيما عندما تستطيع بنية تحتية خاصة واحدة ربط مناطق بأكملها من دون المرور عبر الشبكات الوطنية.
أما المستخدمون، فالمكاسب المحتملة حقيقية، لكنها متفاوتة. فقد ترى شركة صغيرة أو متوسطة في الأقاليم، أو منظمة غير حكومية في منطقة معزولة، أو مدرسة أو عيادة، في الخدمة نقلة نوعية. لكن كلفة الأجهزة والاشتراكات لا تزال عائقاً رئيسياً، خصوصاً أمام الأسر. وبعبارة أخرى، يمكن للأقمار الاصطناعية أن تقلص الفجوة الرقمية، لكنها لا تزيلها بمفردها. فلا بد من سياسات عامة للأسعار والربط والخدمة الشاملة.
توسع ينبغي متابعته عن كثب في 2026
ستكون مرحلة 2026 حاسمة لقياس الوتيرة الفعلية لتنفيذ ستارلينك خططها في أفريقيا. ولن تتحول الأسواق الـ16 المعلنة كلها إلى إطلاق فعلي بالسرعة نفسها. فقد تتقدم بعض الدول سريعاً، فيما تظل أخرى متعثرة بسبب الموافقات أو المفاوضات التجارية أو القرارات التنظيمية. وهذا ما حدث بالفعل في ملفات أفريقية عدة جرت متابعتها خلال الأشهر الماضية.
لذلك يتجاوز نطاق هذا التوسع القاري مجرد وجود مشغل جديد. فهو يمس موقع الأقمار الاصطناعية في البنية الرقمية الأفريقية، وقدرة الحكومات على تنظيم هذه الشبكات الجديدة، وكيفية إعادة تنظيم المشغلين الأفارقة في مواجهة منافس عالمي يتمتع برأس مال كبير. فالسؤال الحقيقي لا يقتصر على الأماكن التي ستتوفر فيها ستارلينك، بل يشمل الشروط والاستخدامات والأثر في المنظومة الرقمية للقارة.



