الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
القرض العقاري لا يزال العقبة الرئيسية
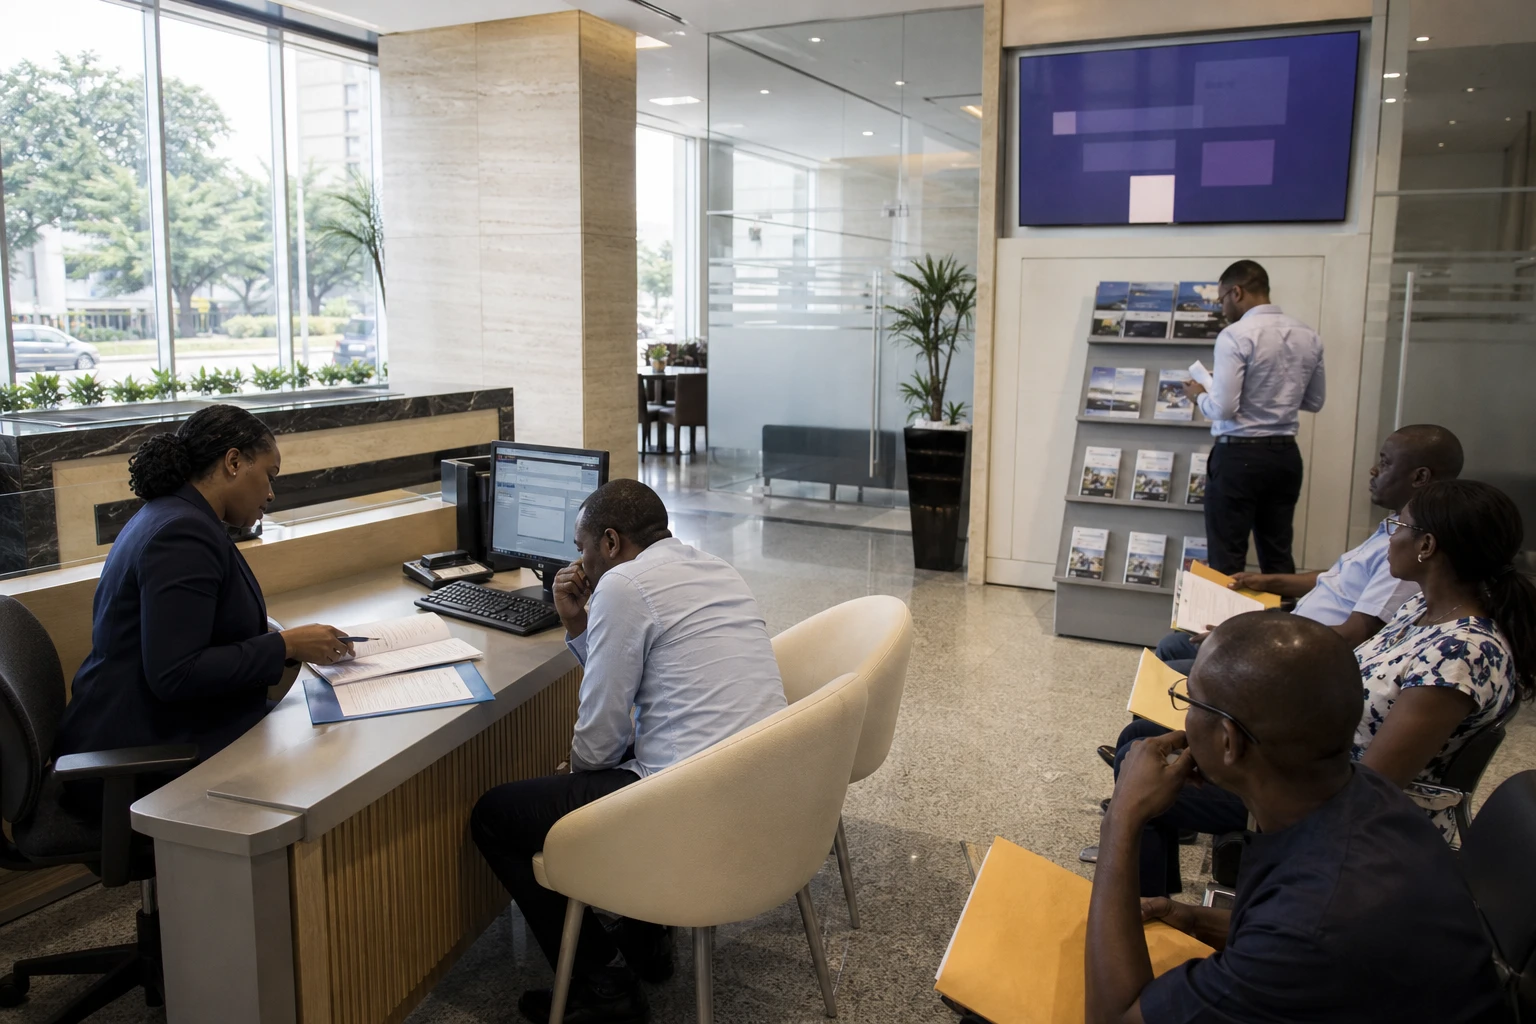
في كوت ديفوار، لا يقتصر شراء مسكن على العثور على قطعة أرض أو توقيع اتفاق مبدئي. فكثيراً ما تكمن الصعوبة الكبرى في تحويل مشروع عائلي إلى ملف مصرفي متين. وفي هذه المساحة، بين الدخل المنتظم والمساهمة الشخصية والضمانات، لا يزال يتحدد إمكان تملك المنازل بالنسبة إلى شريحة واسعة من الأسر الإيفوارية.
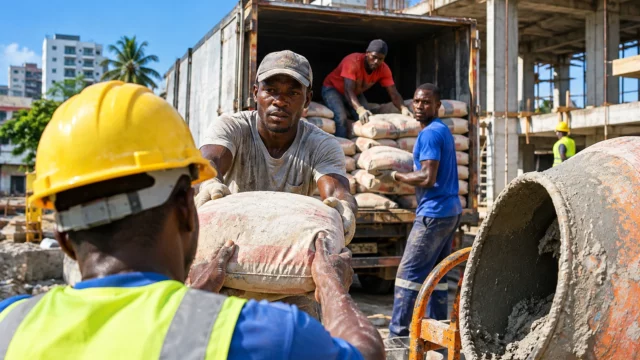
وتكتسب المسألة حساسية أكبر مع استمرار البلاد في استيعاب موجة تحضر قوية. وتشير السلطات الإيفوارية إلى عجز سكني يُقدّر بأكثر من 800,000 وحدة، مع زيادة سنوية تقارب 10%. كما تؤكد الحكومة أن نحو 150,000 أسرة تستقر كل عام في كوت ديفوار، ما يبقي الضغط قائماً على أبيدجان والمدن الثانوية.
في هذا السياق، أطلق بنك NSIA في كوت ديفوار حملة تجارية مخصصة للقروض العقارية، تسري من 15 يوليو إلى 15 أكتوبر 2026. ويستهدف العرض الأفراد، لتمويل شراء المساكن وبنائها وتجديدها، وحتى الاستثمار الإيجاري. ويوفر تمويلاً يصل إلى 150 مليون فرنك إفريقي، على أن تُسدد القروض خلال مدة أقصاها 21 عاماً، وفقاً لملف العميل.
عرض مصرفي يستند إلى أداة إقليمية
يبلغ سعر الفائدة القياسي المعلن لهذا النوع من التمويل 8% باستثناء الضرائب. ويمكن أن ينخفض إلى 6.5% باستثناء الضرائب عندما تندرج العملية في إطار آلية CRRH-UEMOA، أي الصندوق الإقليمي لإعادة التمويل العقاري للاتحاد الاقتصادي والنقدي لغرب أفريقيا، الذي يوفر للبنوك في المنطقة موارد طويلة الأجل للقروض العقارية. ويشمل CRRH-UEMOA الدول الثماني الأعضاء في الاتحاد: بنين وبوركينا فاسو وكوت ديفوار وغينيا بيساو ومالي والنيجر والسنغال وتوغو.
وهذه نقطة مهمة. ففي غرب أفريقيا، لا تقتصر المشكلة على تكلفة السكن، بل تشمل أيضاً تكلفة الأموال، وآجال موارد البنوك، وقدرة الأسر على تقديم ملف يتوافق مع متطلبات الائتمان. وتهدف آلية إعادة التمويل الإقليمية تحديداً إلى تخفيف هذا القيد. ويشير البنك الدولي إلى أن منطقة الاتحاد الاقتصادي والنقدي لغرب أفريقيا تواجه عجزاً بنحو 3.5 ملايين مسكن لائق.
ويقول بنك NSIA إنه يريد أيضاً مساعدة المقترضين في إعداد ملفاتهم، مع مراعاة دخلهم وقدرتهم على تحمل الديون وطبيعة المشروع. ويستهدف العرض خصوصاً موظفي القطاع العام، والعاملين في القطاع الخاص بعقود دائمة، إضافة إلى عملاء البنك والعملاء المحتملين الذين يستوفون معايير الائتمان لديه. ويُظهر هذا التوجه أن الوصول إلى السكن لا يزال مرتبطاً بشدة باستقرار العمل الرسمي، في حين يظل جزء كبير من الاقتصاد الإيفواري غير رسمي.
السكن بين السياسة العامة والسوق المالية
لم تأتِ الحملة المصرفية من فراغ، بل تندرج ضمن مسار أوسع يسعى فيه الفاعلون من القطاعين العام والخاص إلى تجاوز العقبة نفسها: تمويل مزيد من المساكن من دون إنهاك ميزانيات البنوك. وقبل أشهر من هذه العملية التجارية، استقبلت بورصة القيم المنقولة الإقليمية BRVM أول إدراج للسندات المرتبطة بأداة «FCTC ZAKA RMBS NSIA BANQUE CI 2025-2036». وحددت BRVM يوم 29 أبريل 2026 موعداً لأول إدراج.
لهذه العملية دلالة رمزية وتقنية. فهي تمثل واحدة من أولى الإصدارات العامة لأوراق مالية مدعومة بقروض عقارية سكنية في سوق الاتحاد الاقتصادي والنقدي لغرب أفريقيا. وقد تنازل البنك عن محفظة تضم 188 قرضاً بقيمة إجمالية قدرها 10 مليارات فرنك إفريقي، بهدف إعادة تمويل قروضه القائمة وإتاحة قدرات تمويل جديدة.
وبالنسبة إلى كوت ديفوار، تتجاوز المسألة مجرد التواصل التجاري. فمنذ سنوات، تنتهج البلاد سياسة للإسكان الاجتماعي والاقتصادي، مع إعلانات متكررة عن الوحدات السكنية المنجزة والإصلاحات العقارية وآليات إعادة التمويل. وتذكّر السلطات خصوصاً بأن البرنامج الوطني للإسكان صُمم لخفض العجز الهيكلي وتوسيع نطاق الوصول إلى مساكن لائقة.
لكن الفجوة بين احتياجات الأسر والقدرات الإنتاجية لا تزال قائمة. ففي أبيدجان، حيث يتركز معظم الطلب القادر على الدفع وجزء كبير من الضغط على الأراضي، تجعل أسعار الأراضي وتكاليف تجهيزها ومتطلبات البنوك تملك المسكن أمراً صعباً على الطبقات المتوسطة. أما في الأقاليم، فغالباً ما تختلف المشكلة: إذ يقل وجود العرض الرسمي، ويكون الحصول على التمويل أشد صعوبة. وهكذا يصبح القرض العقاري منتجاً يقتصر على أقلية من أصحاب الحسابات المصرفية.
ما الذي تكشفه هذه المبادرة عن السوق الإيفوارية؟
ومن خلال فتح نافذة تجارية للإسكان، يسعى بنك NSIA أيضاً إلى توسيع قاعدة عملائه واجتذاب مدخرات طويلة الأجل لا تزال نادرة في المنطقة. وهذا رهان منطقي في سوق يتسم بطلب هيكلي. فقد ارتفع معدل التحضر في البلاد بقوة على مدى العقود، ولا تزال الاحتياجات السكنية تنمو بوتيرة أسرع من العرض الرسمي.
وبالنسبة إلى الأسر، المسألة ملموسة: فالقرض الأطول أجلاً يخفض القسط الشهري، لكنه لا يحل كل شيء. إذ لا بد من دخل مستقر، وقدرة على تحمل الديون تتوافق مع المعايير المصرفية، وغالباً من مساهمة أولية. أما البنوك، فتواجه تحدياً مزدوجاً: زيادة الإقراض من دون تعريض محافظها لمخاطر كبيرة، ثم إعادة تمويل هذه القروض كي لا تتقلص قدرتها على منح التمويل. وهذا تحديداً هو الدور الذي يؤديه CRRH-UEMOA على المستوى الإقليمي.
وعلى مستوى غرب أفريقيا، تظل المسألة استراتيجية. فالمنطقة تتشارك البنية النقدية نفسها والسوق المالية الإقليمية ذاتها، كما تواجه بعض الضغوط المشتركة: التوسع الحضري السريع، والضغط على الأراضي، وعدم انتظام الدخول، والحاجة الهائلة إلى مساكن ميسورة التكلفة. ولا تحل حملة بنك NSIA في كوت ديفوار هذه المشكلة بمفردها، لكنها تظهر أن جزءاً من الحل بات يعتمد على ترتيبات أكثر تطوراً، تجمع بين الخدمات المصرفية للأفراد وإعادة التمويل العقاري وسوق السندات الإقليمية.