الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
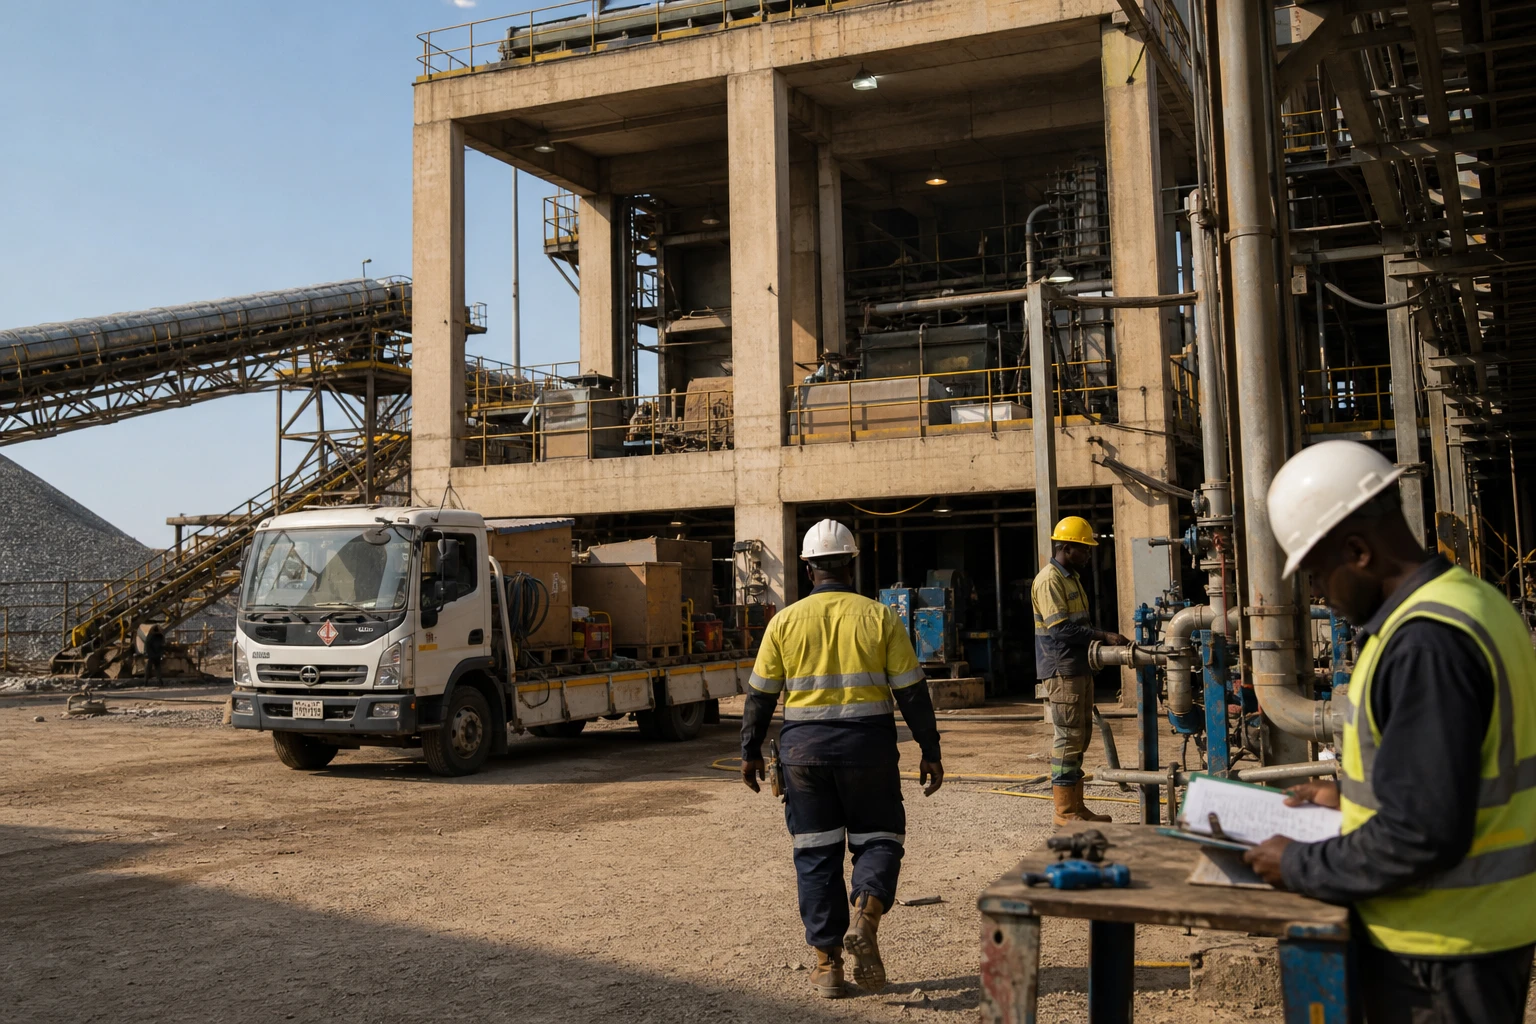
حين يصبح النحاس سباقاً على الأمن الصناعي
في حزام النحاس، لم يعد السؤال مقتصراً على تحديد الجهة التي تستخرج أكبر كمية من المعدن. بل بات يتعلق أيضاً بمن يسيطر على القدرات الجديدة، ومن يمول المشاريع، ومن يستحوذ على القيمة المضافة. وفي هذه المنطقة المحورية المشتركة بين جمهورية الكونغو الديمقراطية وزامبيا، يؤثر كل توسع في المناجم على الصادرات والعمالة المحلية والطاقة والإيرادات العامة. وتندرج التحركات الراهنة ضمن سوق للنحاس يرى عدد من الفاعلين أنها ستظل متوترة على المدى الطويل، في ظل طلب تدعمه الكهرباء وشبكات الطاقة والبطاريات.
وبالنسبة إلى كينشاسا ولوساكا، فإن المسألة استراتيجية. فما زالت الكونغو الديمقراطية أكبر منتج للنحاس في أفريقيا، إذ بلغ إنتاجها 817 639,17 طناً في الربع الأول من 2025، وفق البيانات الرسمية لوزارة المناجم الكونغولية، بينما أنهت زامبيا عام 2025 بإنتاج بلغ نحو 890 000 طن، بحسب معلومات عُرضت على البرلمان ونقلتها المؤسسات العامة الزامبية. ويستهدف البلدان زيادة أوضح في الإنتاج بحلول 2030-2031، في سياق تسعى فيه السلطات إلى جذب رؤوس الأموال من دون التخلي عن السيطرة على التصنيع المحلي.
CNMC تراهن على حزام النحاس لتوسيع حضورها
تستعد مجموعة China Nonferrous Mining Corporation الصينية، التابعة لمجموعة عامة صينية متخصصة في المعادن غير الحديدية، لمرحلة جديدة من توسعها في أفريقيا. ووفق عرض أنشطتها في منتصف 2026 وعدد من وثائق السوق، تستهدف الشركة إنتاج أكثر من 300 000 طن من النحاس من مناجمها الخاصة بحلول 2030. ويعتمد هذا الهدف أساساً على أصولها في زامبيا والكونغو الديمقراطية، في قلب الحزام النحاسي لأفريقيا الجنوبية والوسطى.
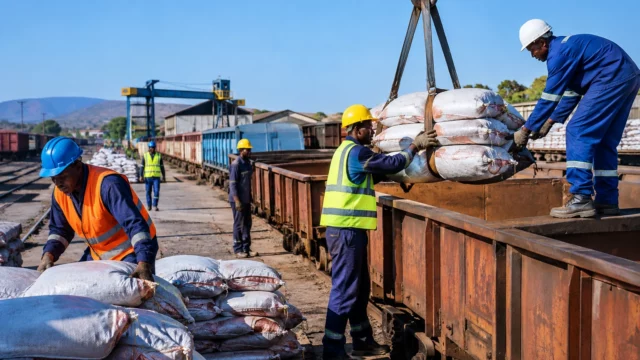
في زامبيا، يحتل مشروع لوانشيا موقعاً محورياً. وتعمل الشركة على زيادة الإنتاج على مراحل، مستهدفة 55 000 طن سنوياً بحلول منتصف 2027، ثم مساراً أكثر طموحاً بحلول 2030. كما تخطط المجموعة لبدء تشغيل سامبا وتطوير تشامبيشي ساوث إيست. وفي البلد نفسه، من المفترض أن يسهم مشروع منجم لوانشيا في استئناف الإنتاج بعد فترة طويلة من التوقف، وهو ما يوضح استراتيجية CNMC: إعادة تشغيل المكامن المعروفة، ثم إضافة طبقات جديدة من الطاقة الإنتاجية.
في الكونغو الديمقراطية، من المقرر أن يبدأ منجم MSESA الإنتاج اعتباراً من منتصف 2028، بطاقة معلنة تبلغ نحو 15 000 طن سنوياً. وتشير المجموعة أيضاً إلى أنشطتها في كامبوف وهواشين مابيندي. وهذا الحضور ليس هامشياً. فالبيانات التي نشرتها السلطات الكونغولية تظهر أن قطاع التعدين لا يزال من أبرز مصادر الإيرادات في البلاد، لكنه أيضاً من أكثر القطاعات تعرضاً لتقلبات الأسعار الدولية وانقطاعات الكهرباء والقرارات المتعلقة بالضرائب.
التمويل يظل العقبة الأساسية
لم تفصّل CNMC حتى الآن التكلفة الإجمالية لهذه المشاريع. وهذه نقطة حاسمة، إذ إن حجم الاستثمارات ومواعيد البناء والتراخيص الفنية تحدد الانتقال من الخطة الصناعية إلى الإنتاج الفعلي. غير أن المجموعة فتحت مساراً للتمويل. وتشير وثائق سوق استشهدت بها رويترز إلى أنها تستعد لإصدار سندات قابلة للتحويل إلى أسهم قد تجمع من خلالها ما يصل إلى 300 مليون دولار، تستحق في 2031، لتمويل بناء مشاريعها التعدينية وتطويرها.
وتكشف هذه الخطوة عن طبيعة المرحلة الراهنة. ففي قطاع ترتفع فيه سريعاً تكاليف الأراضي والكهرباء والضخ والمعالجة، تبحث شركات التعدين عن تمويل مرن للحفاظ على هوامش أرباحها. كما تظهر أحدث التقارير المرحلية لـCNMC أن الشركة تواصل الاستثمار في التنقيب والبنية التحتية وقدرات المعالجة، مع أعمال جارية في تشامبيشي ولوانشيا ومواقع أخرى. وفي 2026، أشارت المجموعة بالفعل إلى دخول عدة مشاريع مرحلة أكثر كثافة من التطوير.
وثمة نقطة أخرى تستحق الاهتمام، وهي حصة المناجم المملوكة للمجموعة من إجمالي إنتاجها. وتقول CNMC إنها تريد رفع هذه الحصة إلى 55,6 % في 2030، مقارنة بـ26 % في 2025، على أن يأتي الباقي من خام تشتريه من أطراف ثالثة لمعالجته. وبعبارة أخرى، لا يقتصر التنافس على الجيولوجيا، بل يشمل الصناعة أيضاً. فكلما أمّنت المجموعة مكامنها الخاصة، قل اعتمادها على الإمدادات الخارجية، وزادت سيطرتها على سلسلة القيمة، من الاستخراج إلى الصهر.
ما الذي يتغير في زامبيا والكونغو الديمقراطية؟
بالنسبة إلى الدولتين، تتجاوز الرهانات مجرد زيادة الكميات. فالمزيد من النحاس يعني نظرياً مزيداً من الوظائف والصادرات والضرائب، لكن ذلك يفترض تحقيق عوائد محلية ملموسة. وتؤكد السلطات الكونغولية أهمية توافر البيانات التعدينية ومتابعة المشغلين، فيما تبرز المؤسسات الزامبية نمو القطاع بوصفه ركيزة للاستراتيجية الوطنية حتى 2031. وفي كلا البلدين، تظل مسألة الكهرباء محورية. فمن دون شبكة مستقرة، يتباطأ نمو القدرات الجديدة وترتفع التكاليف وتتراجع وعود التصنيع المحلي.
وينبغي أيضاً النظر إلى كيفية توزيع المنافع. فالوظائف المباشرة وغير المباشرة قد تدعم المدن التعدينية والمقاولين من الباطن والنقل وجزءاً من التجارة غير الرسمية. لكن العوائد الضريبية قد تتأخر في الوصول إلى الدولة إذا استحوذت دورات الاستثمار والإهلاك والأنظمة الضريبية على الحصة الأكبر من القيمة. وإشارة CNMC إلى أن القوى العاملة الأفريقية تشكل بالفعل أكثر من 90 % من عمالتها في القارة مهمة، لكنها لا تكشف كل شيء عن جودة الوظائف والتدريب والسلامة في العمل ومكانة الموردين المحليين.
وأخيراً، تندرج هذه الاستراتيجية الصينية ضمن منافسة أوسع على النحاس الأفريقي. وتريد الكونغو الديمقراطية وزامبيا الحفاظ على موقعهما في قلب المشهد مع زيادة التحول العالمي إلى الطاقة النظيفة الضغط على المعادن الحيوية. وفي الأشهر المقبلة، ينبغي متابعة ثلاث محطات: إتمام تمويل CNMC، وتقدم الأعمال في لوانشيا وسامبا، والجدول الزمني لبدء إنتاج MSESA. وإذا أُنجزت هذه الخطوات، فسيزداد وزن حزام النحاس في الاقتصاد العالمي للنحاس. أما إذا تأخرت، فستظل قيود الطاقة والتمويل العائق الرئيسي أمام الطموح المعلن.