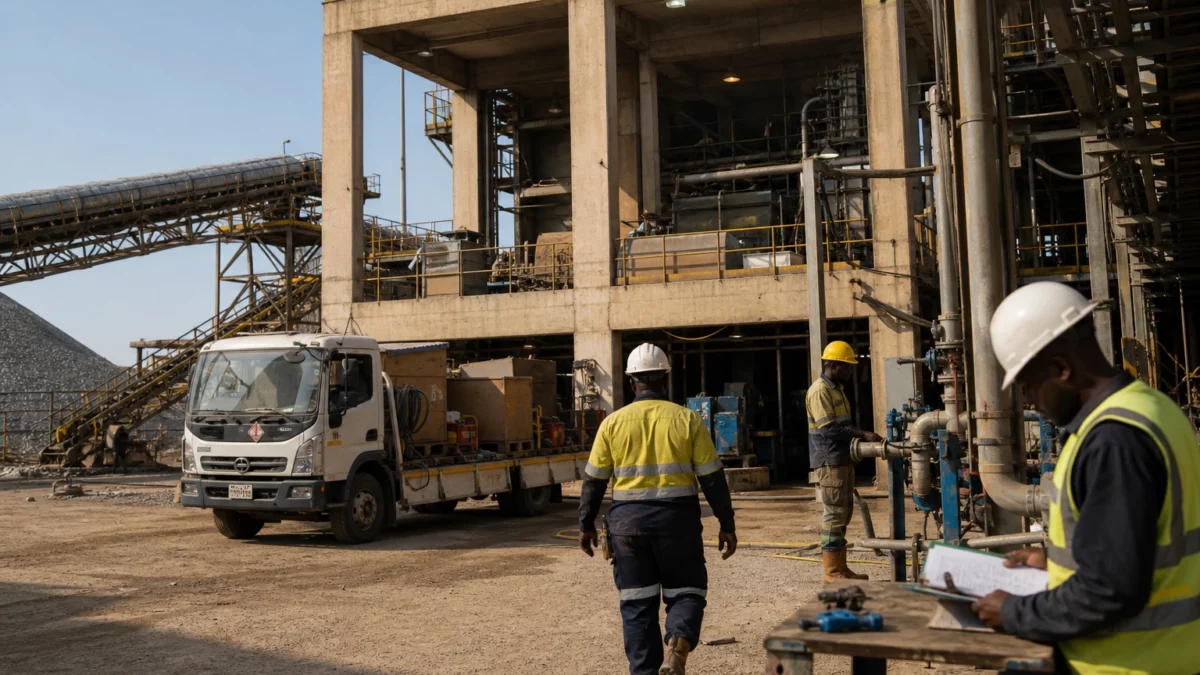
Quand le cuivre devient une course à la sécurité industrielle
Sur la Copperbelt, la question n’est plus seulement de savoir qui extrait le plus de métal. Elle porte aussi sur qui contrôle les nouvelles capacités, qui finance les chantiers, et qui capte la valeur ajoutée. Dans cette région charnière partagée entre la République démocratique du Congo et la Zambie, chaque extension de mine pèse sur les exportations, l’emploi local, l’énergie et les recettes publiques. Le mouvement actuel s’inscrit dans un marché du cuivre que plusieurs acteurs jugent durablement tendu, avec une demande soutenue par l’électrification, les réseaux et les batteries.
Pour Kinshasa comme pour Lusaka, le sujet est stratégique. La RDC reste le premier producteur africain de cuivre, avec 817 639,17 tonnes au premier trimestre 2025 selon les données officielles du ministère congolais des Mines, tandis que la Zambie a terminé 2025 à 890 000 tonnes environ, selon des éléments présentés au Parlement et relayés par les institutions publiques zambiennes. Les deux pays visent une montée en puissance plus nette à l’horizon 2030-2031, dans un contexte où les autorités cherchent à attirer du capital sans perdre la main sur la transformation locale.
CNMC mise sur la Copperbelt pour élargir son assise
Le groupe chinois China Nonferrous Mining Corporation, filiale d’un ensemble public chinois spécialisé dans les métaux non ferreux, prépare une nouvelle étape de son développement africain. Selon sa présentation d’activité de mi-2026 et plusieurs documents de marché, l’entreprise vise plus de 300 000 tonnes de cuivre issues de ses propres mines d’ici 2030. Cet objectif s’appuie d’abord sur ses actifs en Zambie et en RDC, au cœur même de la ceinture cuprifère d’Afrique australe et centrale.
En Zambie, Luanshya tient une place centrale. L’entreprise y conduit une montée en charge par phases, avec un objectif de 55 000 tonnes par an à mi-2027, puis une trajectoire plus ambitieuse à l’horizon 2030. Le groupe prévoit aussi de mettre en exploitation Samba et de développer Chambishi Southeast. Dans le même pays, le projet minier de Luanshya doit contribuer à un retour de production après une longue période de sommeil, ce qui illustre la stratégie de CNMC : remettre en service des gisements connus, puis ajouter de nouvelles couches de capacité.
En RDC, la mine MSESA doit entrer en production à partir de la mi-2028, avec une capacité annoncée d’environ 15 000 tonnes par an. Le groupe évoque aussi ses activités à Kambove et Huachin Mabende. Cette présence n’est pas marginale. Les données publiées par les autorités congolaises montrent que le secteur minier reste l’un des grands pourvoyeurs de revenus du pays, mais aussi l’un des plus exposés aux fluctuations des prix internationaux, aux coupures d’électricité et aux arbitrages fiscaux.
Le financement reste le vrai point de passage
Pour l’instant, CNMC n’a pas détaillé le coût total de ces projets. C’est un point décisif. Les montants d’investissement, les délais de construction et les autorisations techniques conditionnent le passage du plan industriel à la production réelle. Le groupe a toutefois ouvert une piste financière. Des documents de marché cités par Reuters indiquent qu’il prépare une émission d’obligations convertibles en actions pouvant lever jusqu’à 300 millions de dollars, avec échéance en 2031, afin de financer la construction et le développement de ses projets miniers.
Cette séquence est révélatrice du moment. Dans un secteur où les coûts de foncier, d’électricité, de pompage et de traitement montent rapidement, les groupes miniers cherchent des financements souples pour préserver leurs marges. Les derniers rapports intermédiaires de CNMC montrent d’ailleurs que l’entreprise continue d’investir dans l’exploration, les infrastructures et les capacités de traitement, avec des travaux visibles à Chambishi, Luanshya et sur d’autres sites. En 2026, le groupe indiquait déjà que plusieurs projets entraient dans une phase plus intensive de développement.
Un autre point mérite attention : la part des mines propres dans la production globale du groupe. CNMC explique vouloir faire passer cette part à 55,6 % en 2030, contre 26 % en 2025, le reste provenant de minerai acheté à des tiers pour être traité. Autrement dit, la bataille n’est pas seulement géologique. Elle est aussi industrielle. Plus le groupe sécurise ses propres gisements, plus il réduit sa dépendance aux approvisionnements externes et plus il verrouille sa chaîne de valeur, de l’extraction à la fusion.
Ce que cela change pour la Zambie et la RDC
Pour les deux États, l’enjeu dépasse la simple hausse des tonnages. Davantage de cuivre signifie, en théorie, plus d’emplois, plus d’exportations et plus d’impôts. Mais cela suppose des retombées locales réelles. Les autorités congolaises insistent sur la disponibilité de données minières et sur le suivi des opérateurs, tandis que les institutions zambiennes mettent en avant la montée en puissance du secteur comme pilier de la stratégie nationale à l’horizon 2031. Dans les deux pays, la question de l’électricité reste centrale. Sans réseau stable, les nouvelles capacités ralentissent, les coûts augmentent et les promesses d’industrialisation locale s’effritent.
Il faut aussi regarder la répartition des bénéfices. Les emplois directs et indirects peuvent soutenir les villes minières, les sous-traitants, le transport et une partie du commerce informel. En revanche, les retombées fiscales peuvent rester plus lentes à remonter vers l’État si les cycles d’investissement, les amortissements et les régimes fiscaux occupent la plus grande part de la valeur. Le fait que CNMC indique déjà compter sur une main-d’œuvre africaine à plus de 90 % sur le continent est important, mais il ne dit pas tout sur la qualité des emplois, la formation, la sécurité au travail ou la place des fournisseurs locaux.
Enfin, cette stratégie chinoise s’inscrit dans une compétition plus large pour le cuivre africain. La RDC et la Zambie veulent rester au centre du jeu à mesure que la transition énergétique mondiale accroît la pression sur les métaux critiques. Dans les prochains mois, il faudra surveiller trois jalons : la concrétisation du financement de CNMC, l’avancée des travaux sur Luanshya et Samba, et le calendrier de mise en production de MSESA. Si ces étapes sont tenues, la Copperbelt renforcera encore son poids dans l’économie mondiale du cuivre. Si elles prennent du retard, la contrainte énergétique et financière restera le principal frein à l’ambition affichée.