الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
القوة التجارية لا تكفي حين تتدهور محفظة الائتمان
للوهلة الأولى، تبدو المؤشرات مطمئنة. فما زالت مجموعة مصرفية أفريقية كبرى قادرة على زيادة إيراداتها والحفاظ على حجم أنشطتها. لكن السؤال الحقيقي في القطاع المصرفي لا يقتصر على ما إذا كانت الأرقام ترتفع، بل يشمل أيضاً ما يتبقى بعد استيعاب المخاطر، ولا سيما في نيجيريا، حيث لا تزال البنوك معرضة بشدة لدورات النفط وتقلبات النايرا وقرارات البنك المركزي الاحترازية.
وتجسد حالة إيكوبنك هذا التوتر بوضوح. فقد أعلنت المجموعة عن ارتفاع صافي دخلها المصرفي في النصف الأول من 2026 بنسبة 15% إلى 1.3 مليار دولار، وعن أرباح قبل الضرائب بلغت 423 مليون دولار، بزيادة لم تتجاوز 6%. ويقول الفرق بين معدلي النمو كل شيء: فالأنشطة التجارية تواصل التقدم، لكن المخصصات والأصول المتدهورة تعرقل تحويل هذا النمو إلى أرباح.
نيجيريا، نقطة حساسة في الميزانية العمومية
لا تزال نيجيريا سوقاً استراتيجية للمجموعة، نظراً إلى ثقلها الاقتصادي وانكشافها على قطاعي النفط والغاز. لكن جودة الأصول كانت موضع ضغط هناك تحديداً. فقد أنهى البنك المركزي النيجيري إجراءات التساهل الاحترازي، ما أجبر البنوك على إعادة تصنيف بعض الانكشافات الهشة، ولا سيما في قطاع الطاقة. ويستجيب هذا الإجراء لمنطق تنظيف الميزانيات العمومية، لكنه يفرض تكلفة فورية على المؤسسات المعنية.
ولا تمثل إيكوبنك حالة منفردة في نظام مصرفي نيجيري لا يزال يواجه ضغوطاً. ففي يونيو 2025، طلب البنك المركزي من البنوك الخاضعة لأنظمة التساهل تعليق توزيعات الأرباح، وتأجيل مكافآت المديرين، وتجنب مغامرات جديدة خارج البلاد. ويكشف هذا التوجه عن أولوية واضحة: تعزيز هوامش رأس المال قبل مكافأة المساهمين.
وكانت المجموعة قد أظهرت في الربع الأول من 2026 أن أنشطتها الأساسية لا تزال متينة. إذ أعلنت حينها أرباحاً قبل الضرائب بلغت 195 مليون دولار، بزيادة 21%، وإيرادات صافية بلغت 636 مليون دولار، بارتفاع 23%. ومن ثم يؤكد النصف الأول استمرار الزخم، لكنه يكشف أيضاً هشاشة الانتقال من نمو الإيرادات إلى نمو النتيجة النهائية.
الإيرادات ترتفع وتكاليف المخاطر تلتهم الهوامش
وتتضح الصورة أكثر عند النظر إلى مؤشرات المخاطر. فقد ارتفعت نسبة القروض المتعثرة لدى المجموعة إلى 9.4%، مقارنة بـ6.7% سابقاً، وبلغت احتياطيات خسائر الائتمان المتوقعة 1 مليار دولار في نهاية مارس، أي 8.1% من إجمالي القروض. وفي بنك يعمل في 34 بلداً من بلدان أفريقيا جنوب الصحراء، لا يعد هذا المستوى من المخصصات أمراً هامشياً: فهو يحمي الميزانية العمومية، لكنه يقلص الأرباح القابلة للتوزيع.
وكانت الوحدة النيجيرية الأكثر تضرراً. ففي نهاية 2025، سجلت خسارة قبل الضرائب قدرها 31 مليون دولار، مع ارتفاع رسوم انخفاض القيمة إلى نحو أربعة أمثالها، لتبلغ 82 مليون دولار. والرسالة واضحة: لا تزال السوق النيجيرية تدر عوائد، لكنها تتطلب أيضاً مزيداً من رأس المال والمخصصات، وإدارة أكثر دقة بكثير للانكشافات.
وتأتي هذه التطورات في سياق اقتصادي كلي لا يزال صعباً. فقد أشار صندوق النقد الدولي في مايو 2026 إلى أن البنك المركزي النيجيري خفض سعر الفائدة الرئيسي إلى 26.5% في فبراير، مع الإبقاء على سياسة نقدية تقييدية. كما يسلط التقرير الضوء على حساسية الاقتصاد النيجيري لصدمات سعر الصرف وأسعار الطاقة والتضخم. وهذا يعني بالنسبة إلى البنوك هوامش فائدة مرتفعة، لكن أيضاً مخاطر تعثر أكبر لدى بعض العملاء.
التحول الرقمي يواصل دفع النمو
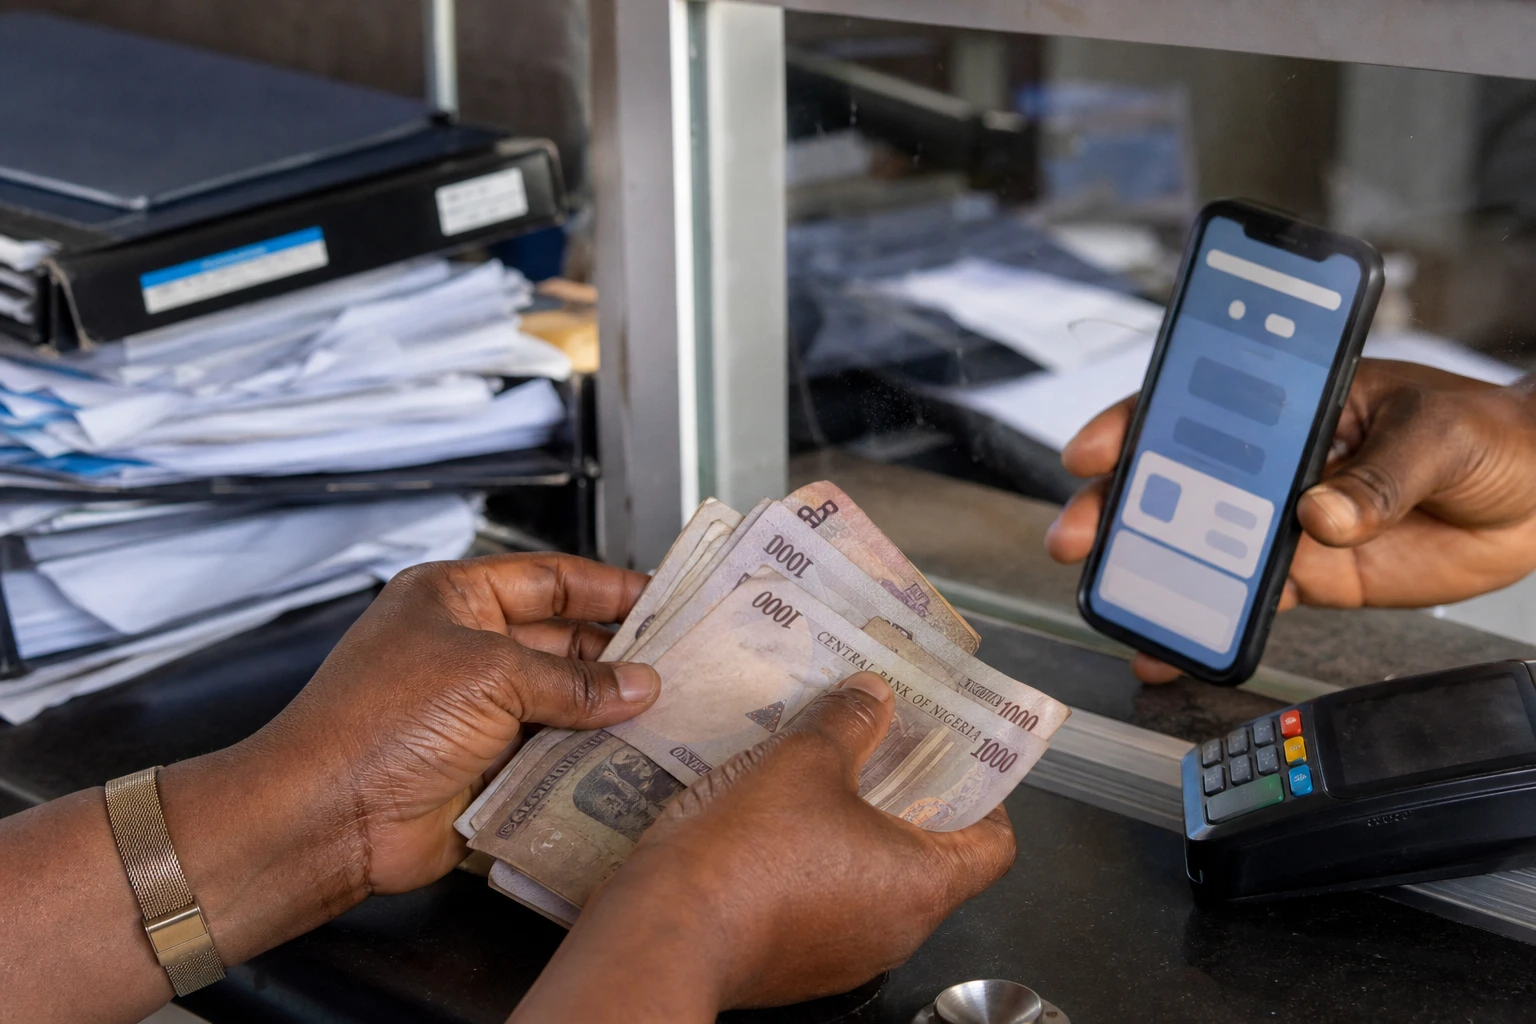
وعلى الرغم من هذه الضغوط، تواصل إيكوبنك تحولها. ويظل قطاع المدفوعات أحد محركات استراتيجيتها. ففي النصف الأول، ارتفعت الإيرادات المتأتية من هذا النشاط بنسبة 10% إلى 156 مليون دولار، فيما قفزت قيمة المعاملات الرقمية بنسبة 33% إلى 78.5 مليار دولار. وفي قارة تتسارع فيها التحويلات ومدفوعات التجار واستخدامات الهاتف المحمول، تزداد أهمية هذا القطاع في نموذج العمل المصرفي.
ولا يقتصر هذا التوجه على المظهر. فهو يستجيب لواقع أفريقي واضح: لم تعد الإيرادات المصرفية تأتي من الإقراض التقليدي وحده، بل أيضاً من العمولات والتدفقات الرقمية والخدمات المرتبطة بالمعاملات. وتضيف إيكوبنك إلى ذلك بنية تكنولوجية أكثر مرونة، قائمة على الحوسبة السحابية وواجهات برمجة التطبيقات والهاتف المحمول، ما يتيح لها استيعاب جزء من النمو خارج الميزانية العمومية.
وعززت المجموعة تمويلها أيضاً بجمع 450 مليون دولار في لندن عبر سند للطبيعة، تجاوز الاكتتاب فيه حجمه بنحو أربعة أمثال، بحسب سوق لندن. وتتجاوز أهمية هذه العملية أثرها على الميزانية وحدها: فهي تحسن إعادة التمويل، وتنويع قاعدة المستثمرين، وتكرس حضور البنوك الأفريقية في التمويل المستدام الدولي، من دون انتظار مصادقة أطراف خارجية لإثبات وجودها في هذا المجال.
ملف مصرفي يتجاوز أداء مجموعة واحدة
وتتجاوز دلالات هذا الإعلان إيكوبنك، إذ تكشف شيئاً عن مسار القطاع المصرفي في غرب أفريقيا. فمن جهة، توسع الشبكات الأفريقية نطاق أعمالها وقاعدة عملائها وقدراتها الرقمية. ومن جهة أخرى، تظل جودة الأصول رهينة الاقتصاد الحقيقي والمحروقات والخيارات النقدية وقرارات الجهات التنظيمية. وتتركز أجزاء من هذا التناقض في نيجيريا، أكبر سوق إقليمية من حيث الحجم.
ويظهر التحول الاستراتيجي أيضاً في هيكل المساهمين. ففي يونيو 2026، وافقت اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا على دخول شركة بوسكيه إنفستمنتس، وهي أداة استثمارية للخبير المالي الكاميروني آلان نكونتشو، لترتفع حصته إلى 24.05% على الأقل من رأس المال، متقدمة على بنك قطر الوطني. وهذا التفصيل ليس ثانوياً، إذ يبين أن مجموعة أفريقية يمكنها مواصلة إعادة تشكيل نفسها من داخل القارة، عند ملتقى أسواق لومي وأبيدجان ولاغوس والأسواق الإقليمية.
وعلى المدى القريب، سيكون السؤال المحوري بسيطاً: هل تستطيع إيكوبنك تنظيف انكشافها النيجيري على نحو مستدام من دون الإضرار بمسار توزيعات الأرباح، التي استؤنفت في 2026 بعد تعليق استمر عدة سنوات؟ تنتهي الخطة الاستراتيجية الحالية هذا العام، ولن يكون اختبارها الحقيقي في النمو الإجمالي بقدر ما سيكون في قدرة المجموعة على استيعاب تكلفة المخاطر مع الحفاظ على مكانتها في الجيل الجديد من المصارف الأفريقية.