الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
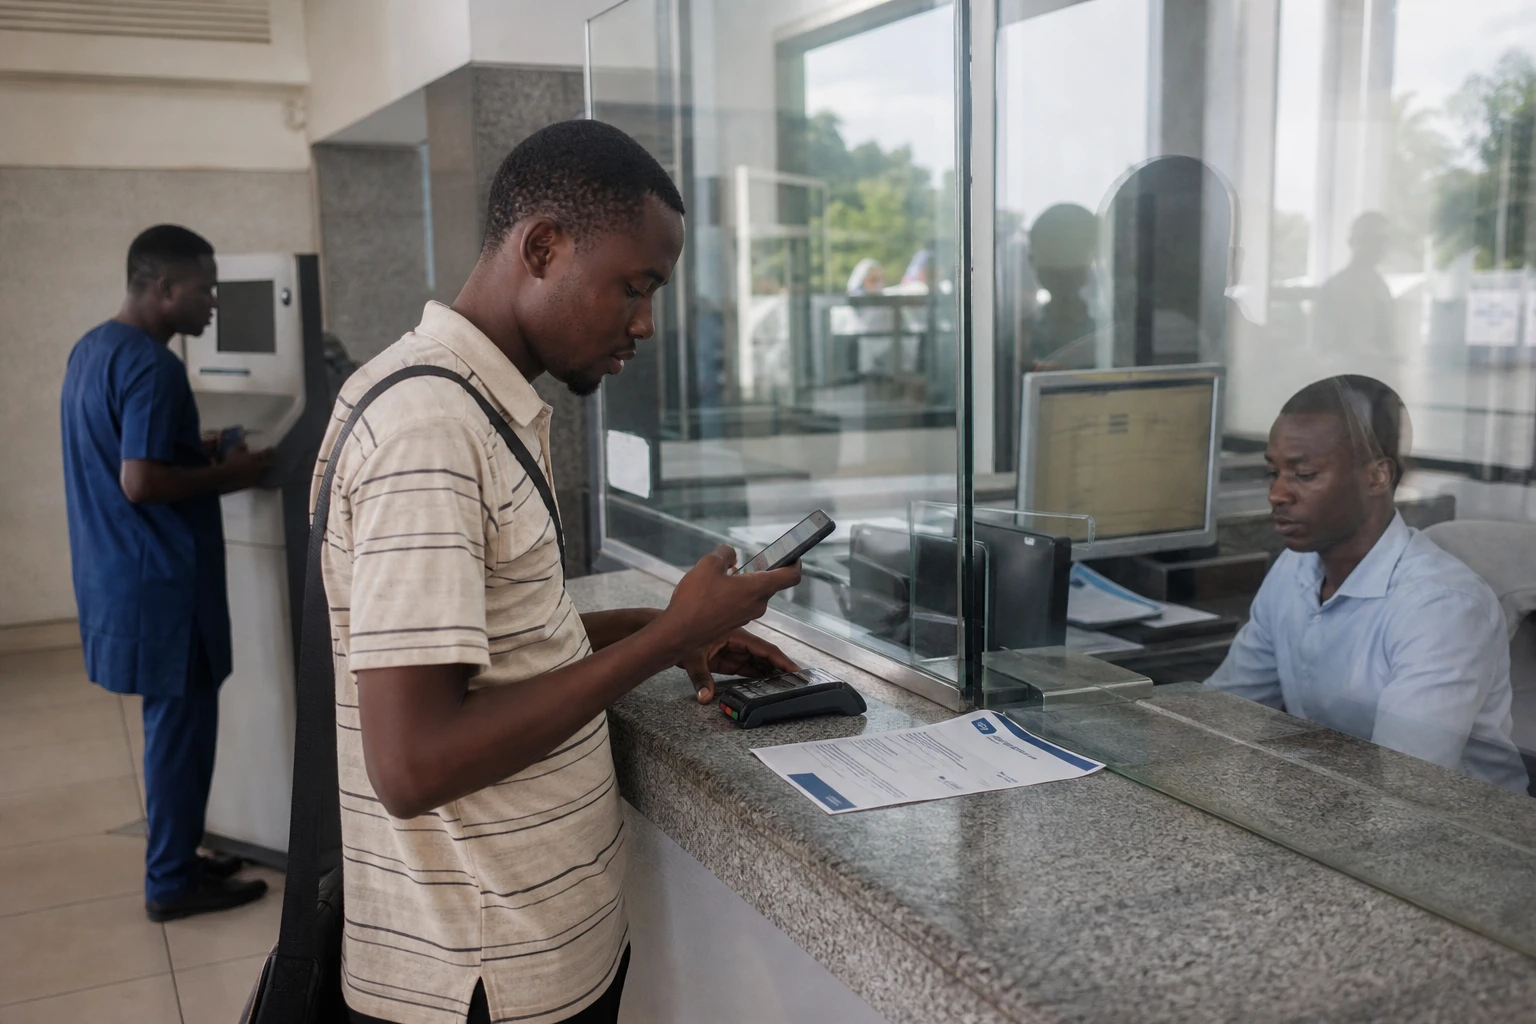
في كينشاسا، لم تعد الفخامة تقتصر على الأشياء، بل باتت في إنجاز كل شيء بلا عناء
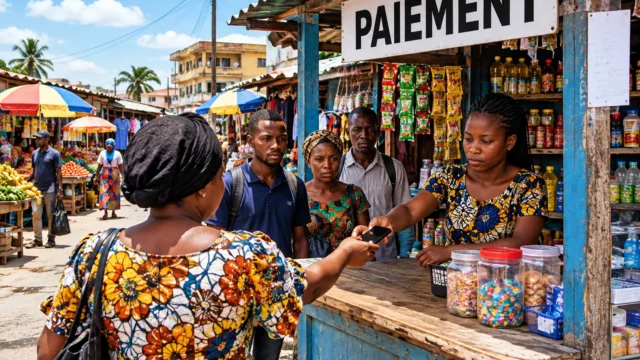
في جمهورية الكونغو الديمقراطية، لم تعد الفخامة تقتصر على بطاقة في محفظة. فهي باتت تتجلى في سرعة الحجز، وسلاسة الدفع عبر الإنترنت، والاطمئنان إلى إتمام المعاملة حتى خارج البلاد. وفي سوق تتزايد فيه المدفوعات الرقمية، يهم هذا التطلع المسافرين الدائمين ورواد الأعمال والمديرين الحضريين، وكذلك شريحة متصلة بالإنترنت على نحو متزايد في كينشاسا.
يتماشى هذا التحول مع المسار الرقمي للكونغو الديمقراطية. ويقول البنك المركزي للكونغو إنه يريد تعزيز الثقة بالفرنك الكونغولي وتسريع رقمنة المدفوعات. كما أطلقت الحكومة، في 13 يونيو 2026 في كينشاسا، نظام الهوية الرقمية «RDC-Pass»، الذي قُدّم بوصفه أداة تتيح الوصول إلى خدمات عامة ومالية متعددة.
مدفوعات أقل ظهورًا، لكنها أكثر حسمًا
الخلاصة بسيطة: في الاقتصاد الرقمي، يصبح الدفع مرحلة عبور لا عقبة. وتشير Visa إلى أن أكثر من نصف معاملاتها في التجارة الإلكترونية باتت اليوم مرمّزة، أي مؤمّنة بمعرّف رقمي يحل محل بيانات البطاقة الحساسة. وتقول الشركة أيضًا إنها تجاوزت إصدار 10 مليارات رمز، وإن هذه الآليات حدّت من الاحتيال ورفعت معدلات الموافقة على المعاملات.
لا يبدو الترميز لافتًا للنظر. وهذه هي ميزته تحديدًا. فهو يتيح تجنب إدخال البيانات المصرفية مرارًا، ويجعل الشراء أكثر سلاسة عبر الهاتف أو الساعة الذكية أو منصة الحجز. وتوضح Visa أن هذه التقنية تستبدل المعلومات الحساسة برمز لا يمكن استخدامه خارج السياق المحدد له.
عمليًا، تلبي هذه الوعود واقعًا أفريقيًا معروفًا: إذ يتعامل المستهلكون مع قنوات ومشغلين وعملات دفع متعددة. وفي الكونغو الديمقراطية، أطلق البنك المركزي خريطة لمقدمي خدمات الدفع المرخصين، في إشارة إلى أن المنظومة تتنظم حول جهات فاعلة متعددة. أما وزارة المالية، فقد أدرجت في استراتيجيتها للشمول المالي 2023-2028 الترويج للمدفوعات الإلكترونية للضرائب والرسوم والإيجارات والفواتير وغيرها من الخدمات اليومية.
في كينشاسا، للسلاسة قيمة تضاهي الامتيازات
السوق الكونغولية لا تبدأ من الصفر. ويشير دليل تجاري للحكومة الأمريكية بشأن الكونغو الديمقراطية إلى أن أنظمة الدفع عبر الإنترنت لا تزال محدودة التطور، لكن المستهلكين يعوضون ذلك إلى حد كبير باستخدام الأموال عبر الهاتف المحمول، التي تدعمها شركات الاتصالات الكبرى والبنوك الساعية إلى تحسين قبول المدفوعات الإلكترونية. ويُظهر هذا الاعتماد على الأموال عبر الهاتف المحمول أن التجربة الفاخرة في الكونغو الديمقراطية ينبغي أن تتكيف مع الواقع المحلي، لا العكس.
وترى مجموعة البنك الأفريقي للتنمية، في مشروعها لدعم القطاع المالي في الكونغو الديمقراطية، أن تعزيز قابلية التشغيل البيني وتوسيع نطاق نظام التحويل الوطني يمكن أن يوسعا وصول أكثر من 25 مليون شخص إلى خدمات مالية أساسية وملائمة. وتوضح هذه المعطيات نقطة جوهرية: فعندما يصبح الدفع أسهل للفئات المميزة، غالبًا ما تنعكس آثاره على بقية السوق.
وعلى مستوى القارة، يتضح هذا الاتجاه بالفعل. إذ تفيد مجموعة البنك الدولي بأن 42% من البالغين في البلدان منخفضة ومتوسطة الدخل أجروا في 2024 دفعة رقمية للتجار، في المتاجر أو عبر الإنترنت، مقابل 35% في 2021. وفي أفريقيا جنوب الصحراء الكبرى، ارتفع معدل الشمول المالي، وأصبح استخدام المدفوعات الرقمية ممارسة اعتيادية لا حكرًا على فئة محدودة.
في هذا السياق، لا يشتري حاملو البطاقات الفاخرة في الكونغو الديمقراطية سقف إنفاق أو دخولًا إلى صالة مطار فحسب. إنهم يبحثون عن رحلة متواصلة: الحجز والدفع والسفر والعودة وتكرار التجربة. وأصبح معيار التميز الحقيقي استمرارية الخدمة، خصوصًا لمن يتنقلون بين كينشاسا والمراكز الإقليمية والمنصات الدولية.
الثقة والأمان والقبول: الشروط الثلاثة للفخامة الجديدة
لا يقتصر موضع التعثر على الجانب التقني، بل يشمل الجانب النفسي أيضًا. فالمدفوعات الرقمية لا تتقدم إلا إذا اطمأن المستخدم إلى حماية بياناته وإتمام المعاملة. وتقول Visa إن الترميز حدّ من الاحتيال عبر الإنترنت وحسّن الموافقة على المدفوعات، ما يؤكد أن مسار الدفع الأكثر أمانًا أكثر ربحية للتجار أيضًا.
تكتسب هذه المسألة أهمية خاصة في المناطق الحضرية من الكونغو الديمقراطية، حيث يسافر المستهلكون ذوو القدرة الشرائية العالية أكثر، ويشترون عبر منصات دولية، ويتوقعون جودة الخدمة نفسها التي يحصلون عليها في الخارج. كما أنها مهمة للشركات المحلية. فتعثر الدفع عند إتمام الشراء قد يؤدي إلى خسارة عملية بيع، بل وعلاقة تجارية أيضًا. وعلى العكس، يدعم النظام المقبول في كل مكان، والسلس والمستقر، التجار ووكالات السفر والفنادق والمطاعم والخدمات الرقمية.
لذلك تسعى الحكومة الكونغولية والبنك المركزي إلى تحقيق هدف واحد من زاويتين مختلفتين: توسيع استخدام وسائل الدفع الرقمية، وتعزيز الثقة، والحد من الاعتماد على النقد في المعاملات اليومية. ويندرج إطلاق RDC-Pass في هذا المسار الأوسع لرقمنة الخدمات العامة ودمج الهوية والمدفوعات والإجراءات الإدارية.
ما الذي يعنيه ذلك للكونغو الديمقراطية وأفريقيا الوسطى؟
بالنسبة إلى الكونغو الديمقراطية، تتجاوز المسألة توفير الراحة لشريحة راقية. فمن شأن تحسين تجربة الدفع أن يدفع المنظومة بأكملها إلى الأمام، بما يشمل التجارة الإلكترونية والخدمات المالية والحجوزات السياحية والاشتراكات والتنقل والفوترة. كما يمكن أن يقرّب كينشاسا من معايير القبول الدولية، وهو أمر مفيد لاقتصاد يسعى إلى جذب مزيد من الاستثمارات وإضفاء الطابع الرسمي على مزيد من المبادلات.
أما بالنسبة إلى أفريقيا الوسطى، فالمسألة استراتيجية. لا تزال المنطقة تبحث عن توازناتها في مجالات قابلية التشغيل البيني والهوية الرقمية والشمول المالي. وإذا أصبحت المدفوعات أقل ظهورًا، فإنها تصبح أيضًا أكثر تأثيرًا في تشكيل المنظومة، إذ تربط البنوك وشركات الاتصالات والمنصات والدول. وهذه الصلة، لا البطاقة نفسها، هي ما يحدد اليوم مفهوم الفخامة.
ستتوقف الخطوة التالية على قدرة الجهات الفاعلة على التوفيق بين الهوية الرقمية والأمان والقبول الدولي وقابلية التشغيل البيني محليًا. لذلك، لم تعد الفخامة في الكونغو الديمقراطية اليوم مرتبطة بما يملكه المرء فحسب، بل بما يستطيع إنجازه فورًا، بلا انقطاع ومن دون أن يشغل باله.