Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Côte d'Ivoire
 Gambie
 Ghana
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Rwanda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
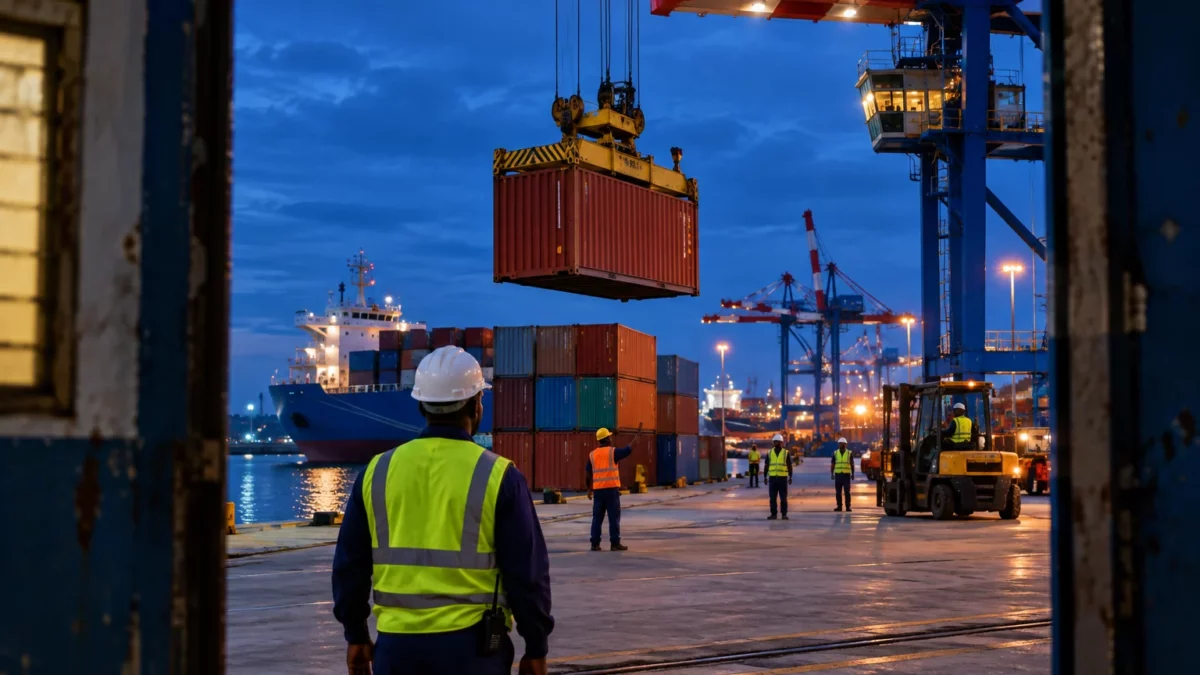
Des ports peuvent investir dans des terminaux plus vastes et accueillir des navires géants sans maîtriser leur principale variable : la demande. En Afrique de l’Ouest, le recul attendu des conteneurs en 2026 met en lumière cette dépendance et pose une question concrète aux économies de la région : comment faire des ports autre chose que des portes d’entrée pour les importations ?
Des trajectoires portuaires qui ne se ressemblent pas
Les ports ouest-africains desservent des économies différentes, du Nigeria au Togo, en passant par le Ghana, le Sénégal et la Côte d’Ivoire. Ils se disputent les escales et les marchandises, mais servent aussi de points d’accès aux pays de l’intérieur. Leurs performances dépendent donc autant des échanges maritimes que des routes, des frontières et des chaînes logistiques terrestres.
Ces plateformes s’inscrivent également dans un marché continental en évolution. La Zone de libre-échange continentale africaine (ZLECAf), qui vise à faciliter les échanges entre pays africains, pourrait élargir les flux régionaux. Mais ses effets sur les volumes portuaires dépendront de la mise en œuvre concrète des règles commerciales, des infrastructures et des capacités de production.
Après une période de forte hausse, un retournement est annoncé pour l’Afrique de l’Ouest. Dans son rapport « Container Market Annual Review and Forecast 2026/27 », publié en septembre 2026, le cabinet Drewry prévoit une baisse du trafic conteneurisé régional cette année, puis une reprise en 2027. Le document présente des prévisions, non un bilan définitif de l’année.
Une contraction annoncée après deux années de hausse
Selon les chiffres attribués à Drewry dans les éléments disponibles, le trafic ouest-africain aurait progressé de 15,8 % en 2024, puis de 19,4 % en 2025. La région aurait ainsi représenté 39,3 % du trafic conteneurisé africain l’an dernier, contre 37 % en 2024. Cette progression a renforcé le poids des ports de la côte ouest dans les réseaux maritimes desservant le continent.
La tendance se serait inversée en 2026. Les mêmes données font état d’un recul régional de 7 % sur un an au deuxième trimestre, après une baisse au trimestre précédent. Elles signalent aussi des contractions de 15,2 % au port de Lomé, au Togo, et de 4,2 % à Lagos, au Nigeria. Ces chiffres locaux et régionaux n’ont pas pu être confirmés par une seconde série indépendante consultée ici : ils doivent donc rester attribués à Drewry, et non être présentés comme des données consolidées.
Pour l’ensemble de 2026, la prévision rapportée est de 17,3 millions d’EVP, soit une baisse de 5,5 % par rapport aux 18,3 millions annoncés pour 2025. L’EVP, ou équivalent vingt pieds, est l’unité standard utilisée pour mesurer la capacité et le trafic des conteneurs. Drewry anticiperait ensuite 18,1 millions d’EVP en 2027, une hausse de 4,8 % qui ne suffirait pas à retrouver le niveau de 2025.
À l’échelle africaine, le résumé exécutif du rapport de Drewry prévoit lui aussi une année 2026 en retrait : le débit portuaire du continent diminuerait de 1,8 %, avant de croître de 3,1 % en 2027. Ces données continentales ne contredisent pas forcément le recul plus marqué annoncé pour l’Afrique de l’Ouest : elles agrègent des sous-régions aux évolutions différentes.
La demande intérieure au cœur de l’équation
Un port traite les marchandises qui lui sont confiées. Une baisse des volumes peut donc refléter un ralentissement de la demande, des changements d’itinéraires maritimes ou des difficultés logistiques. Elle ne permet pas, à elle seule, de conclure que les terminaux sont moins performants ou que toutes les économies desservies se contractent.
Pour les importateurs, l’inflation, le coût du crédit et les variations de change peuvent rendre plus difficiles les achats de biens de consommation ou d’équipements. Les entreprises qui dépendent d’intrants importés peuvent, elles aussi, réduire ou reporter leurs commandes. Les ménages sont concernés indirectement, car le coût des produits acheminés par conteneur peut peser sur les prix en magasin.
Les coûts du transport maritime comptent également. Le texte présentant les prévisions de Drewry avance une hausse de 11,3 % du tarif moyen mondial du fret conteneurisé en 2026, carburant compris. Ce chiffre n’a pas été confirmé indépendamment dans les sources consultées. Il ne suffit pas non plus à expliquer le recul ouest-africain : les facteurs de demande, les variations nationales et les choix des compagnies maritimes doivent être examinés séparément.
Les effets d’un ralentissement sont inégaux. Les autorités portuaires et les opérateurs peuvent voir leurs recettes et l’utilisation de leurs terminaux évoluer. Les transporteurs routiers, transitaires, manutentionnaires et petits commerces liés aux arrivées de marchandises peuvent aussi ressentir les variations d’activité. Dans les pays enclavés, les coûts et délais du passage portuaire se répercutent jusque sur les chaînes d’approvisionnement de l’intérieur.
Faire davantage circuler les productions régionales
La hausse des capacités portuaires reste utile quand les échanges progressent, mais elle ne crée pas automatiquement des marchandises à transporter. Pour moins dépendre des importations, les économies de la région peuvent chercher à développer la transformation locale, les exportations de produits manufacturés et les échanges entre pays voisins. Cela suppose aussi des corridors terrestres fiables et des procédures douanières prévisibles.
Pour les ports, l’enjeu est de traiter des flux plus équilibrés : importations, exportations et échanges régionaux. Une telle diversification pourrait rendre l’activité moins sensible aux variations du pouvoir d’achat intérieur ou aux coûts d’approvisionnement extérieurs. Elle ne constitue toutefois pas une réponse immédiate à une baisse de trafic, et dépend de décisions industrielles et commerciales prises dans chaque pays.
Le rebond prévu en 2027 reste une projection. Les prochains chiffres permettront de vérifier si le creux de 2026 est temporaire et si les volumes progressent dans les différents ports, plutôt que dans quelques seuls hubs. Pour les États membres de la CEDEAO, la Communauté économique des États de l’Afrique de l’Ouest, la question dépasse la concurrence entre terminaux : elle touche aussi à la capacité de relier les ports aux marchés régionaux et de faire circuler davantage de produits fabriqués sur le continent.