Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Côte d'Ivoire
 Gambie
 Ghana
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Rwanda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
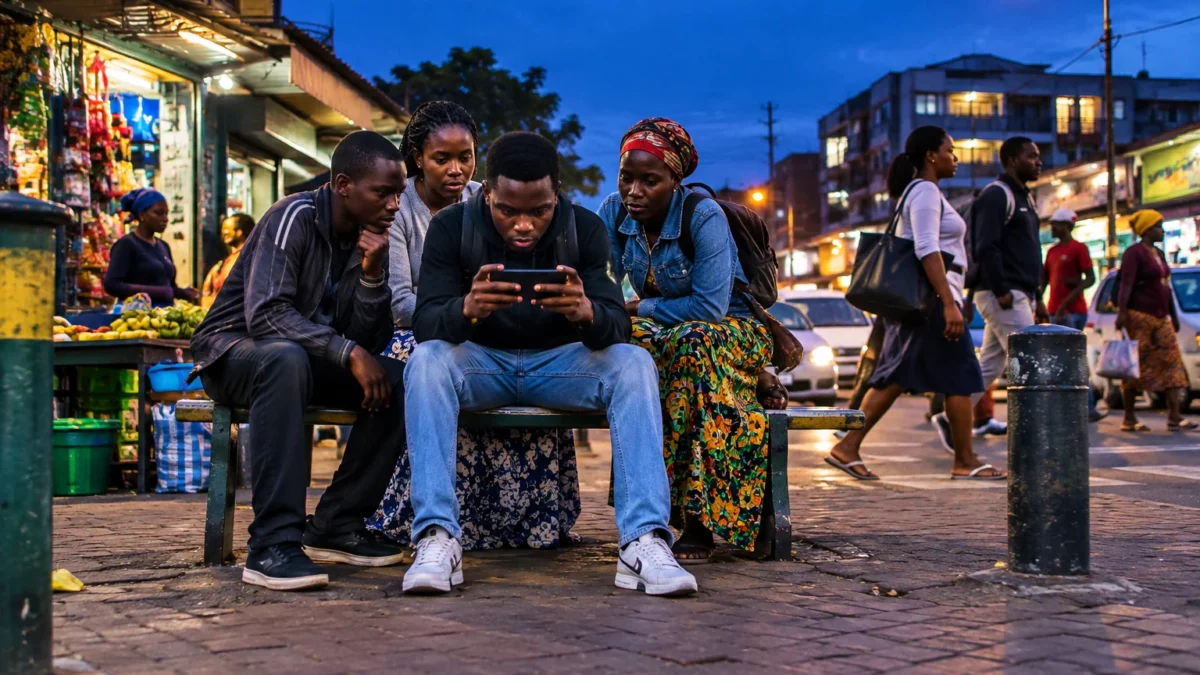
Un film peut remplir les salles à Dakar ou faire des millions de vues en ligne sans que ses producteurs récupèrent assez de revenus pour financer le projet suivant. Dans six marchés étudiés, la croissance annoncée de la télévision payante et du streaming ne résout donc pas la question centrale : comment faire circuler les œuvres, les rendre accessibles et rémunérer durablement celles et ceux qui les créent ?
Un marché en hausse, des circuits encore étroits
Les revenus cumulés de la télévision payante et du streaming en Égypte, au Kenya, au Nigeria, au Rwanda, au Sénégal et en Afrique du Sud pourraient atteindre 5,2 milliards de dollars en 2030. Cette projection, fondée sur des données couvrant 2020 à 2026, concerne ces six marchés, et non l’ensemble du continent.
L’étude Made in Africa, Watched Globally?, réalisée par Dalberg à la demande de la GIZ et d’Afreximbank via son programme Creative Africa Nexus (CANEX), repose sur 91 entretiens, une enquête auprès de 1 630 spectateurs et cinq études de cas. L’Agence ivoirienne de presse a également rendu compte de ses principaux constats.
Les pays étudiés ne forment pas un seul marché. Le Nigeria possède une industrie de production de grande ampleur, tandis que l’Égypte et l’Afrique du Sud disposent d’écosystèmes audiovisuels plus structurés. Le Kenya et le Sénégal combinent une production en développement et des voies de financement plus fragmentées. Le Rwanda, plus petit en volume, mise notamment sur des partenariats et des politiques de long terme.
Dans ces contextes différents, un point commun ressort : produire davantage ne suffit pas. Les films ont besoin de distributeurs, de diffuseurs et de plateformes capables d’acheter des droits, de financer des œuvres et de les promouvoir auprès des publics.
La distance et le prix déterminent aussi l’accès
Le rapport estime qu’on compte environ un écran de cinéma pour 787 000 habitants sur le continent, contre un pour 8 700 aux États-Unis. Les salles sont en outre concentrées dans quelques grandes villes. En Égypte, environ 90 % des écrans se trouvent au Caire et à Alexandrie. Au Kenya, plus des trois quarts des moins de 50 écrans recensés sont à Nairobi.
Cette géographie limite les recettes possibles et éloigne les sorties en salle des publics vivant hors des métropoles. Pour les producteurs, elle réduit les occasions de rentabiliser un film. Pour les spectateurs, elle peut signifier des déplacements plus longs et coûteux, ou l’absence d’une salle à proximité.
Le téléphone ouvre une autre voie, mais le visionnage en ligne a aussi un coût. Selon l’étude, un gigaoctet de données mobiles équivaut à 3,1 % du revenu mensuel dans de nombreux marchés africains, au-dessus du seuil mondial de référence de 2 %. En Afrique du Sud, 31 % des personnes interrogées dans une enquête de la National Film and Video Foundation jugeaient coûteuses les données nécessaires pour regarder des vidéos.
Le prix des forfaits touche particulièrement les ménages aux revenus limités et les spectateurs qui dépendent du mobile. Une plateforme peut être accessible techniquement sans l’être financièrement. La distribution numérique ne supprime donc pas les inégalités d’accès : elle les déplace en partie vers le coût des données, la qualité de la connexion et les moyens de paiement disponibles.
Des modèles locaux montrent d’autres voies
Des initiatives du continent illustrent des formats plus souples. Au Sénégal, Marodi TV a rassemblé 8,67 millions d’abonnés sur YouTube et cumulé 4,6 milliards de vues grâce à une offre gratuite financée par la publicité. Au Kenya, Viusasa a proposé des abonnements de 24 heures à partir de 10 à 20 shillings kényans, évitant aux utilisateurs de s’engager sur un mois entier.
Ces exemples montrent qu’une audience peut se construire avec des tarifs adaptés et des usages locaux. Ils ne garantissent toutefois pas, à eux seuls, des revenus suffisants pour les producteurs. Les recettes publicitaires varient, et le nombre de vues ne se convertit pas automatiquement en financement pour de nouvelles œuvres.
Le rapport préconise ainsi des services financés par la publicité, le téléchargement hors ligne, des forfaits vidéo associés à des données moins chères et des paiements intégrés au mobile money ou aux offres télécoms. Il recommande aussi de mieux analyser les habitudes des spectateurs pour tester tarifs et modes de visionnage selon les publics, plutôt que d’imposer une formule unique.
Le maillon du financement reste vulnérable
Entre les cinéastes et le public, les plateformes et agrégateurs jouent un rôle décisif. Ils peuvent acheter les droits, commander des productions et investir dans le marketing, le sous-titrage ou le doublage. Or, ce segment intermédiaire s’est fragilisé avec le retrait ou la réduction de certains investissements internationaux.
Showmax a cessé ses activités le 30 avril 2026. Sa maison mère, MultiChoice, avait annoncé en mars cette décision, invoquant des pertes annuelles jugées insoutenables. La fermeture a supprimé un débouché important pour les contenus africains, même si le groupe affirme vouloir maintenir ses investissements dans la programmation via ses autres services. L’effet concret dépendra donc des commandes, des droits acquis et des solutions de diffusion qui suivront.
Cette évolution intervient dans un secteur où les producteurs disposent souvent de peu d’acheteurs viables. La concurrence entre eux peut peser sur les prix des licences et limiter leur capacité à négocier. Une œuvre peut alors trouver son public sans générer assez de recettes pour financer la suivante. Le problème concerne l’ensemble de la chaîne économique, pas seulement le nombre de films produits.
Faire circuler les films au-delà des frontières
Pour renforcer la distribution, l’étude propose de soutenir les plateformes et distributeurs africains déjà capables d’atteindre une audience. Des fonds nationaux ou régionaux pourraient couvrir la promotion, les sous-titres, le doublage et les sorties coordonnées. Elle recommande également des accords de licences entre pays, afin qu’un film ne soit pas confiné à son marché d’origine.
La Zone de libre-échange continentale africaine (ZLECAf), qui vise à faciliter les échanges entre pays africains, pourrait contribuer à cette circulation, à condition que les règles et les partenariats suivent. Des sorties régionales mieux organisées élargiraient le public potentiel et pourraient réduire la dépendance envers un petit nombre de grands acheteurs.
La projection de 5,2 milliards de dollars signale une expansion commerciale, mais ne mesure ni la part qui reviendra aux producteurs africains ni la diversité des œuvres accessibles. Les prochains indicateurs à suivre seront les acquisitions de droits, les productions commandées, le coût réel du visionnage et la capacité des distributeurs africains à diffuser des films dans plusieurs pays. C’est là que se jouera le passage d’un marché plus vaste à une filière créative plus viable.