Un véhicule neuf peut devenir un outil de travail, mais son prix d’achat pèse lourd au moment de l’acquisition. En Côte d’Ivoire, une nouvelle formule de crédit-bail proposée par NSIA Banque et Rimco Motors mise sur des loyers étalés pour réduire cet obstacle. Elle ne supprime toutefois ni le coût du financement ni l’examen du dossier.
Une offre temporaire, soumise à conditions
L’offre Easy Leasing est annoncée du 26 octobre au 23 décembre 2026. Elle concerne les particuliers et les entreprises qui choisissent un véhicule neuf commercialisé par Rimco Motors. Selon les conditions présentées par les partenaires, le financement peut couvrir jusqu’à 100 % du prix, sans apport initial, sous réserve d’éligibilité.
La durée peut atteindre 60 mois. À la fin du contrat, le client peut devenir propriétaire du véhicule en réglant une valeur résiduelle comprise entre 1 % et 5 % du prix d’acquisition. Cette somme s’ajoute aux loyers versés : l’absence d’apport initial ne signifie donc pas que le véhicule est sans coût initial ou final.
Les taux annoncés sont de 9 % TTC pour les particuliers. Pour les entreprises, ils s’élèvent à 8,5 % TTC jusqu’à 36 mois, puis à 9 % TTC au-delà. Le montant des mensualités dépendra notamment du véhicule, de la durée et de l’évaluation du dossier. Les éléments publiés ne détaillent pas ici le coût total pour chaque profil.
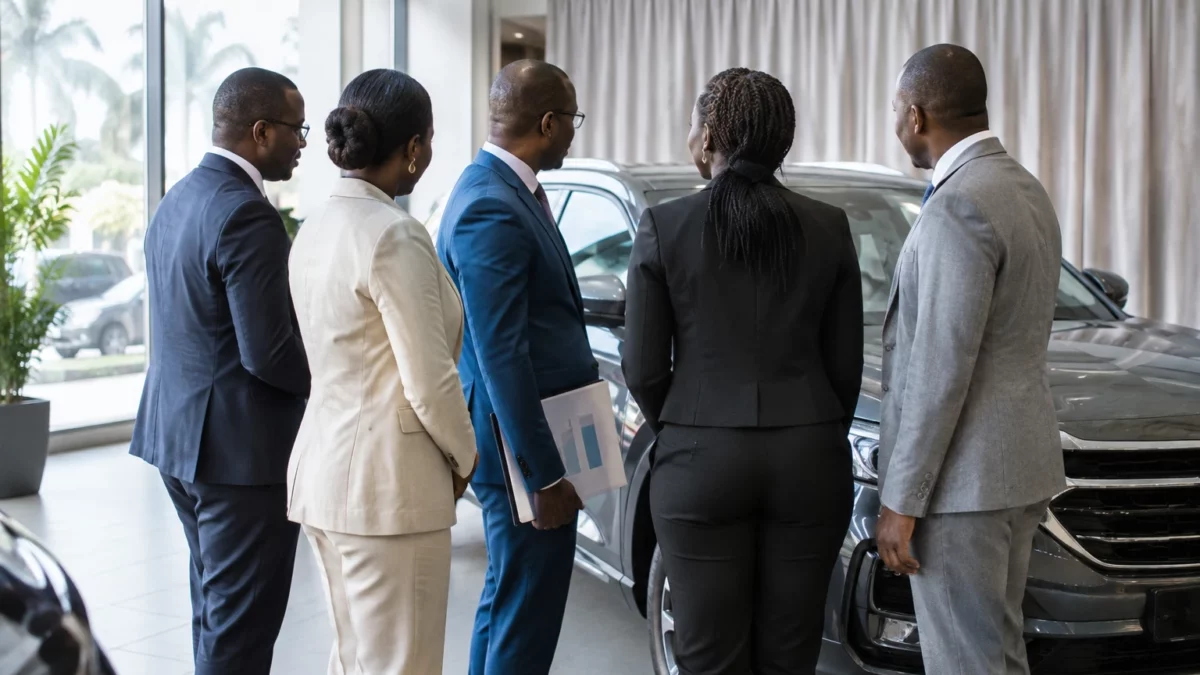
La gamme concernée comprend des voitures particulières, des SUV, des pick-up et des camions. Le client doit d’abord choisir son véhicule auprès de Rimco Motors et obtenir une facture pro forma. Il dépose ensuite sa demande dans une agence NSIA Banque. Un accord de principe est annoncé sous dix jours ouvrés au maximum, si le dossier est recevable. Le financement reste soumis à l’étude et à l’acceptation de la banque.
Le crédit-bail, entre usage et propriété
Le crédit-bail — ou leasing — permet d’utiliser un bien en échange de loyers, avec une option d’achat prévue au terme du contrat. Autrement dit, le client ne devient pas automatiquement propriétaire en payant ses mensualités. Il doit lever l’option et régler la valeur résiduelle prévue.
Cette formule peut aider une entreprise à acquérir rapidement un véhicule sans mobiliser tout son capital au départ. Pour un transporteur ou une société de services, un camion ou un utilitaire peut être mis en activité pendant que les loyers sont répartis dans le temps. Mais les mensualités restent une charge à intégrer aux recettes attendues, et les conditions contractuelles déterminent les obligations de chaque partie.
Pour les particuliers, le mécanisme peut rendre un achat accessible sans épargne préalable importante. En contrepartie, le taux, la durée et le paiement final pèsent sur le budget. Comparer le coût total du contrat au prix comptant reste donc essentiel, tout comme vérifier les exigences d’assurance, les frais éventuels et les conséquences d’un incident de paiement. Ces modalités doivent être confirmées dans l’offre contractuelle.
Un marché encadré à l’échelle de l’Union
La Côte d’Ivoire évolue dans l’Union économique et monétaire ouest-africaine (UEMOA), qui réunit huit pays partageant notamment une monnaie et un cadre financier communs. Le crédit-bail y dispose d’un cadre juridique harmonisé. La loi uniforme adoptée en 2017 précise les droits et obligations des parties ; elle distingue la location du transfert de propriété et prévoit les conditions de l’option d’achat.
Cette réglementation donne un cadre à des contrats qui engagent le client sur plusieurs années. Elle ne garantit pas pour autant l’acceptation d’une demande ni l’accessibilité du crédit à tous les ménages et toutes les entreprises. Les critères d’éligibilité, la capacité de remboursement et les clauses précises restent déterminants.
Le partenariat associe une banque et un distributeur automobile, deux acteurs qui interviennent à des étapes différentes : la vente du véhicule et son financement. Ce type de montage peut simplifier le parcours, puisque le client commence chez le concessionnaire avant de transmettre son dossier à la banque. L’enjeu sera de rendre les coûts et les responsabilités suffisamment lisibles, notamment pour les petites entreprises dont la trésorerie varie selon l’activité.
Un enjeu concret pour l’économie ivoirienne
En Côte d’Ivoire, où Abidjan concentre une grande partie des activités économiques tandis que Yamoussoukro est la capitale politique, la demande de transport concerne des usages très différents. Un véhicule particulier répond à un besoin de déplacement ; un utilitaire ou un camion peut servir directement à produire, livrer ou transporter des marchandises. Les effets d’une offre de financement ne seront donc pas identiques pour un salarié, une PME et un opérateur de transport.
Les véhicules financés peuvent soutenir l’activité d’entreprises, mais l’accès au crédit dépend aussi de revenus réguliers et de garanties que tous les demandeurs ne présentent pas de la même manière. Le financement à 100 % annoncé réduit la barrière de l’apport initial pour les dossiers retenus ; il ne fait pas disparaître le risque d’endettement ni les dépenses d’usage, comme l’entretien, le carburant et l’assurance.
Pour les emprunteurs, les points à surveiller sont donc le coût total, la valeur résiduelle, les frais associés et les règles applicables en cas de retard ou de résiliation. Pour les entreprises, il faudra également mesurer si les revenus générés par le véhicule couvrent durablement les loyers. Les conditions complètes annoncées en agence et dans les points de vente permettront de préciser ces éléments.
La période de commercialisation court jusqu’au 23 décembre 2026. Son bilan dépendra du nombre de dossiers acceptés et de la capacité des clients à assumer les échéances jusqu’au terme du contrat. À l’échelle régionale, l’initiative s’inscrit dans un marché où le cadre UEMOA rend le crédit-bail possible au-delà des frontières nationales, mais où l’accès effectif au financement demeure lié aux critères de chaque établissement.
Présentation d’Easy Leasing par NSIA Banque Côte d’Ivoire · Conditions annoncées de l’offre NSIA Banque-Rimco Motors · Cadre juridique du crédit-bail dans l’UMOA · Définition réglementaire du crédit-bail par la BCEAO.