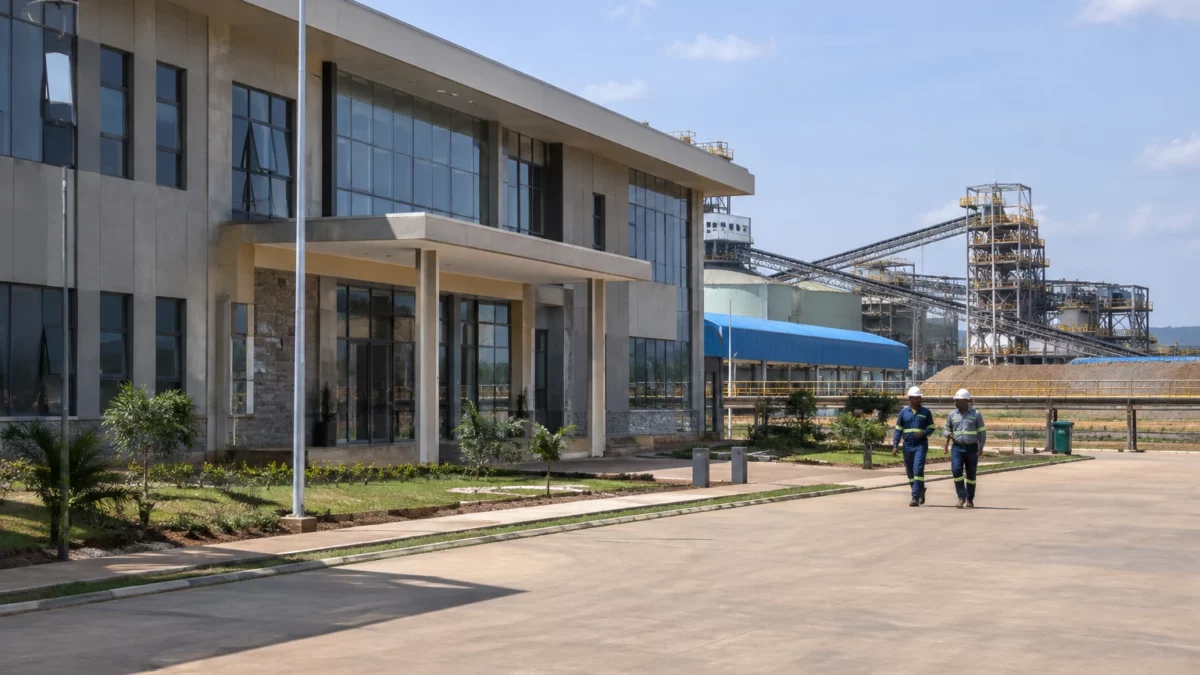
Pour la République démocratique du Congo, Kamoa-Kakula représente à la fois un grand site minier et une source importante de revenus liés au cuivre. Mais après l’incident souterrain de mai 2025, la question n’est plus seulement celle d’une production record : il faut aussi savoir à quel rythme le complexe peut retrouver sa capacité, sans compromettre la sécurité ni la stabilité de l’exploitation.
Un redémarrage plus progressif que prévu
Le 3 novembre 2026, Ivanhoe Mines a ramené sa prévision de production de cuivre pour 2027 à une fourchette de 300 000 à 350 000 tonnes. Ces chiffres concernent le complexe Kamoa-Kakula dans son ensemble, et non la part revenant à un seul actionnaire. La société canadienne précise que le redémarrage sera plus lent que prévu et que ses coûts de production devraient également augmenter.
L’écart avec les projections précédentes est important. En mars 2026, Ivanhoe tablait encore sur 380 000 à 420 000 tonnes pour 2027. L’entreprise avait déjà réduit ses perspectives pour 2026, désormais estimées à environ 290 000 tonnes de produits cuprifères commercialisables. La nouvelle révision indique que les difficultés ne se limitent donc pas à une perturbation temporaire de la production annuelle.
Le groupe explique le calendrier par la reprise progressive des travaux souterrains à Kakula. L’exploitation de certaines zones de la partie est, initialement attendue au quatrième trimestre 2027, ne devrait commencer qu’à la fin du premier trimestre 2028. Ivanhoe prévoit aussi un rythme d’extraction maximal plus faible dans cette mine que dans ses estimations antérieures.
L’incident à l’origine de cette réorganisation remonte au 18 mai 2025. Une activité sismique avait alors conduit à suspendre les opérations souterraines à Kakula. Les secousses ont affecté les infrastructures de pompage, puis une partie des galeries a été inondée. La société dit avoir évacué le personnel. Le média congolais Mines.cd avait également rapporté la suspension à partir des informations communiquées par Kamoa Copper.
Des mines souterraines aux premiers chantiers à ciel ouvert
Pour limiter sa dépendance au redémarrage de Kakula, Ivanhoe veut diversifier l’alimentation des usines. Le groupe prévoit d’extraire du minerai à ciel ouvert dans des zones peu profondes du gisement de Kamoa. Le décapage des deux premières fosses est attendu au premier trimestre 2027, avant une première extraction de minerai visée au troisième trimestre.
Cette option ne remplace pas immédiatement les volumes souterrains manquants. Elle doit plutôt donner davantage de souplesse à l’exploitation pendant la remise en état de Kakula. Ivanhoe estime que les concentrateurs des phases 1, 2 et 3 pourront produire ensemble de 400 000 à 450 000 tonnes par an à pleine capacité, contre un niveau plus élevé envisagé auparavant.
Le retour vers environ 500 000 tonnes annuelles dépendrait d’une quatrième phase d’expansion. L’entreprise prévoit d’en commencer l’ingénierie détaillée au premier trimestre 2027. Le calendrier et la réalisation de cette extension restent liés à une décision d’investissement qui n’est pas encore confirmée. Un nouveau plan de durée de vie du complexe est attendu en mars 2027 ; il devra préciser la trajectoire de production et les hypothèses minières actualisées.
La valeur ajoutée locale amortit une partie du recul
La baisse des volumes annoncés ne signifie pas une diminution mécanique équivalente des ventes ou des recettes. Le complexe transforme désormais une partie du cuivre sur place. Sa fonderie produit des anodes titrant 99,7 % de cuivre, ce qui réduit le besoin d’expédier uniquement du concentré, matière moins transformée. Cette évolution renforce la capacité industrielle installée en RDC, tout en restant tributaire de l’approvisionnement en minerai, du fonctionnement des équipements et des coûts logistiques.
Pour le troisième trimestre 2026, Ivanhoe a déclaré un chiffre d’affaires de 1,034 milliard de dollars pour Kamoa-Kakula, contre 880,4 millions au trimestre précédent. Le chiffre record ne doit pas être confondu avec une hausse équivalente de la production : les revenus dépendent aussi des prix de vente, des contrats et de la valorisation des produits. Sur la même période, le complexe a produit 76 401 tonnes de cuivre dans des produits commercialisables, selon le groupe.
La structure de propriété répartit les intérêts entre plusieurs partenaires. Ivanhoe Mines et le groupe chinois Zijin Mining détiennent chacun 39,6 % du projet, tandis que l’État congolais en possède 20 %. Les décisions opérationnelles et les investissements concernent donc à la fois l’entreprise, son partenaire et les intérêts publics congolais. Pour l’État, les retombées dépendent notamment de la continuité de l’activité, des recettes fiscales et de la part de transformation réalisée dans le pays.
Un enjeu pour la RDC et le marché régional du cuivre
Kamoa-Kakula se situe dans la province du Lualaba, au cœur du bassin cuprifère du sud-est congolais, proche de la frontière zambienne. La RDC appartient à la Communauté de développement de l’Afrique australe (SADC), un regroupement régional de 16 États. La disponibilité du cuivre produit dans cette zone concerne donc aussi les chaînes d’approvisionnement et les activités de transformation dans les pays voisins.
La baisse des prévisions peut peser sur les volumes que le complexe pourra offrir aux acheteurs et sur les plans d’investissement liés à son expansion. Ses effets ne seront toutefois pas uniformes : les actionnaires suivent la rentabilité du projet, tandis que les travailleurs, les fournisseurs et les communautés proches dépendent davantage de la continuité des opérations et des retombées locales. Les chiffres de ventes élevés du trimestre ne suffisent pas, à eux seuls, à mesurer ces effets sur l’économie congolaise.
La prochaine échéance importante sera la publication du plan minier annoncée pour mars 2027. D’ici là, les investisseurs et les autorités congolaises suivront le démarrage des travaux à ciel ouvert, l’avancement du drainage à Kakula et la confirmation du calendrier de la phase 4. Ces étapes permettront de distinguer une reprise durable d’un redressement encore dépendant d’hypothèses techniques et de décisions d’investissement.



