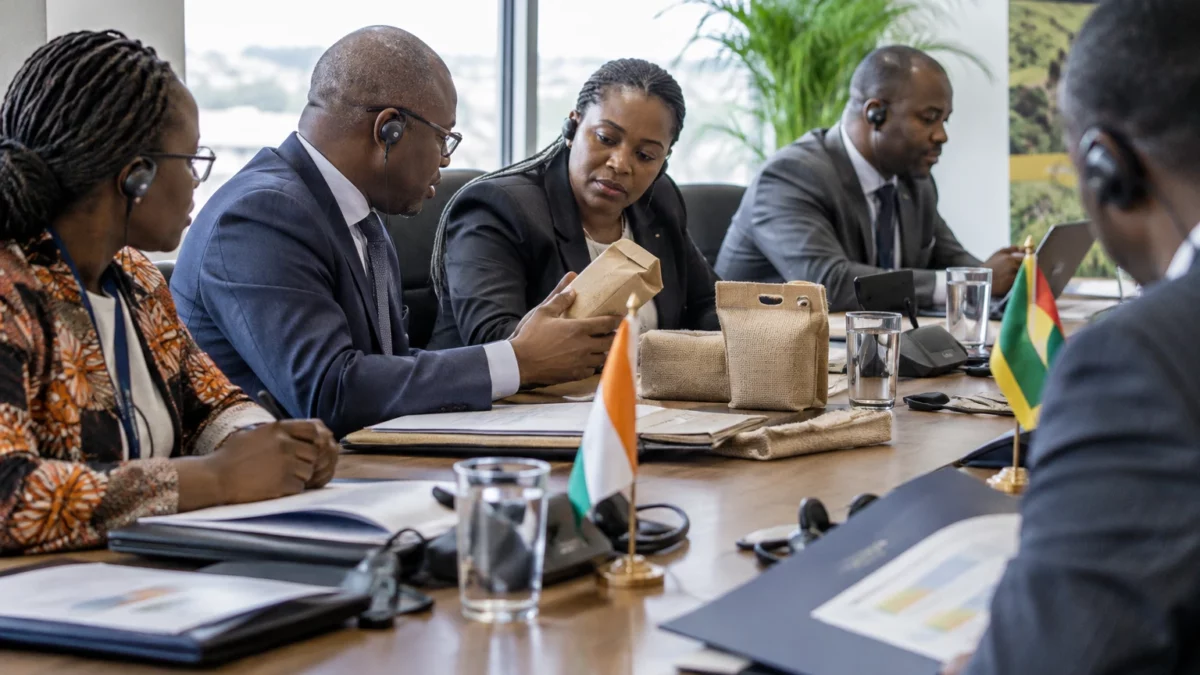
Une hausse des commandes ne suffit pas toujours à redresser une entreprise. En Côte d’Ivoire, FILTISAC vend davantage d’emballages, mais le coût de ses approvisionnements et de son financement continue de peser sur ses comptes. Le contraste est important pour une industrie liée aux campagnes agricoles et aux échanges régionaux.
Une entreprise au cœur des filières agricoles
Installée à Abidjan, FILTISAC fabrique notamment des sacs en jute pour le cacao, le café et l’anacarde, ainsi que des emballages synthétiques destinés à d’autres activités. La société, créée en 1965 pour répondre aux besoins d’emballage des exportations ivoiriennes, accompagne ainsi des produits qui circulent entre les zones de production, les ports et les marchés de la sous-région.
Cette position relie ses résultats à plusieurs réalités économiques. La demande varie avec les campagnes agricoles. Les prix des matières premières et du transport influencent les coûts. Enfin, les besoins de trésorerie augmentent lorsque l’entreprise doit financer ses stocks et ses opérations avant d’encaisser ses ventes.
FILTISAC est cotée à la Bourse régionale des valeurs mobilières (BRVM), le marché financier commun à plusieurs pays de l’Union économique et monétaire ouest-africaine (UEMOA). Ses résultats éclairent donc aussi les investisseurs régionaux sur la santé d’un acteur industriel ivoirien. La capitale politique de la Côte d’Ivoire est Yamoussoukro ; Abidjan demeure le principal centre économique et le siège de l’entreprise.
Le chiffre d’affaires accélère, l’exploitation repasse au vert
Dans son rapport d’activité arrêté au 30 septembre 2026, FILTISAC déclare 25,69 milliards de FCFA de chiffre d’affaires, contre 18,37 milliards sur les neuf premiers mois de 2025. La hausse atteint environ 40 %. La direction l’attribue principalement aux ventes d’emballages en jute.
La progression s’est nettement accentuée au troisième trimestre. En soustrayant les données du premier semestre du cumul à neuf mois, le chiffre d’affaires trimestriel ressort à 9,25 milliards de FCFA, contre 4,97 milliards un an plus tôt. Ce calcul indique une croissance proche de 86 % sur la période. Il s’agit d’une estimation à partir des chiffres cumulés, et non d’un montant trimestriel présenté séparément dans le rapport.
Le résultat d’exploitation, qui mesure la performance de l’activité avant les charges financières et certains éléments exceptionnels, atteint 152 millions de FCFA. Il était déficitaire de 230 millions sur les neuf premiers mois de 2025. Le redressement est marqué au troisième trimestre : après une perte opérationnelle de 509 millions au premier semestre, l’entreprise aurait dégagé 661 millions entre juillet et septembre.
Cette amélioration reste toutefois fragile. Le résultat d’exploitation représente seulement 0,6 % des ventes cumulées. Au premier trimestre, la société signalait déjà une forte demande d’emballages pour le cacao, mais aussi des difficultés d’approvisionnement et une hausse du coût des intrants et du fret. La hausse du chiffre d’affaires ne garantit donc pas, à elle seule, une marge suffisante.
Le financement absorbe une partie des progrès
Le principal point de tension se trouve dans le résultat financier. Il passe d’un excédent de 87 millions de FCFA à une perte de 481 millions sur un an. La direction relie cette dégradation à l’augmentation du besoin de financement de l’exploitation, qui a entraîné davantage de charges financières.
Les comptes traduisent l’effet de ciseaux : l’activité opérationnelle redevient bénéficiaire, mais les frais liés au financement réduisent ce gain. Le résultat des activités ordinaires affiche une perte de 329 millions de FCFA, contre 143 millions à fin septembre 2025. Malgré un résultat positif de 10 millions hors activités ordinaires, la perte courante avant impôts atteint 319 millions, contre 216 millions un an plus tôt.
Le rapport à neuf mois ne donne pas de résultat net. Au premier semestre, les comptes sociaux faisaient apparaître une perte nette de 770 millions de FCFA, contre un bénéfice de 105 millions au premier semestre 2025. Ce chiffre semestriel ne doit pas être confondu avec le résultat courant à fin septembre : les périodes et les indicateurs diffèrent.
La direction indique que les tensions au Moyen-Orient ont renchéri les approvisionnements en jute et en polymères. Les ajustements de prix facturés aux clients n’ont compensé qu’une partie de la hausse. Pour les acheteurs, notamment les opérateurs agricoles, répercuter ces coûts peut aussi peser sur les dépenses d’emballage. Les résultats publiés ne permettent toutefois pas de mesurer précisément cette répartition entre l’entreprise, ses clients et les producteurs.
Les prochaines campagnes seront déterminantes
Pour la fin de l’exercice, FILTISAC mise sur les campagnes cacaoyère et cotonnière dans la sous-région, ainsi que sur l’optimisation de ses charges. L’enjeu sera de convertir la demande en recettes durables, tout en limitant les coûts d’achat et le recours au financement à court terme. Une reprise des volumes ne résoudra pas mécaniquement la pression sur les marges.
Le cacao ivoirien donne à ce dossier une portée qui dépasse l’entreprise. Les emballages participent à la chaîne logistique d’une filière majeure, tandis que la production et les échanges de coton concernent plusieurs pays ouest-africains. La performance de FILTISAC dépend donc à la fois de la conjoncture de ses clients, des coûts d’approvisionnement et de la fluidité des échanges régionaux.
Les données du rapport sont reprises par une analyse financière indépendante, qui confirme les principaux montants en les rapportant aux publications disponibles. La BRVM constitue le point d’accès officiel aux documents des sociétés cotées ; la page consultée répertorie les publications de FILTISAC, sans afficher le rapport de septembre dans la liste visible. Les chiffres à neuf mois doivent ainsi être lus comme des données déclarées par l’entreprise, et non comme un résultat annuel déjà acquis.
La prochaine publication financière et l’évolution des campagnes agricoles permettront de vérifier si l’accélération commerciale se prolonge. Le signal à surveiller ne sera pas seulement le niveau des ventes, mais aussi la capacité de FILTISAC à réduire ses charges financières et à dégager une marge opérationnelle plus robuste.



