Qui décide des prêts, des contrôles et des risques dans les institutions de microfinance opérant en République démocratique du Congo ? Un avant-projet de loi discuté à Kinshasa met cette question au centre d’une réforme qui pourrait modifier leur gouvernance, sans imposer, à ce stade, de changement dans l’actionnariat.
Un secteur entre inclusion financière et supervision
La microfinance comprend des sociétés de microfinance, des entreprises de microcrédit et des coopératives d’épargne et de crédit, souvent désignées par le sigle COOPEC. Elle permet notamment à des ménages et à de petites entreprises d’accéder à des services financiers en dehors du réseau bancaire classique. Pour les activités informelles et les petites structures, la proximité des agences et des services peut compter autant que le montant du crédit.
Le cadre congolais repose notamment sur deux textes : la loi de 2002 consacrée aux coopératives d’épargne et de crédit, puis la loi de 2011 fixant les règles de l’activité de microfinance. La Banque centrale du Congo (BCC), qui supervise le secteur, a indiqué dans ses documents stratégiques vouloir réunir les règles dans un cadre législatif plus cohérent. Un appel d’offres du projet TRANSFORME confirmait déjà le travail préparatoire à une loi unique.
Cette réforme nationale se déroule en Afrique centrale, où la RDC est membre de la Communauté économique des États de l’Afrique centrale (CEEAC). Elle ne relève pas du cadre de la CEMAC, qui rassemble six autres pays de la région et possède sa propre banque centrale. Cette distinction importe : la supervision des institutions congolaises relève de la BCC et des lois nationales.
Ce que prévoit le texte discuté
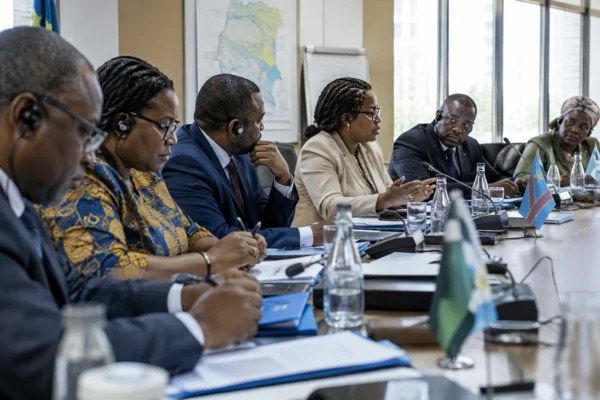
Le 12 octobre 2026, un atelier de concertation aurait réuni la BCC, des institutions financières, des COOPEC et des partenaires autour de l’avant-projet. Selon les informations publiées sur cette mouture, les conseils d’administration des sociétés de microfinance et des entreprises de microcrédit devraient compter une majorité de membres de nationalité congolaise. Leurs directions générales seraient réservées aux Congolais.
Pour les COOPEC, les organes délibérants — ceux qui prennent les décisions collectives — et les organes exécutifs seraient entièrement composés de Congolais. La même exigence s’appliquerait aux responsables des fonctions de contrôle. Le texte laisserait toutefois à la BCC la possibilité d’accorder certaines dérogations aux sociétés de microfinance et aux entreprises de microcrédit, selon des modalités à préciser.
Ces règles viseraient la composition des instances dirigeantes, pas la nationalité des actionnaires. En l’état, elles n’obligeraient donc pas, à elles seules, un investisseur étranger à céder ses parts. Cette distinction est importante pour comprendre la portée économique de la proposition.
Le projet entend aussi renforcer les critères de compétence, d’expérience et d’honorabilité des administrateurs et dirigeants. Il prévoit des compétences complémentaires au sein des conseils, notamment en finance, technologies de l’information, conformité et gestion des risques. Des comités spécialisés — audit, risques, éthique et conformité — figurent également parmi les mécanismes envisagés.
D’autres dispositions pourraient restreindre les cumuls et les passages d’un établissement à l’autre : un délai de six mois serait imposé avant qu’un dirigeant ou un administrateur rejoigne une institution de même catégorie après la fin de son mandat. Le texte exclurait aussi les personnes politiquement exposées des organes délibérants et exécutifs. Une personne qui acquiert cette qualité en cours de mandat devrait partir dans le mois. Ces mesures sont rapportées comme des propositions, non comme des règles déjà en vigueur.
Des effets différents selon les institutions et leurs clients
Pour la BCC, des exigences communes peuvent faciliter la surveillance et clarifier les responsabilités. Des comités spécialisés et des dirigeants soumis à des critères définis peuvent aider à repérer les risques plus tôt. Mais la nationalité ne garantit pas, à elle seule, l’indépendance, la compétence ou la qualité de la gestion : tout dépendra aussi de l’application des règles et des moyens de contrôle du régulateur.
Pour les établissements liés à des groupes internationaux, la composition des conseils et des directions pourrait nécessiter des ajustements si le texte est adopté sans changement. Les institutions locales et les coopératives seraient elles aussi concernées, avec une exigence annoncée d’organes entièrement congolais pour les COOPEC. L’avant-projet prévoit par ailleurs un capital social minimum pour ces coopératives, dont le montant serait fixé par la BCC selon leur catégorie.
Pour les clients, l’effet concret ne se mesurera pas seulement dans les organigrammes. La réforme devra préserver la continuité des services et l’accès au crédit, y compris en dehors de Kinshasa, dans les petites villes et les zones rurales. Les entrepreneures, les petits commerçants et les ménages qui dépendent d’offres de proximité pourraient être affectés si les coûts de mise en conformité se répercutent sur les conditions de prêt ou si des changements de gouvernance perturbent l’activité.
Une étape de concertation, pas encore une loi
Le texte reste un avant-projet : sa formulation peut évoluer avant son examen et son éventuelle adoption. Les règles de transition, les dérogations de la BCC et les délais laissés aux institutions détermineront l’ampleur des changements. La réforme s’inscrit dans un chantier plus large de modernisation de la microfinance, alors que la BCC présente l’inclusion financière comme un axe de son plan stratégique 2026-2030.
Les informations disponibles sur les dispositions précises proviennent d’un compte rendu de presse, sans confirmation indépendante accessible lors des recherches. Les lois de 2002 et de 2011, ainsi que les documents de la BCC et du projet TRANSFORME, confirment en revanche l’existence du cadre actuel et le travail préparatoire à sa refonte. Le prochain point décisif sera donc la publication du texte consolidé : elle permettra de vérifier quelles propositions ont été retenues et comment l’équilibre sera établi entre contrôle national, expertise et accès aux services financiers.