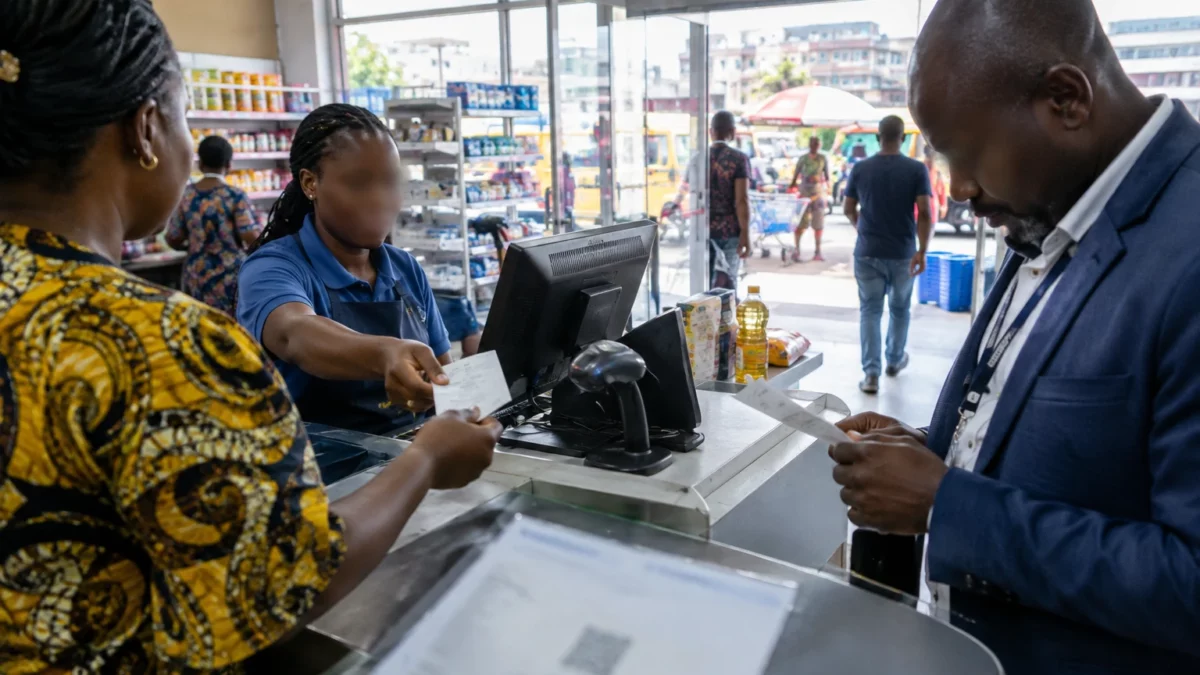
À Kinshasa, un ticket de caisse devient un instrument de contrôle des recettes publiques. La République démocratique du Congo (RDC) veut vérifier que la taxe sur la valeur ajoutée (TVA), payée par les clients lors de leurs achats, est correctement déclarée et reversée à l’État.
La réforme concerne les entreprises assujetties à la TVA, des grandes surfaces aux hôtels et restaurants. Elle s’inscrit dans une stratégie plus large de mobilisation des recettes intérieures, alors que les besoins de financement public restent élevés. En Afrique centrale, la RDC est membre de la Communauté économique des États de l’Afrique centrale (CEEAC), mais cette réforme est nationale : elle relève de l’administration fiscale congolaise, pas d’une obligation régionale commune.
Une obligation entrée dans sa phase de contrôle
La facture normalisée est un document de vente sécurisé, conçu pour permettre à la Direction générale des impôts (DGI) de vérifier l’authenticité et la traçabilité d’une transaction. Elle comporte notamment un code QR ou d’autres éléments d’identification liés au dispositif électronique fiscal. La TVA, elle, est un impôt sur la consommation : l’entreprise la collecte auprès du client, puis la déclare et la reverse au Trésor.
Après le lancement de la réforme en 2025 et plusieurs étapes de mise en conformité, l’obligation est désormais pleinement appliquée. Le ministère des Finances et la DGI ont notamment annoncé la fin des périodes de tolérance et le début des sanctions en 2026. La Fédération des entreprises du Congo a participé à des travaux communs avec les autorités pour traiter les difficultés techniques rencontrées par les opérateurs.
Lors de contrôles menés à Kinshasa le 22 octobre, des inspecteurs ont vérifié les factures remises à des clients dans plusieurs établissements commerciaux. Les anomalies rapportées comprennent l’absence de facture normalisée, des systèmes parallèles ou des codes QR non reconnus. Le directeur général de la DGI, Barnabé Muakadi Muamba, a déclaré que des cas de non-conformité persistaient malgré les campagnes d’information. Les constats détaillés restent ceux des équipes de contrôle et ne constituent pas, à eux seuls, un bilan national de la fraude.
Des responsables d’établissements ont reconnu des retards de mise en conformité ou assuré que des démarches étaient en cours. Dans certains cas, les inspecteurs ont contesté ces explications, affirmant que des dossiers avaient été rejetés ou n’étaient pas finalisés. Ces situations signalent un enjeu pratique : comprendre les règles ne suffit pas si les systèmes de facturation ne sont pas homologués ou si les procédures administratives n’aboutissent pas.
La traçabilité, entre recettes publiques et contraintes d’entreprise
Pour l’État, le mécanisme doit rendre les ventes plus vérifiables et limiter les écarts entre les transactions réalisées, la TVA déclarée et les sommes effectivement reversées. Il s’agit aussi d’améliorer la qualité des données disponibles pour les contrôles fiscaux. Les autorités présentent donc la facture normalisée comme un outil de suivi, et pas seulement comme une formalité imposée aux commerçants.
La réforme s’ajoute toutefois aux coûts et aux démarches de mise en conformité que doivent gérer les entreprises : équipements, logiciels, connexion et adaptation des procédures de caisse. Les échanges entre le ministère des Finances, la DGI et la Fédération des entreprises du Congo montrent que des questions techniques ont dû être examinées. Pour les grandes entreprises, ces investissements peuvent être plus faciles à absorber que pour les opérateurs de taille modeste. L’application concrète des règles et l’accompagnement des entreprises pèseront donc sur l’efficacité du dispositif.
Les contrôles mettent également en lumière le rôle des consommateurs. Beaucoup ne vérifient pas les informations portées sur leur reçu, alors que l’authentification par code QR peut aider à repérer une facture non conforme. Le gouvernement a appelé les Congolais à exiger leur facture et a annoncé l’application FACNO RDC pour la vérifier et signaler certaines anomalies. Cette participation ne transfère pas aux clients la responsabilité première de la conformité : celle-ci demeure celle des entreprises et de l’administration chargée du contrôle.
Un enjeu de confiance autant que de collecte
La capacité à mobiliser des recettes propres compte dans un pays où les besoins publics touchent notamment les infrastructures, la santé et l’éducation. Mais l’effet de la réforme ne se mesurera pas au nombre de contrôles ou de factures émises seulement. Il faudra aussi observer si les déclarations de TVA deviennent plus fiables, si les sanctions sont appliquées selon les règles et si les entreprises disposent de moyens accessibles pour se mettre en conformité.
La facture normalisée s’inscrit dans une tendance plus vaste à la numérisation des administrations fiscales sur le continent. Les modalités diffèrent d’un pays à l’autre : l’expérience congolaise ne peut donc pas être transposée automatiquement aux autres États de la CEEAC ou de l’Union africaine. Elle pose néanmoins une question partagée : comment renforcer les recettes publiques sans rendre les démarches impraticables pour les entreprises ni faire porter aux consommateurs une mission de contrôle qu’ils ne peuvent assurer seuls ?
À Kinshasa, la suite dépendra de la régularité des vérifications, de la clarté des règles et du traitement des difficultés signalées par les opérateurs. C’est sur ces éléments — autant que sur la présence d’un QR code sur un ticket — que se jouera la confiance dans cette réforme.