À Conakry, l’accès aux machines, aux véhicules professionnels ou aux équipements numériques reste un obstacle concret pour de nombreuses petites entreprises. Le crédit-bail, qui permet d’utiliser un bien avant d’en devenir éventuellement propriétaire, pourrait offrir une réponse. Mais en Guinée, cet outil demeure encore concentré entre quelques acteurs.
Un marché encore étroit malgré un cadre légal ancien
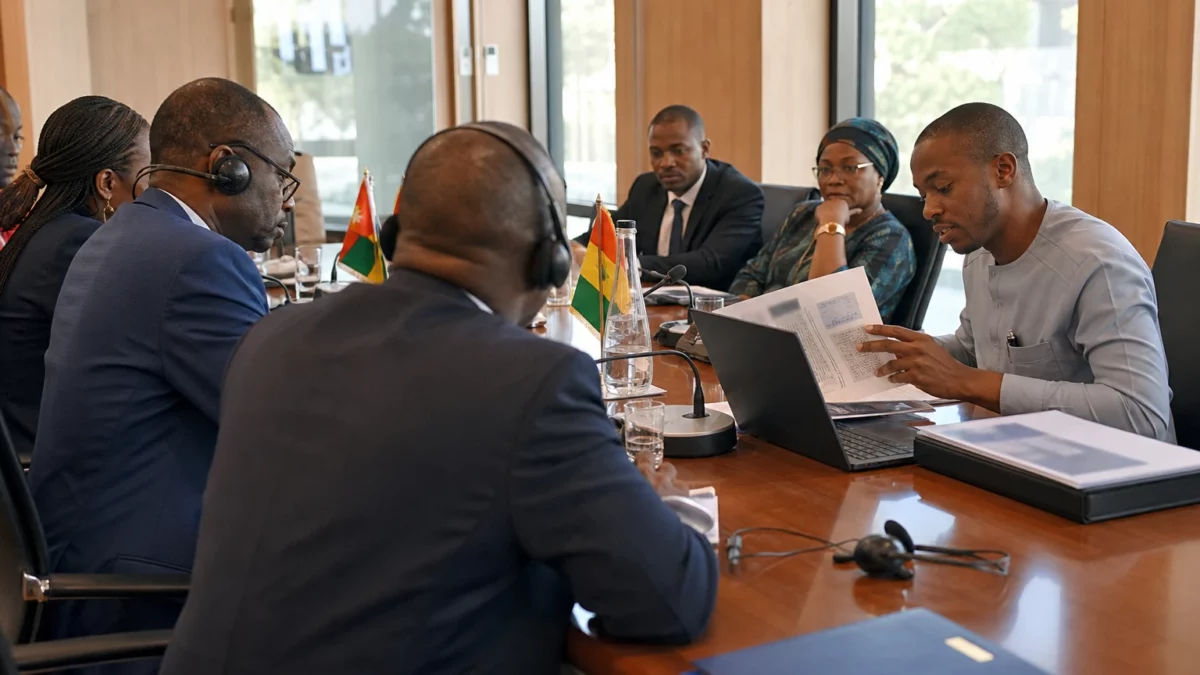
La Banque centrale de la République de Guinée (BCRG) a engagé une révision du cadre juridique du crédit-bail. L’annonce intervient après un atelier organisé le 23 septembre 2026 avec la Société financière internationale (SFI), une entité du Groupe de la Banque mondiale spécialisée dans le financement du secteur privé.
La rencontre a réuni des établissements financiers, des représentants de l’administration, des entreprises, des chambres consulaires et d’autres acteurs du secteur privé. L’objectif est de rendre le dispositif plus adapté aux besoins actuels de l’économie guinéenne.
La Guinée dispose pourtant d’une loi consacrée au crédit-bail depuis 2012. Le texte définit les principales règles applicables aux contrats, les conditions d’exercice de l’activité ainsi que les droits et obligations du crédit-bailleur et du crédit-preneur.
Dans ce mécanisme, une entreprise utilise un équipement contre le paiement de loyers pendant une période déterminée. À la fin du contrat, elle peut généralement acheter le bien selon les conditions prévues dès le départ. Cette formule évite de mobiliser immédiatement la totalité du capital nécessaire à l’acquisition.
Une évaluation réalisée en 2024 à la demande de la BCRG avait recensé trois acteurs sur le marché guinéen : deux banques et une société spécialisée. Ce nombre illustre la faible profondeur de l’offre, plus de dix ans après l’adoption de la loi.
La BCRG estime que l’environnement économique, financier et juridique a évolué depuis 2012. Le régulateur veut donc clarifier les règles, corriger les insuffisances observées et mieux articuler la loi avec les autres textes qui encadrent les établissements financiers.
Pourquoi les PME sont au centre de la réforme
Le crédit-bail présente un intérêt particulier pour les petites et moyennes entreprises. Beaucoup disposent d’un projet viable, mais ne possèdent pas les garanties exigées pour obtenir un prêt classique. Le financement locatif peut alors déplacer une partie de l’attention vers la valeur de l’équipement financé et sa capacité à générer des revenus.
Dans les secteurs de la transformation agroalimentaire, du transport, de la construction, de la santé ou des services numériques, l’accès aux équipements conditionne directement la productivité. Une entreprise qui acquiert un véhicule utilitaire, une machine de production ou du matériel informatique peut augmenter sa capacité avant d’avoir accumulé suffisamment de fonds propres.
Cependant, le crédit-bail ne constitue pas un financement automatique ni nécessairement moins coûteux. Les loyers, les assurances, l’entretien, la fiscalité et les conditions de reprise du bien doivent être clairement définis. Pour les entreprises, la lisibilité du contrat sera donc aussi importante que l’existence du produit.
La réforme devra également tenir compte des réalités du tissu économique guinéen. Les grandes entreprises formelles disposent plus facilement d’états financiers et de procédures comptables régulières. À l’inverse, de nombreuses petites activités évoluent avec des revenus irréguliers, une comptabilité limitée et une forte exposition aux variations du marché.
La fiscalité et la sécurité juridique au cœur des discussions
L’évaluation menée en 2024 avait identifié plusieurs points nécessitant un examen approfondi. La fiscalité, notamment le traitement de la taxe sur la valeur ajoutée appliquée aux opérations de crédit-bail, figure parmi les sujets sensibles.
Une règle fiscale peu lisible peut augmenter le coût final du financement et décourager les entreprises comme les bailleurs. Elle peut aussi créer des différences de traitement entre un achat financé par un prêt bancaire et une opération de location avec option d’achat. La future réforme devra réduire ces incertitudes.
La BCRG devra aussi assurer la cohérence entre la loi et les instructions techniques déjà en vigueur. Une instruction publiée en décembre 2014 encadre notamment la comptabilisation des opérations de crédit-bail par les établissements de crédit. Une mise en cohérence pourrait faciliter le travail des banques, des auditeurs et des entreprises.
La protection des parties constitue un autre enjeu. Le contrat doit préciser les responsabilités liées à l’assurance, à l’entretien, aux dommages, aux retards de paiement et à la restitution du bien. Ces garanties sont essentielles pour attirer de nouveaux opérateurs sans fragiliser les entreprises financées.
Un enjeu qui dépasse le seul secteur bancaire
Le faible nombre d’acteurs montre que la réforme ne portera pas uniquement sur le contenu de la loi. Elle devra aussi déterminer si les conditions réglementaires, fiscales et commerciales permettent réellement à de nouveaux intervenants d’entrer sur le marché.
Le système financier guinéen reste dominé par les banques commerciales. Un rapport technique du Fonds monétaire international publié en 2025 recensait une compagnie de crédit-bail financière agréée par la BCRG parmi les auxiliaires financiers opérant dans le pays. Cette configuration confirme la concentration du segment et l’espace disponible pour une diversification de l’offre.
Pour les banques, le crédit-bail peut devenir un produit complémentaire aux prêts classiques. Pour les investisseurs spécialisés, il peut ouvrir un marché lié à l’équipement des entreprises. Pour l’État, il offre un instrument supplémentaire de soutien à l’investissement productif, à condition que les règles soient stables et que la supervision soit effective.
Les effets ne seront toutefois pas identiques partout. Les entreprises installées à Conakry disposent généralement d’un meilleur accès aux banques, aux fournisseurs et aux services juridiques. Dans les régions, le coût du transport, la disponibilité des pièces détachées et la capacité à assurer la maintenance peuvent peser davantage dans la décision de financer un équipement.
La Guinée face aux défis du financement régional
La réforme s’inscrit dans un environnement ouest-africain où les entreprises cherchent à investir malgré le coût du crédit et les exigences de garantie. La Communauté économique des États de l’Afrique de l’Ouest (CEDEAO), qui regroupe les pays de la région, travaille depuis plusieurs années à renforcer l’intégration des marchés et la circulation des capitaux.
La Guinée ne partage toutefois pas le cadre monétaire de l’Union économique et monétaire ouest-africaine. Le franc guinéen possède ses propres règles, sous la responsabilité de la BCRG. Cette spécificité rend particulièrement importante la stabilité du cadre national, notamment pour les contrats conclus sur plusieurs années.
La future loi devra donc répondre à une double exigence. Elle devra être suffisamment précise pour sécuriser les opérateurs et suffisamment souple pour accompagner l’évolution des besoins des entreprises. Son efficacité dépendra ensuite de la capacité des banques, des sociétés spécialisées et de l’administration fiscale à appliquer les mêmes règles.
La prochaine étape sera le contenu concret du projet de réforme. Il faudra surveiller les propositions sur la fiscalité, les conditions d’agrément, la comptabilité, la reprise des biens et l’accès des PME. Pour la Guinée, le crédit-bail ne deviendra un véritable levier de croissance que si la réforme transforme un cadre juridique existant en offre financière réellement accessible.
Consulter les informations de la Banque centrale de la République de Guinée