Quand l’or devient un test de souveraineté économique
À N’Djamena, le débat n’est plus seulement de savoir combien d’or le Tchad possède. La vraie question est plus simple et plus politique : combien de cette richesse restera dans les circuits officiels, et combien continuera de filer vers des chaînes de valeur invisibles pour l’État tchadien ? Le gouvernement veut faire de l’or un levier de diversification dans un pays encore très dépendant du pétrole.
Cette ambition s’inscrit dans Tchad Connexion 2030, le plan national de développement présenté par le ministère des Finances. Le document fixe un objectif clair : porter la part du secteur minier à 5 % du PIB nominal d’ici 2030, contre 1 % en 2023, avec un effort de modernisation du cadre réglementaire et de l’exploration. Le même plan met aussi l’accent sur l’industrialisation, en particulier le raffinage de l’or.
Une suspension qui traduit un resserrement de l’État
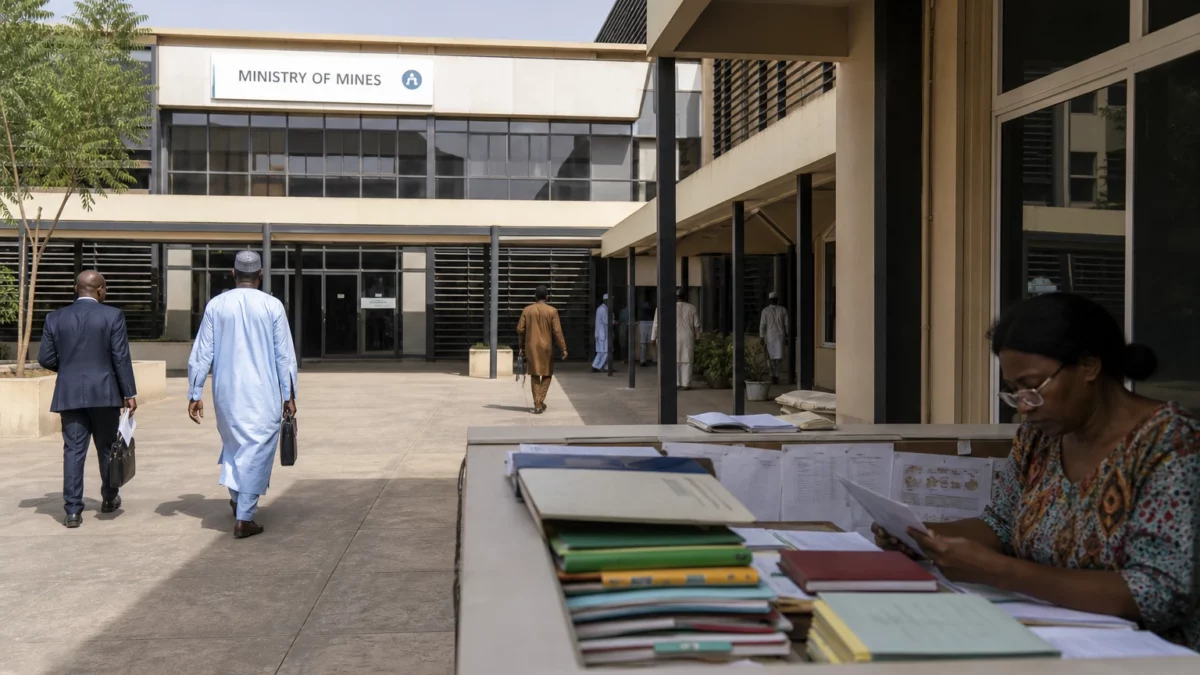
Le 10 septembre 2026, les autorités tchadiennes ont suspendu l’octroi de nouvelles autorisations de prospection minière sur l’ensemble du territoire national, jusqu’à nouvel ordre. La mesure a été relayée publiquement le 11 septembre à N’Djamena, dans un contexte où le ministère des Mines cherche à reprendre la main sur les titres, les sites et les flux.
Cette décision ne signifie pas un abandon du secteur. Au contraire, elle s’inscrit dans un mouvement de mise en ordre. Le document stratégique du gouvernement prévoit d’accélérer la cartographie géologique, de moderniser le cadre légal, d’attribuer au moins 10 permis d’exploration d’ici 2030 et d’industrialiser la production minière. L’idée est de passer d’une économie d’extraction diffuse à une chaîne plus contrôlée, plus lisible et plus fiscalisée.
Le ministère des Mines et la SONEMIC, la Société nationale d’exploitation minière et de commercialisation, sont au cœur de ce recentrage. L’entreprise publique dit travailler sur la formalisation des sites artisanaux du Tibesti, la création d’un guichet unique et des études géologiques dans plusieurs provinces à fort potentiel. Elle présente aussi la validation d’un référentiel national pour l’exploitation minière artisanale comme une étape de structuration du secteur.
Le fossé entre ce que l’on extrait et ce qui remonte aux caisses
Le diagnostic officiel montre un écart massif entre les volumes produits et les recettes captées. Selon l’ITIE Tchad, les paiements issus du secteur extractif, du raffinage et du transport des hydrocarbures ont atteint 1 638,53 milliards de FCFA en 2023, mais le minier n’en a représenté qu’une part infime, alors que les hydrocarbures restent dominants dans l’économie nationale. Le rapport rappelle aussi que le secteur extractif a pesé 14,5 % du PIB en 2020 et plus de 70,9 % des exportations.
Sur l’or, le contraste est encore plus visible. Les données de l’ITIE font état d’une production artisanale de 2 660 kg en 2023, contre 4,34 kg pour l’exploitation industrielle. Le rapport souligne aussi que les circuits commerciaux internationaux, eux, racontent une histoire différente, avec des flux qui dépassent largement les quantités officiellement enregistrées au Tchad. Ce décalage laisse penser que l’or artisanal continue d’échapper, au moins en partie, aux mécanismes de traçabilité et de taxation.
Le gouvernement avance de son côté une estimation supérieure à 10 tonnes d’or extraites chaque année de manière artisanale dans le cadre de Tchad Connexion 2030. Cette différence avec les chiffres publiés par l’ITIE ne doit pas être lue comme une contradiction mécanique. Elle illustre plutôt un problème bien connu dans les pays où l’orpaillage artisanal domine : l’État voit une partie du mouvement, mais pas l’ensemble de la chaîne.
Ce que change la formalisation pour les Tchadiens et pour la région
Pour les orpailleurs, la formalisation peut ouvrir des perspectives plus stables. Elle peut aussi imposer davantage de règles, de contrôles et de coûts de conformité. Pour l’État, l’enjeu est fiscal, mais aussi sécuritaire et environnemental. Dans des zones comme le Tibesti, l’or attire des travailleurs, des commerçants, des transporteurs et des circuits de survie économique qui dépassent largement le seul cadre minier. Quand le secteur n’est pas structuré, les bénéfices s’évaporent souvent avant d’atteindre le budget public ou les collectivités locales.
Le choix tchadien n’est pas isolé. En Afrique de l’Ouest et australe, plusieurs États cherchent à reprendre le contrôle de leur or artisanal. Au Ghana, la création de GoldBod a donné à l’État une main beaucoup plus ferme sur l’achat et l’exportation de l’or, au point que les exportations du segment artisanal ont connu une progression spectaculaire en 2025. Ce type de réforme montre qu’un encadrement plus strict peut, lorsqu’il est crédible, augmenter les recettes officielles plutôt que casser la filière.
Le Tchad s’inscrit aussi dans un cadre continental marqué par les normes de transparence de l’ITIE, très présentes dans les États extractifs africains. Le pays a déjà utilisé ce cadre pour rendre plus visibles ses contrats pétroliers et miniers. C’est un point important : la bataille autour de l’or ne se joue pas seulement à N’Djamena, mais aussi dans la qualité de la donnée publique, la discipline administrative et la capacité à faire remonter la valeur ajoutée au pays.
À l’échelle régionale, l’enjeu est clair pour la CEMAC, dont le Tchad est membre : mieux formaliser les flux aurifères, c’est aussi mieux sécuriser les recettes, les devises et la traçabilité dans une zone où les frontières restent poreuses. Si la suspension des nouvelles prospections est suivie d’un cadastre plus propre, d’un code minier clarifié et d’un dispositif crédible de collecte, le Tchad pourrait transformer un secteur longtemps périphérique en appui réel à sa stratégie économique. Le prochain test sera celui de l’exécution : permis, contrôle, raffinage, exportations déclarées et part effective des recettes publiques.



