À Kampala, la nouvelle concurrence se jouera moins sur la promesse que sur l’usage concret
Dans les quartiers raccordés de Kampala comme dans les zones plus éloignées, la vraie question n’est plus de savoir si l’Internet existe. Elle est de savoir qui peut le payer, où il arrive vraiment, et pour quel usage quotidien. En Ouganda, le marché n’est pas vide. Il est déjà rempli d’offres mobiles, de fibre et de solutions d’entreprise, tandis que la fracture numérique reste vive entre centres urbains et zones moins desservies.
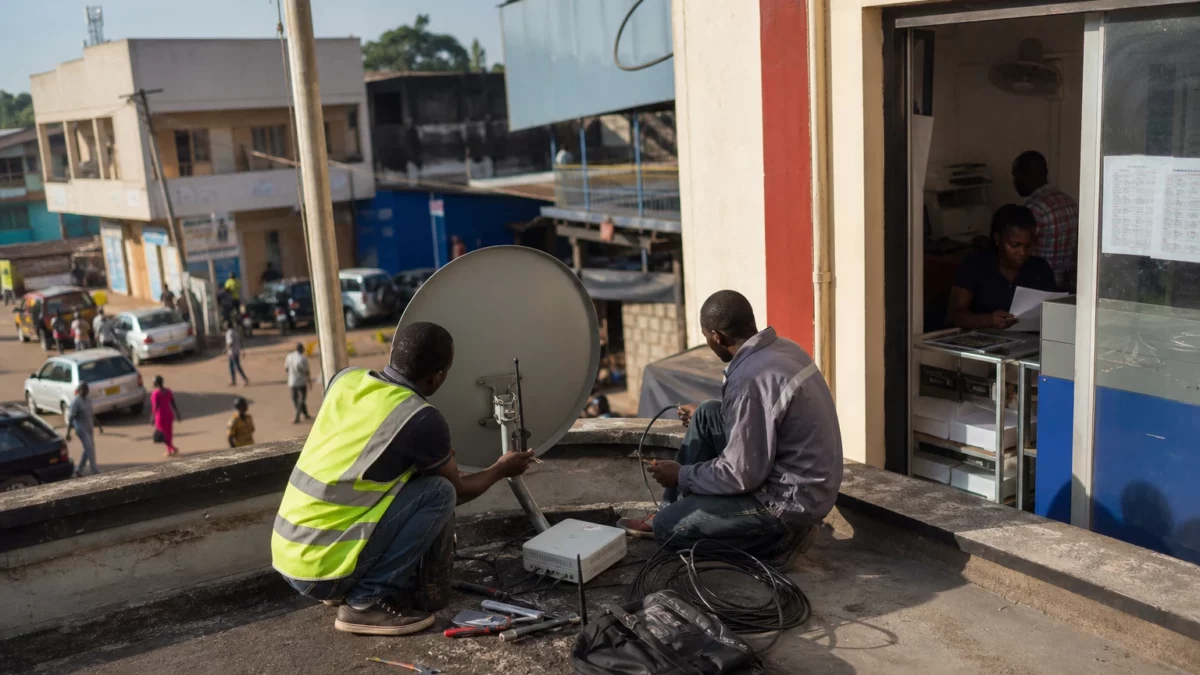
L’arrivée de Starlink dans ce paysage change donc le débat. Le service satellitaire n’entre pas dans un désert concurrentiel. Il s’ajoute à un marché ougandais où les opérateurs télécoms ont déjà abaissé leurs prix, densifié leurs réseaux et multiplié les formules pour ménages, PME et institutions. La nouveauté tient surtout à la couverture annoncée, utile là où la fibre coûte trop cher à poser ou ne peut pas suivre le rythme de la demande.
Un secteur régulé, déjà dense, et désormais ouvert au satellite
Le 15 mai 2026, l’Ouganda a officialisé un accord opérationnel avec Starlink, signé entre la Uganda Communications Commission, le régulateur national, et l’entreprise américaine, en présence du président Yoweri Kaguta Museveni à Entebbe. Le ministère ougandais chargé des technologies a ensuite confirmé que le pays avait levé les derniers obstacles réglementaires pour permettre le démarrage des opérations.
Ce cadre compte. En janvier 2026, la UCC rappelait qu’aucun fournisseur ne peut offrir des services de télécommunications sans autorisation, après une phase de tensions autour d’usages non autorisés du réseau Starlink. Le dossier a donc été absorbé par la voie réglementaire, plutôt que par une entrée brute sur le marché. Dans un pays où la régulation des télécoms touche aussi la sécurité des réseaux, les recettes publiques et la protection des consommateurs, cet encadrement était prévisible.
L’arrière-plan est clair. La UCC indique qu’en 2024, l’Ouganda a dépassé les 15 millions d’internautes, tandis que les abonnements internet mobile ont atteint 17 millions au troisième trimestre 2025. Le pays compte aussi 45,7 millions d’abonnements mobiles actifs et 35,6 millions d’abonnements à la monnaie mobile. Autrement dit, l’accès progresse, mais l’usage reste limité par l’accessibilité, les compétences numériques et la couverture réelle.
Cette dynamique s’inscrit dans l’East African Community, l’intégration régionale de l’Afrique de l’Est, où les États cherchent à fluidifier les échanges de données, de services et de paiements. Pour Kampala, l’enjeu n’est donc pas seulement commercial. Il touche aussi la compétitivité numérique du pays dans une région où les services en ligne, le télétravail, l’éducation à distance et les solutions financières dépendent d’une connectivité stable.
Des prix qui placent Starlink au-dessus du grand public urbain
Le cœur du sujet est économique. Selon la grille publiée pour l’Ouganda, Starlink facture un abonnement mensuel de l’ordre de 204 000 à 285 000 shillings ougandais, soit environ 54 à 75,5 dollars, sans compter le kit de connexion. Ce niveau de prix place le service dans le haut du marché local, davantage dans le segment des foyers solvables, des PME, des ONG et des structures situées hors des zones bien couvertes que dans celui du grand public urbain.
| Offre | Prix mensuel indiqué | Lecture éditoriale |
|---|---|---|
| Starlink en Ouganda | 204 000 à 285 000 UGX | Connectivité satellitaire, kit à acheter en plus |
| MTN WakaNet fibre | 110 000 à 595 000 UGX | Offres fibre et routeur, avec formules plus basses en renouvellement automatique |
| Airtel broadband | 50 000 à 300 000 UGX | Bundles et solutions maison plus accessibles selon l’usage |
Face à cela, MTN Uganda propose sa fibre WakaNet à partir de 110 000 shillings ougandais sur sa page d’accueil, avec des forfaits fibre détaillés à 130 000, 195 000, 295 000 et 595 000 shillings selon la vitesse. En renouvellement automatique, les prix descendent à 110 000, 150 000 et 300 000 shillings pour des débits plus élevés. L’installation de la fibre est annoncée comme gratuite, ce qui renforce l’écart avec un service satellitaire qui nécessite un achat initial d’équipement.
Airtel Uganda joue une autre carte. Son site affiche des offres de données mensuelles allant de 10 000 à 150 000 shillings selon les volumes, et son offre broadband mentionne des formules maison à 100 000, 200 000 et 300 000 shillings pour 50, 120 et 200 gigaoctets sur 30 jours. L’opérateur dit aussi proposer du Wi-Fi à domicile avec un équipement pensé pour plusieurs appareils. Pour beaucoup de foyers urbains, cette flexibilité garde un avantage décisif sur un forfait satellite plus cher et moins souple.
La comparaison n’est pas seulement une affaire de prix. Elle porte sur le rapport entre couverture, stabilité et capacité d’achat. Starlink peut séduire des entreprises installées en périphérie, des écoles éloignées, des structures de santé ou des ménages qui veulent une connexion de secours. Mais pour le consommateur moyen de Kampala, le coût mensuel et l’achat du kit peuvent rester un frein net.
Ce que le satellite change réellement pour l’Ouganda et pour l’Afrique de l’Est
Le gain potentiel de Starlink se situe surtout dans les zones rurales, les îles, les routes secondaires et les localités où la fibre ne se déploie pas vite. La UCC reconnaît d’ailleurs que les réseaux dépendent d’un ensemble d’infrastructures, dont le satellite, le backhaul fibre et les stations de base, et que des écarts de couverture persistent dans les zones difficiles d’accès. Dans ce contexte, le satellite n’écrase pas les réseaux terrestres ; il les complète.
Pour l’État ougandais, l’enjeu est double. D’un côté, attirer un nouvel acteur renforce la pression concurrentielle et peut pousser les opérateurs à améliorer leur qualité de service. De l’autre, Kampala veut éviter qu’un service stratégique entre par une zone grise réglementaire. Le message envoyé depuis mai 2026 est donc celui d’une ouverture contrôlée, compatible avec les règles locales et avec la souveraineté numérique du pays.
Pour les opérateurs déjà installés, l’arrivée de Starlink crée une concurrence asymétrique. MTN et Airtel vendent des offres modulables, parfois subventionnées par l’écosystème mobile money, avec une présence commerciale dense et des paiements adaptés aux revenus irréguliers. Starlink, lui, mise sur la stabilité technique et la promesse de couverture. Ce n’est pas le même usage, ni le même client.
À l’échelle continentale, le dossier ougandais confirme une tendance plus large. Les États africains arbitrent de plus en plus entre deux impératifs : accélérer la couverture numérique et protéger leur cadre de régulation. Dans la Corne de l’Afrique comme dans le reste du continent, les services satellitaires ne remplacent pas la fibre. Ils deviennent un maillon supplémentaire d’un marché où la bataille se joue désormais sur l’accès réel, la facture finale et la confiance réglementaire. L’Ouganda, avec Kampala comme centre de décision, vient simplement d’entrer plus clairement dans cette nouvelle phase.