Une promesse monétaire qui dépasse le seul débat technique
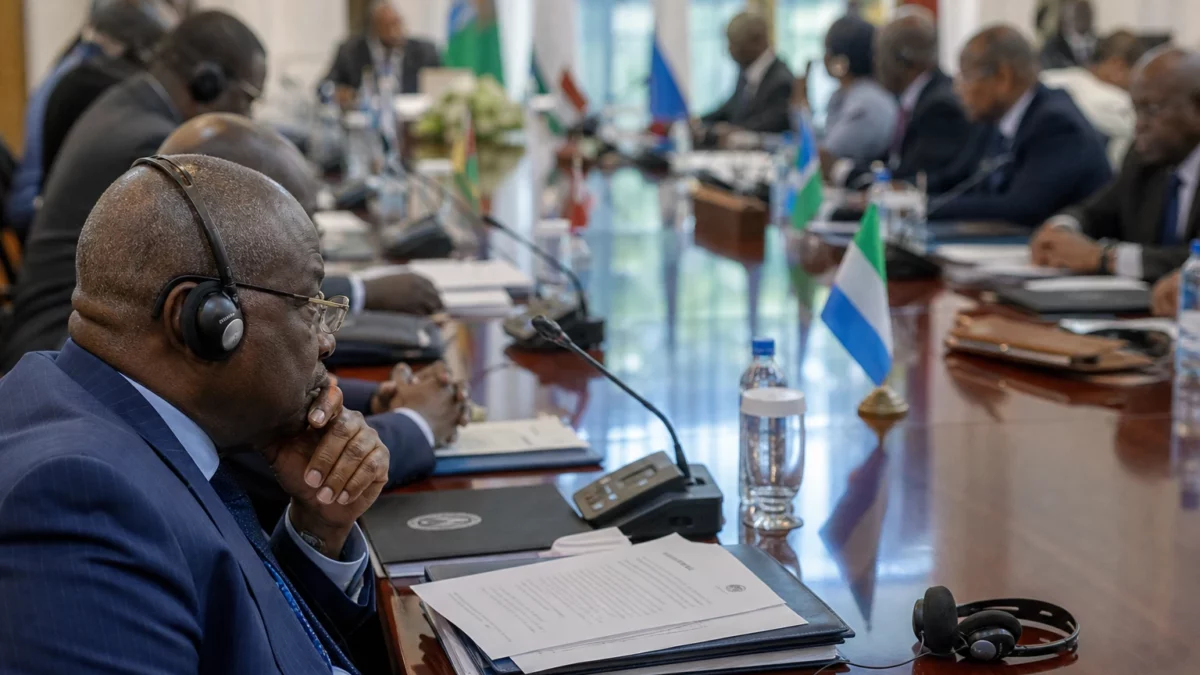
À Freetown, en Sierra Leone, les chefs d’État de la CEDEAO ont remis l’ECO au centre du jeu. Le projet revient avec une date, 2027, et une méthode plus prudente : commencer par les pays prêts, puis élargir ensuite. Cette fois, la question n’est pas seulement de savoir si la monnaie commune verra le jour. Elle est aussi de comprendre qui pourra entrer dans la première phase, et à quelles conditions.
Dans un espace où les échanges restent freinés par les coûts de change, les écarts d’inflation et la dépendance aux devises extérieures, une monnaie régionale serait un outil d’intégration majeur. Mais en Afrique de l’Ouest, la monnaie n’est jamais un simple instrument comptable. Elle touche à la souveraineté, à la crédibilité des États et à la vie quotidienne des entreprises, des commerçants et des ménages. Le sujet parle donc autant de politique économique que de confiance publique.
Ce que la CEDEAO a décidé, et pourquoi le dossier reste ouvert
Le 19 juillet 2026, lors du sommet de Freetown, la CEDEAO a réaffirmé son objectif de lancer l’ECO en 2027. Le communiqué final évoque une mise en œuvre par étapes, avec un premier groupe de pays remplissant les critères de convergence macroéconomique, dont l’inflation, la discipline budgétaire et la stabilité monétaire. Dans le même temps, l’organisation a indiqué que plusieurs questions demeurent en discussion, notamment l’architecture de la future banque centrale et les règles de décision. Le communiqué final du sommet de la CEDEAO a fixé ce cap, tandis que la presse régionale a confirmé l’option d’un démarrage progressif.
Ce choix n’arrive pas dans le vide. La CEDEAO avait déjà adopté une feuille de route en 2021 pour viser 2027. Mais depuis, le contexte régional s’est tendu. Le Burkina Faso, le Mali et le Niger ont quitté la CEDEAO et se sont regroupés au sein de la Confédération des États du Sahel. Ces trois pays restent toutefois dans l’UEMOA, où le franc CFA continue de circuler. Cette configuration complique la mécanique d’une monnaie ouest-africaine censée, à terme, couvrir des réalités économiques et politiques différentes. La CEDEAO compte désormais 12 États membres, contre 15 avant les retraits sahéliens.
Un autre signal a retenu l’attention : l’enregistrement de la marque « ECO » auprès de l’OAPI, l’Organisation africaine de la propriété intellectuelle, qui couvre 17 États d’Afrique de l’Ouest, d’Afrique centrale et de l’océan Indien. Cet enregistrement protège un nom, pas une monnaie. Mais il montre que le projet avance aussi sur le terrain juridique et symbolique. Dans les dossiers monétaires africains, cette étape compte. Elle évite qu’un autre acteur ne s’approprie le nom au moment où les discussions techniques sont encore inachevées.
Entre l’héritage du franc CFA et les exigences d’une union crédible
Le débat sur l’ECO ne peut pas être séparé de l’histoire du franc CFA. En 2019, les huit pays de l’UEMOA ont acté une réforme de leur coopération monétaire avec la France. La BCEAO a alors expliqué que le nom de la monnaie de l’UEMOA devait devenir ECO lorsque les États de l’Union intégreraient la nouvelle zone de la CEDEAO. La Banque centrale a aussi précisé que la centralisation des réserves de change au Trésor français cessait, que des représentants français sortaient des organes de décision, mais que la parité fixe avec l’euro et la garantie de convertibilité restaient en place. Autrement dit, la réforme a déplacé plusieurs pièces, sans faire disparaître l’architecture de stabilité qui rassure encore une partie des décideurs.
C’est là que le dossier devient sensible. Pour certains gouvernements, une monnaie commune peut réduire les coûts de transaction, simplifier les paiements et faciliter le commerce intra-régional. Pour d’autres, elle peut devenir un carcan si les économies ne convergent pas suffisamment. La CEDEAO elle-même a longtemps buté sur ce point. Dès 2019, ses experts relevaient la faible performance des États au regard des critères de convergence et la vulnérabilité des économies de la région aux chocs extérieurs. En 2025, les ministres des Finances et les gouverneurs de banques centrales ont encore réexaminé la feuille de route. L’idée n’a donc jamais disparu. Elle a surtout été renvoyée d’une étape à l’autre, au rythme des réalités budgétaires et politiques.
Les données de la BCEAO rappellent pourquoi la prudence reste forte. Dans ses projections récentes pour l’UEMOA, le déficit budgétaire global de l’Union passerait de 3,3 % du PIB en 2025 à 3,2 % en 2026, puis à 2,9 % en 2027. Cette trajectoire va dans le sens des critères de convergence régionaux, mais elle montre aussi combien l’ajustement reste serré. Une monnaie unique demande des finances publiques plus coordonnées, une discipline durable et des mécanismes de solidarité clairs. Sans cela, l’ECO pourrait reproduire les déséquilibres qu’il est censé corriger.
Un test pour l’intégration ouest-africaine, mais aussi pour toute l’Afrique de l’Ouest économique
Pour les entreprises, l’enjeu est concret. Une monnaie régionale bien conçue peut alléger les coûts de conversion, fluidifier les factures transfrontalières et rendre plus lisible la tarification des biens. Pour les marchés, elle peut aussi réduire l’incertitude monétaire. Mais pour les ménages, le bénéfice ne sera visible que si la monnaie arrive avec une inflation contenue, une politique claire et des banques capables d’accompagner la transition. Sinon, la promesse d’intégration risque de rester abstraite.
Le secteur informel, très présent dans les économies ouest-africaines, serait directement concerné. Les petits commerçants transfrontaliers, les transporteurs, les importateurs de détail et les femmes qui animent une grande partie des circuits de distribution ont besoin de règles simples et de coûts prévisibles. C’est là que le projet peut prendre du sens, ou échouer. Une monnaie commune n’a de valeur politique que si elle réduit réellement les frottements du quotidien. Sans cela, elle reste un symbole de plus dans un espace régional déjà riche en sigles et en promesses.
La portée continentale est évidente. L’ECO est observé bien au-delà de la CEDEAO, parce qu’il pose la question de la faisabilité d’une intégration monétaire africaine dans un contexte de souverainetés nationales fortes et de cycles économiques inégaux. La Zone de libre-échange continentale africaine a besoin de moyens de paiement plus efficaces, mais elle ne peut pas se substituer aux arbitrages monétaires des régions. En Afrique de l’Ouest, le prochain test se jouera avant le sommet de décembre 2026, avec les consultations techniques annoncées par la CEDEAO. C’est là que l’on saura si 2027 reste une cible politique, ou devient une trajectoire réellement crédible.