
 Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
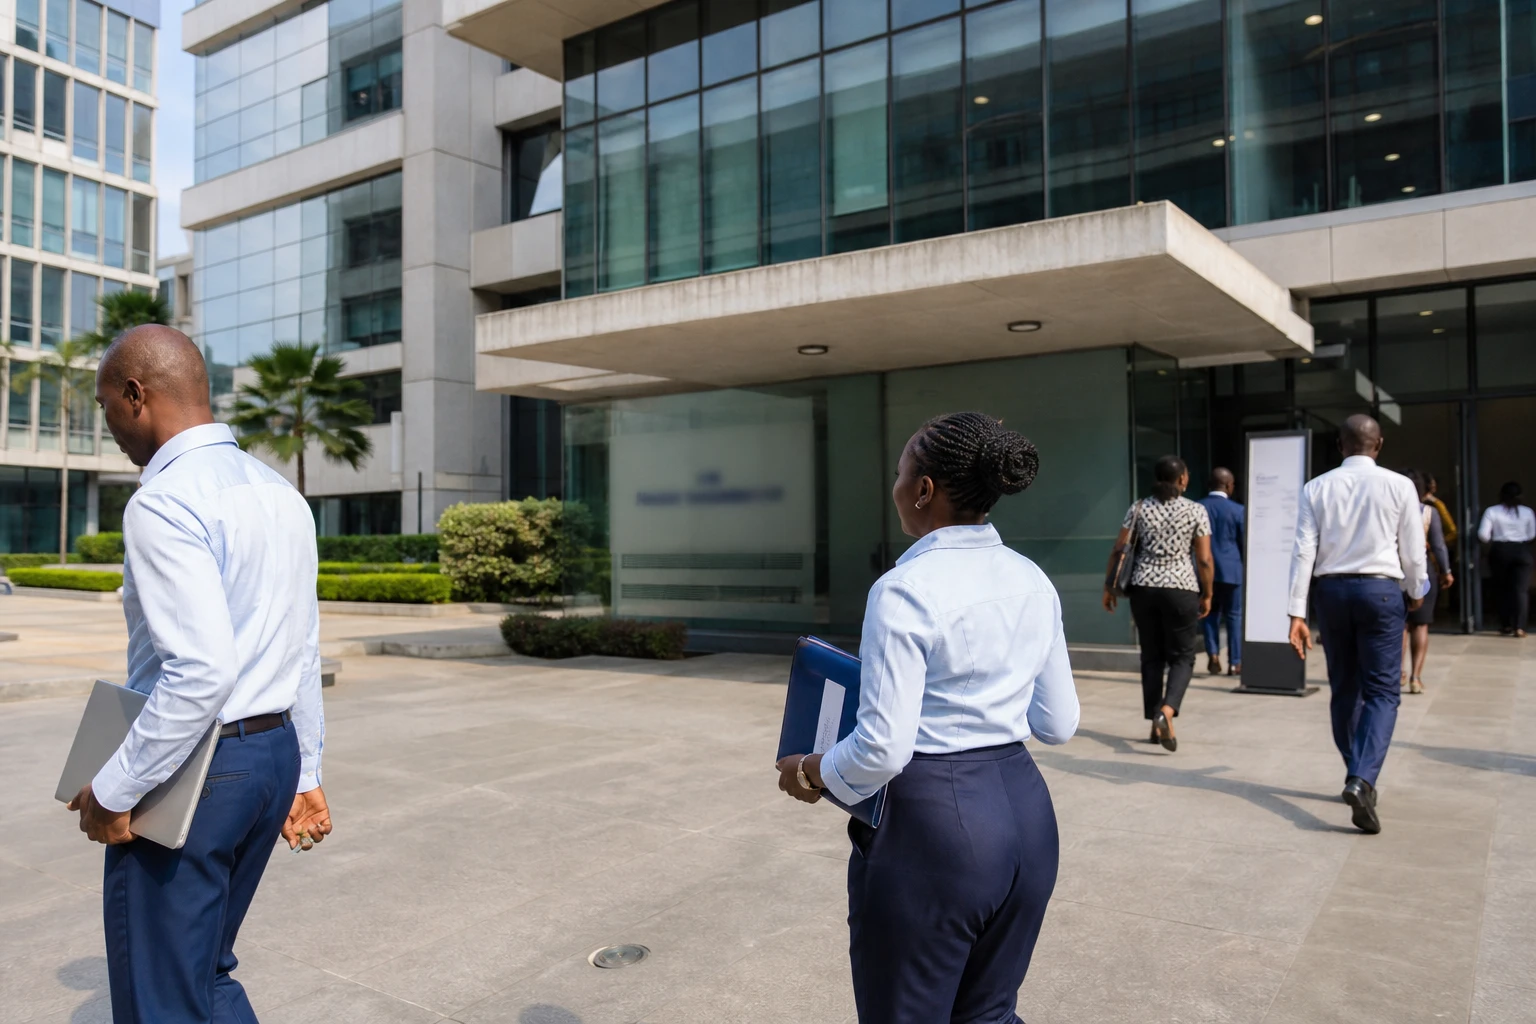
Katika benki ya rejareja, ushindani sasa unahusu data
Katika benki kubwa za Afrika, huduma za kila siku hazitegemei tena kaunta pekee. Ushindani pia uko kwenye programu, malipo, safari za wateja na uwezo wa kuchanganua kwa haraka mienendo ya soko. Katika muktadha huu, Ecobank imemkabidhi Nvalaye Kourouma uongozi wa kikanda wa kitengo chake cha Consumer & Commercial Banking nchini Côte d’Ivoire na katika UEMOA, akiwa na jalada linalohudumia moja kwa moja kaya, PME na mitandao ya usambazaji.
Uteuzi huu unafanyika wakati UEMOA inaharakisha mpito wake kuelekea huduma za kifedha za kidijitali zaidi. Mwaka 2024, BCEAO ilirekodi mipango 69 ya kutoa fedha za kielektroniki katika Muungano huo na akaunti milioni 248 za fedha za kielektroniki, ikilinganishwa na milioni 209 mwaka 2023. Idadi ya vituo vya biashara pia iliongezeka kwa kasi, ishara ya kuenea zaidi kwa mitandao ya malipo ya kila siku. Katika mazingira haya, benki zinazohudumia watu binafsi na biashara ndogo zinatafuta zaidi kurahisisha matumizi kuliko kuongeza tu bidhaa mbalimbali.
Uteuzi unaoendana na mkakati wa kundi
Ecobank haichukui mwelekeo tofauti na huu. Kundi hilo tayari limewasilisha muundo wake wenye vitengo vitatu: Consumer Banking, Commercial Banking, na Corporate & Investment Banking. Pia linasema linaunganisha timu zake za consumer na commercial ili kuwahudumia wateja vyema, kuongeza sehemu ya biashara inayotokana na kila mteja na kuunda thamani ya muda mrefu. Hivyo, uteuzi wa Nvalaye Kourouma unaendana na mantiki thabiti ya ndani ya kundi, ambapo mpaka kati ya benki ya wateja wengi na benki ya PME unazidi kufifia.
Majukumu aliyokabidhiwa kiongozi huyo mpya ni mapana. Yanajumuisha Côte d’Ivoire na nchi zote za UEMOA, yaani nchi nane za Afrika Magharibi zinazozungumza Kifaransa, zinazotumia faranga ya CFA na kufuata kanuni za benki zilizowianishwa chini ya BCEAO na Tume ya Benki ya UMOA. Kwa Ecobank, wigo huu wa kikanda si jambo la pembeni: unaendana na muundo wake wa Afrika nzima na shughuli zake katika nchi nyingi, ikiwa na uwepo katika nchi 34 za Afrika Kusini mwa Sahara na mpangilio uliokusudiwa kuwaunganisha wateja kuvuka mipaka.
Wasifu wa Nvalaye Kourouma pia unafafanua ujumbe unaotolewa na benki hiyo. Taarifa za umma zinazopatikana zinamtaja kama kiongozi aliyesomea Harvard Business School, mhitimu wa ESCA mjini Abidjan, na ambaye tayari amehusika katika kuweka huduma kwenye mifumo ya kidijitali, uchanganuzi wa data na kuendeleza uwezo wa kidijitali wa kundi hilo. Kauli zake za hivi karibuni zinamweka katikati ya mijadala kuhusu akili bandia, matumizi ya wateja na mifumo mipya ya huduma. Kwa maneno mengine, Ecobank haimteui tu benki mwenye uzoefu wa mtandao wa matawi; inaangazia kiongozi anayeweza kuunganisha teknolojia, bidhaa na matokeo ya kibiashara.
Maana yake kwa Waivori na PME
Nchini Côte d’Ivoire, jambo hili lina athari za moja kwa moja. Soko la benki nchini humo ni miongoni mwa masoko yenye shughuli nyingi zaidi katika Muungano huo, na mahitaji yanatofautiana sana kati ya Abidjan, miji mingine mikuu na maeneo ambako upatikanaji wa ushauri wa benki bado ni mdogo. Kwa kaya, matarajio ni malipo rahisi, huduma za haraka na njia za kidijitali zinazotegemewa. Kwa biashara ndogo, mahitaji ni mapana zaidi: usimamizi wa fedha taslimu, kupokea malipo, mikopo ya msimu, ufadhili wa biashara na kuunganishwa katika minyororo ya ugavi. Ecobank inaeleza kuwa huduma zake za kibiashara zinasaidia biashara ndogo sana, ndogo na za kati kupitia huduma za usimamizi wa fedha taslimu, malipo, ukusanyaji wa fedha na biashara.
Mwelekeo wa kikanda unaimarisha hali hii. BCEAO inasema sekta ya benki ya UMOA ilishuhudia mwaka 2024 ukuaji wa jumla ya mali za taasisi za mikopo, ongezeko la mikopo kwa wateja na kuboreka kwa kiwango ghafi cha mikopo chechefu. Ujumbe uko wazi: sekta ya benki ya Afrika Magharibi inaendelea kupanuka, lakini ushindani sasa unahamia kwenye ubora wa huduma, uwezo wa kuchanganua data na ufanisi wa usambazaji. Katika mazingira kama haya, jukumu alilopewa Nvalaye Kourouma linafanana zaidi na nafasi muhimu ya kunufaika na ukuaji wa kisasa zaidi kuliko hatua ya kawaida ya kupanda cheo.
Uteuzi huu pia unapaswa kutazamwa katika muktadha wa ukweli wa kimuundo: fedha za kidijitali zimekuwa na nafasi kuu katika UEMOA. BCEAO inabainisha si tu kuongezeka kwa akaunti za fedha za kielektroniki, bali pia kupanuka kwa vituo vya biashara na huduma zinazotolewa. Hali hii inaweka shinikizo jipya kwa benki za jadi. Zinapaswa kujiunga na mifumo ambamo kampuni za simu, fintech, waunganishaji wa malipo na wafanyabiashara wana nafasi inayozidi kukua. Kwa benki ya Afrika nzima kama Ecobank, jibu linaloeleweka ni kuwapa majukumu viongozi wanaoweza kuunganisha usambazaji wa kawaida na uwezo wa kidijitali.
Ishara kwa Afrika Magharibi nzima
Umuhimu wa suala hili unaenea zaidi ya Côte d’Ivoire. Katika UEMOA, benki zinahimizwa kufadhili zaidi uchumi halisi huku zikikabiliana na kuongezeka kwa matumizi ya huduma za kidijitali na kuwekwa kwa viwango vya kawaida vya malipo. Uteuzi wa Nvalaye Kourouma unaonyesha kuwa kundi la Afrika nzima linaweka matumaini kwa viongozi wanaoweza kusimamia vipengele kadhaa kwa wakati mmoja: mteja, data, huduma za kibiashara na mabadiliko ya kidijitali. Huu ni uamuzi wa kiutawala ambao huenda ukawa wa kawaida zaidi katika mitandao mikubwa ya benki barani.
Kwa Côte d’Ivoire, maamuzi ya aina hii ni muhimu pia kwa sababu nchi hiyo bado ni kitovu kikuu cha kifedha cha kikanda, kilichounganishwa na BCEAO, ukanda wa UEMOA na njia kuu za biashara za Afrika Magharibi. Benki ya rejareja huko ni zaidi ya huduma inayopatikana karibu na wateja. Inafadhili mzunguko wa mishahara, bidhaa zilizohifadhiwa, uagizaji na malipo ya wafanyabiashara. Ikiwa mkakati unaoendeshwa kutoka kwenye nafasi hii mpya utafanikiwa, matokeo yataonekana katika mizania ya benki na pia katika urahisi zaidi wa wateja kupata huduma za benki ambazo zimekuwa muhimu kwa uchumi wa kila siku.



