Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
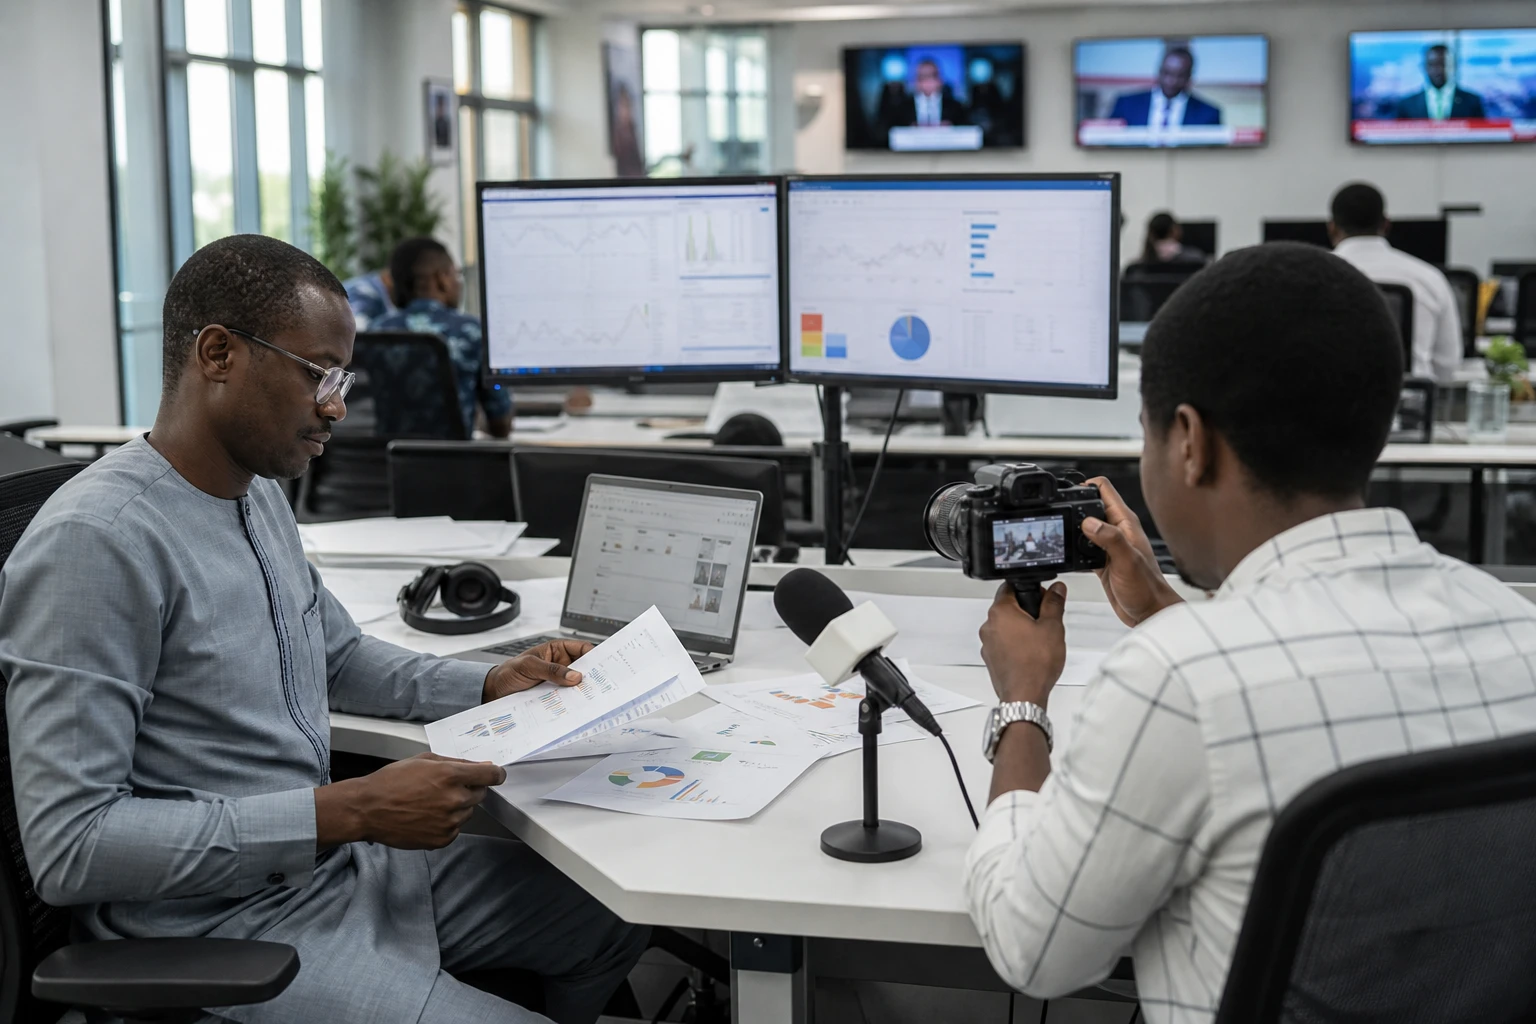
Benki inayokua katika mazingira yenye mvutano
Benki ya Burkina Faso inapoendelea kuonyesha ongezeko la faida, ni rahisi kuangalia utendaji pekee. Lakini nchini Burkina Faso, suala kuu mara nyingi huwa kwingineko: uwezo wa mfumo wa benki kufadhili uchumi bila kuruhusu mikopo chechefu kuwa mzigo mkubwa. Hapo ndipo ongezeko la gharama ya hatari katika Coris Bank International Burkina Faso linapoonekana.
Katika nchi ambako kampuni, kaya na taasisi za serikali zinakabiliwa na ucheleweshaji wa malipo, vikwazo vya usalama na shughuli za kiuchumi ambazo bado zinaendelea kurekebika, ishara hii inahitaji kutafsiriwa kwa tahadhari. Benki hiyo bado ni mdau mkuu wa ufadhili wa ndani. Makao yake makuu ya kitaifa yalizinduliwa mjini Ouagadougou mwanzoni mwa Aprili 2026, ishara kuwa taasisi hiyo inaendelea kuwekeza katika uwepo wake nchini. Kundi lake pia linasema lina matawi 65 nchini Burkina Faso na limeingiza katika uchumi wa taifa ufadhili unaozidi faranga bilioni 1,050 za CFA.
Takwimu za nusu mwaka na maana yake
Hadi tarehe 30 Juni 2026, Coris Bank International Burkina Faso ilirekodi gharama ya hatari ya faranga bilioni 8.286 za CFA, ikilinganishwa na bilioni 5.595 mwaka mmoja uliotangulia. Hili ni ongezeko la asilimia 48.1 kwa mwaka. Kwa mujibu wa takwimu za nusu mwaka zilizochapishwa na benki kupitia BRVM, hiki ndicho kiwango cha juu zaidi kilichoonekana katikati ya mwaka tangu 2018. Mfululizo wa takwimu za kihistoria unaonyesha kuyumba sana: faranga bilioni 3.526 za CFA katikati ya 2020, bilioni 6.115 katikati ya 2022, kisha kushuka mwaka 2023 na 2024 kabla ya kupanda tena mwaka 2025.
Mabadiliko haya pekee hayamaanishi kuwa mshtuko wa jumla umeikumba mikopo yote ya benki. Badala yake, yanaonyesha kuwa benki imeongeza fedha inazotenga kwa ajili ya hasara, au inakabiliwa na ongezeko la mikopo yenye matatizo inayohitaji kugharamiwa. Katika sekta ya benki, gharama ya hatari ni fedha zinazotengwa ili kufidia uwezekano wa wakopaji kushindwa kulipa. Kwa maneno mengine, kadiri kipengele hiki kinavyoongezeka, ndivyo taasisi inavyotarajia au kubaini hasara zaidi zinazoweza kutokana na mikopo yake. Tafsiri hii inapaswa kufanywa kwa tahadhari, kwa kuwa taarifa zilizochapishwa hazielezi zenyewe hadharani aina mahsusi ya mikopo inayohusika.
Tofauti na viashiria vingine bado inavutia. Faida halisi ya nusu ya kwanza ya 2026 ilikuwa faranga bilioni 41.7 za CFA, ikiwa imeongezeka kwa asilimia 23.5. Mapato halisi ya benki, yanayolingana na mauzo ya kampuni nyingine, pia yaliongezeka kwa asilimia 21.2, huku faida ghafi ya uendeshaji ikifikia karibu faranga bilioni 49.4 za CFA, ikiwa imepanda kwa asilimia 16.14. Kwa hiyo benki inaendelea kukua, lakini inaongeza fedha za akiba ili kuweka hesabu zake imara.
Mikopo kwa wateja ilikuwa takriban faranga bilioni 1,328.7 za CFA mwishoni mwa Juni 2026, ikilinganishwa na faranga bilioni 1,213.7 za CFA mwaka 2024, kwa mujibu wa takwimu zilizotolewa. Kwa hiyo ongezeko la hatari halielezeki tu kwa kuongezeka kwa kiasi cha mikopo. Huenda pia linahusiana na ubora wa jalada la mikopo, kasi ya urejeshaji na namna ya kihasibu ya kushughulikia mikopo iliyo hatarini zaidi. Hili ni jambo muhimu kwa kampuni za Burkina Faso, hasa biashara ndogo na za kati zinazotegemea mikopo ya benki kufadhili bidhaa za akiba, mishahara na uwekezaji.
Mazingira ya Burkina Faso na mizania ya kikanda
Ili kuelewa nusu hii ya mwaka, ni muhimu kuangalia mazingira mapana zaidi ya uchumi. Mwishoni mwa Mei 2026, serikali ya Burkina Faso ilisema kuwa uchumi wa taifa ulikua kwa asilimia 5.3 mwaka 2025 na unaweza kukua kwa asilimia 5.7 mwaka 2026 kulingana na makadirio ya mwenendo wa sasa. BCEAO, kwa upande wake, inaeleza kuwa UEMOA bado ina nguvu, shughuli za kiuchumi katika eneo hilo zikiwa imara katika robo ya kwanza ya 2026 na Pato la Taifa halisi likikua kwa asilimia 6.1 katika kipindi hicho. Kwa hiyo hali ya uchumi mpana si ya kusimama. Badala yake, ni ukuaji unaodumu, lakini unaokabiliwa na mishtuko ya sekta mbalimbali na ya kiusalama.
Nchini Burkina Faso, mvutano huu huathiri mikopo haraka. Kaya zinapolazimika kupanga upya matumizi yao, minyororo fulani ya ugavi inapokumbwa na matatizo, na kampuni zinapochelewesha urejeshaji wa madeni, hatari ya benki huongezeka. Benki inaweza kisha kuamua kutenga fedha za hasara mapema zaidi ili kulinda mizania yake na kudumisha uwezo wake wa kutoa mikopo. Kwa wenye akiba, hatua hii inatia moyo. Kwa wakopaji, inaweza kumaanisha uchunguzi mkali zaidi wa maombi na masharti makubwa zaidi ya dhamana.
Jambo hili ni muhimu zaidi kwa kuwa Coris Bank si benki ndogo. Ina nafasi kuu katika sekta ya benki ya Burkina Faso na ya kikanda, ikiwa na uwepo mkubwa katika nchi kadhaa za UEMOA na kwingineko. Kundi lake pia linafanya kazi katika masoko kama Côte d’Ivoire na Togo, jambo linaloliwezesha kuelewa moja kwa moja udhaifu na fursa za eneo dogo. Gharama yake ya hatari inapoongezeka mjini Ouagadougou, ishara hiyo huvutia pia sekta nyingine ya benki za Afrika Magharibi.
Maana yake kwa benki, wateja wake na bara
Kwa Coris Bank International Burkina Faso, changamoto si kupata faida mara moja. Changamoto ni ubora wa ukuaji. Benki inaweza kupata faida nzuri huku gharama zake za hatari zikiongezeka, mradi tu iwe na mapato ya kutosha kufidia ongezeko hilo. Hali ndivyo ilivyo hapa, angalau kufikia katikati ya mwaka. Lakini mwenendo huu ukiendelea hadi mwisho wa mwaka wa fedha wa 2026, utaathiri kasi ya upanuzi, mgao wa faida na uwezo wa kusaidia baadhi ya sekta zilizo hatarini zaidi.
Kwa wateja, ujumbe huu una maana ya moja kwa moja zaidi. Makundi makubwa ya biashara, taasisi za serikali na wakopaji wenye alama nzuri za mikopo huenda wataendelea kupata ufadhili. Hata hivyo, biashara ndogo zinazotegemea zaidi fedha za kuendesha shughuli za kila siku zinaweza kuhisi haraka zaidi ongezeko la tahadhari ya benki. Mara nyingi hapo ndipo gharama ya hatari hugeuka kuwa hali halisi ya kiuchumi: maombi huchukua muda mrefu zaidi kushughulikiwa, dhamana huwa nzito zaidi na urejeshaji wa madeni hufanywa kwa ukali zaidi.
Katika kiwango cha bara, suala hili linazidi benki moja. Linahusu swali linaloikabili mifumo mingi ya benki barani Afrika: jinsi ya kufadhili ukuaji huku ikidhibiti hatari ya mikopo inayochochewa na uchumi ambao bado uko wazi kwa mishtuko ya nje, shinikizo la bajeti na ukosefu wa utulivu katika baadhi ya maeneo. Uzoefu wa Burkina Faso unaonyesha changamoto hii. Pia unaonyesha kuwa taasisi inaweza kuendelea kupata faida, kuwekeza, kupanuka na kuchangia maendeleo ya ndani, huku ikiimarisha zaidi udhibiti wa hasara zinazoweza kutokea.
Hatua inayofuata itategemea nusu ya pili ya 2026. Itabidi kufuatilia iwapo gharama ya hatari itatulia, urejeshaji wa mikopo utaboreka na benki itaweza kudumisha uwiano kati ya upanuzi wa biashara na nidhamu ya jalada la mikopo. Katika uchumi wa Burkina Faso unaojaribu kuimarisha ufufuaji wake, maamuzi haya ya benki yataonyesha mengi kuhusu uimara halisi wa ukuaji.