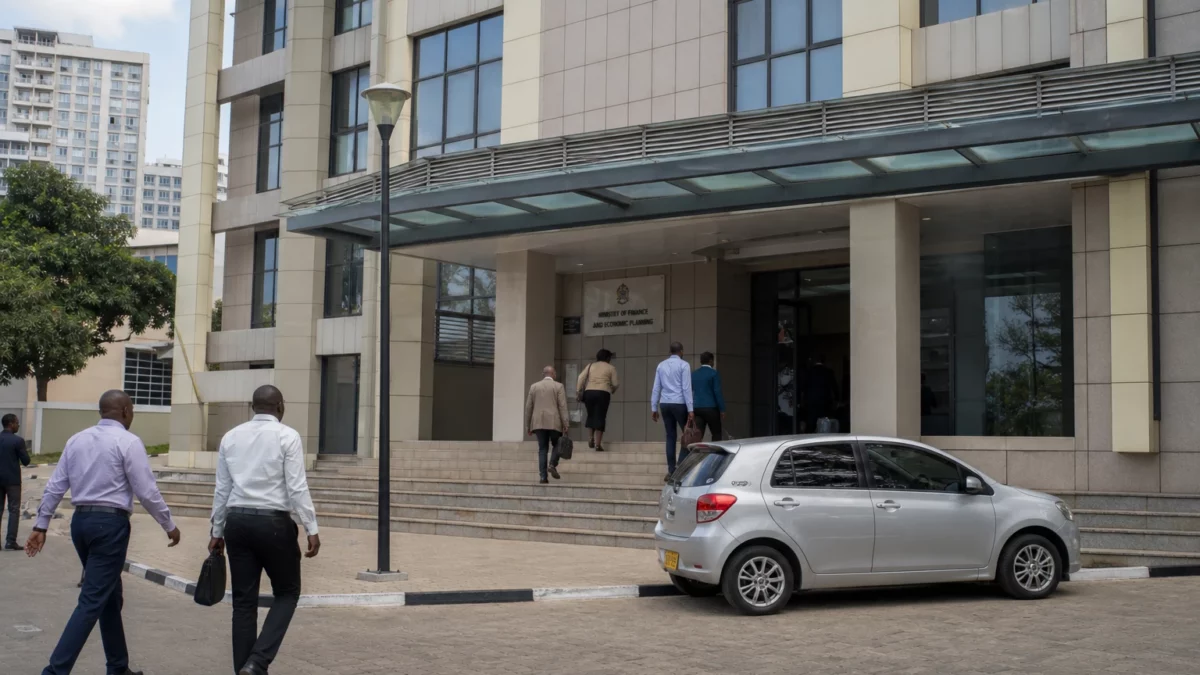
Kigali cherche plus de marge de manœuvre
Pour un État qui finance encore une part importante de ses priorités par l’emprunt, le choix de la devise n’est jamais neutre. Au Rwanda, la décision d’ouvrir pour la première fois une ligne de dette en yen japonais raconte une stratégie très claire : élargir les sources de financement, éviter une dépendance trop forte au dollar ou à l’euro, et aller chercher de nouveaux investisseurs hors des circuits habituels.
Cette approche s’inscrit dans une trajectoire rwandaise déjà marquée par la recherche de financements diversifiés pour les routes, l’énergie, les écoles, les hôpitaux et les services publics. Elle intervient aussi dans un environnement régional où les États d’Afrique de l’Est, au sein de la Communauté d’Afrique de l’Est, cherchent eux aussi à attirer des capitaux plus variés pour soutenir leur croissance et leurs infrastructures.
Un prêt bi-devise de 15 ans, adossé à des garanties multilatérales
Le ministère rwandais des Finances a annoncé, le 26 août 2026, la clôture d’un financement commercial de 82 millions d’euros et 15 milliards de yens japonais, soit environ 190 millions de dollars au total. L’opération a une maturité de 15 ans et une période de grâce de 6 ans. La tranche en yens constitue une première pour le gouvernement rwandais. Elle marque aussi une entrée plus visible de Kigali sur un marché asiatique encore peu utilisé par les emprunteurs souverains africains.
Le montage repose sur des garanties du Groupe de la Banque mondiale. La première provient de la MIGA, l’agence de garantie des investissements, et la seconde prend la forme d’une garantie de politique publique de l’Association internationale de développement. En pratique, ces mécanismes renforcent la crédibilité du prêt auprès des prêteurs et améliorent les conditions d’accès du Rwanda au marché international.
Selon Kigali, les fonds serviront aux besoins généraux du budget. Les priorités citées sont les infrastructures, la santé, l’éducation, l’agriculture et d’autres secteurs productifs. Le gouvernement présente donc l’opération comme un outil de politique budgétaire, pas comme un financement isolé. C’est un signal important : la dette ne sert pas seulement à couvrir un déficit, elle finance aussi l’appareil de croissance.
Pourquoi le yen devient un outil stratégique
Le choix du yen n’est pas anecdotique. Il permet au Rwanda de diversifier sa base monétaire et de limiter, à terme, son exposition à une seule famille de devises. Pour un pays qui emprunte sur les marchés internationaux, cette diversification peut réduire certains risques de refinancement et ouvrir la porte à des investisseurs japonais ou asiatiques déjà habitués aux actifs libellés en yen.
Cette logique rejoint une tendance plus large observée sur le continent : plusieurs émetteurs africains cherchent à élargir leur palette d’options, alors que le financement extérieur reste souvent concentré sur le dollar, l’euro et, plus rarement, les marchés domestiques. Le Rwanda se distingue ici par le recours à un schéma sophistiqué, soutenu par des garanties multilatérales, plutôt que par un simple emprunt classique. C’est une manière de gagner du temps, de la crédibilité et de la souplesse budgétaire.
Le calendrier renforce encore cette lecture. L’emprunt prévoit six années de grâce. Kigali ne commencera donc à rembourser le principal qu’après cette période, ce qui lui laisse un coussin financier avant l’entrée dans la phase de service de la dette. Cette respiration compte d’autant plus que le pays a encore une obligation internationale de 620 millions de dollars qui doit arriver à échéance en août 2031.
Dette, croissance et discipline budgétaire
Le gouvernement rwandais avance dans un contexte où la dette demeure surveillée de près, mais où les indicateurs restent jugés relativement maîtrisés par les agences de notation. En mai 2026, le ministère des Finances a indiqué que S&P Global Ratings avait confirmé la note souveraine du Rwanda à B+/B avec perspective stable. Le même communiqué mettait en avant une croissance de 9,3 % en 2025, après 7,2 % en 2024, portée par l’agriculture, l’industrie et les services.
Ce cadre aide à comprendre la logique du nouveau prêt. Kigali ne cherche pas seulement à emprunter davantage. Il cherche à emprunter autrement, dans des conditions plus stables, avec un profil de remboursement plus lisible. Le signal envoyé aux marchés est donc double : le Rwanda a encore besoin de ressources, mais il veut garder la main sur le coût, la durée et la monnaie de sa dette.
Dans la région, cette prudence est particulièrement importante. L’Afrique de l’Est reste une zone de circulation commerciale intense, mais aussi de fortes tensions sur les budgets publics, les importations et les monnaies. Pour les États de la région, l’accès à des financements longs et relativement sûrs pèse directement sur la capacité à construire des routes, moderniser l’énergie, soutenir l’agriculture ou absorber les chocs extérieurs. À Kigali comme ailleurs, la dette n’est pas qu’un sujet de comptabilité. C’est un instrument de souveraineté économique.
Une portée qui dépasse le cas rwandais
Au niveau continental, l’opération intéresse au-delà du seul Rwanda. Elle montre qu’un État africain peut mobiliser une architecture financière hybride, mêlant prêteurs commerciaux et garanties multilatérales, pour accéder à une nouvelle devise de financement. C’est un précédent utile pour les gouvernements qui veulent élargir leurs options sans s’exposer immédiatement à des coûts prohibitifs.
Elle rappelle aussi le poids grandissant des banques multilatérales dans la sécurisation des flux privés vers l’Afrique. Le rôle de la MIGA et de l’IDA illustre une tendance nette : quand le risque perçu reste élevé, la garantie publique devient un levier central pour faire bouger les capitaux. Cette mécanique façonne déjà plusieurs dossiers souverains sur le continent, y compris dans les États qui cherchent à financer l’éducation, l’énergie ou les infrastructures sans alourdir brutalement leur service de la dette.
Pour le Rwanda, l’enjeu immédiat est désormais clair : transformer cet accès inédit au yen en avantage durable, sans fragiliser l’équilibre budgétaire. Pour l’Afrique de l’Est, le dossier confirme qu’une nouvelle géographie du financement est en train de se dessiner, entre marchés asiatiques, garanties multilatérales et quête persistante de ressources longues pour soutenir la croissance.