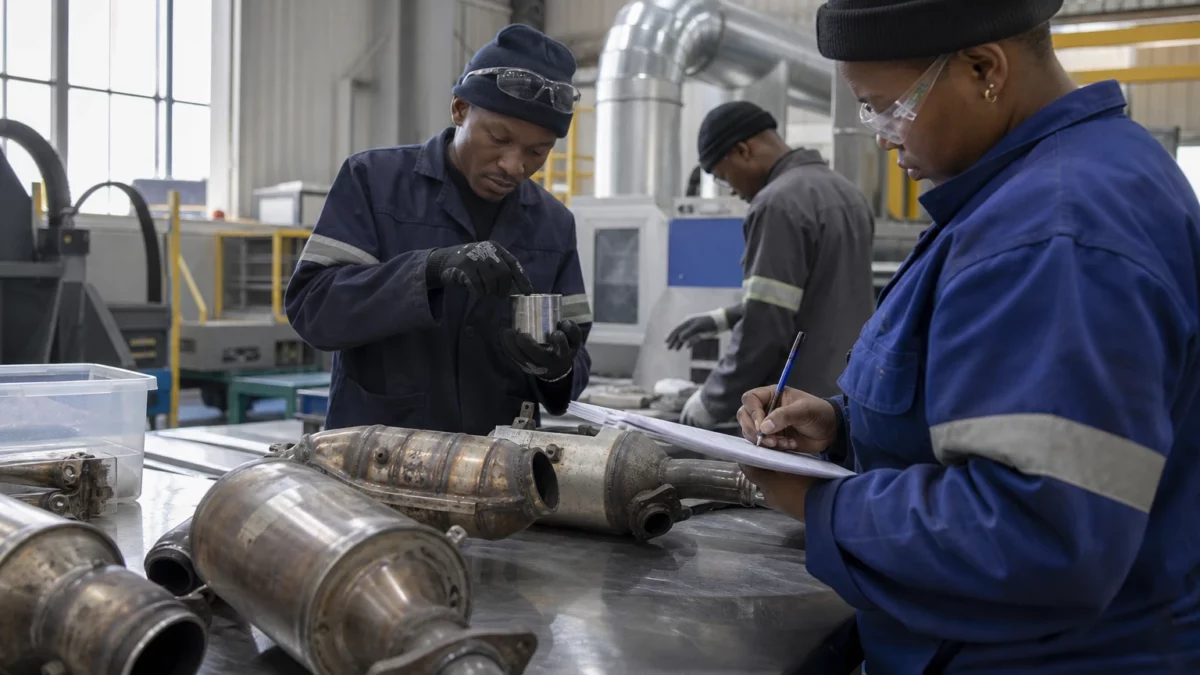
Dans les véhicules à essence, une quantité infime de rhodium contribue à réduire les oxydes d’azote rejetés dans l’air. Pourtant, ce métal discret pèse lourd dans les chaînes industrielles mondiales. Sa production est concentrée en Afrique australe, alors que son principal débouché — l’automobile — entre dans une phase de transformation rapide.
Le rhodium appartient au groupe des six métaux du groupe du platine, avec le platine, le palladium, le ruthénium, l’iridium et l’osmium. Il est rarement extrait seul. Les producteurs le récupèrent surtout comme sous-produit de minerais contenant du platine et du palladium. Cette particularité limite la capacité des mines à ajuster rapidement l’offre lorsque les prix évoluent.
Une ressource concentrée entre l’Afrique du Sud et le Zimbabwe
L’Afrique du Sud occupe une position centrale dans cette filière. Ses complexes géologiques du Bushveld, qui abritent d’importants gisements de métaux du groupe du platine, fournissent l’essentiel de la production mondiale de rhodium. Le Zimbabwe joue également un rôle significatif grâce au Great Dyke, une vaste structure géologique qui traverse le centre du pays.
Les données disponibles confirment cette forte concentration régionale. Le service géologique des États-Unis estime notamment la production minière de rhodium du Zimbabwe à 1 704 kilogrammes en 2024, après 1 672 kilogrammes en 2023. Le pays figure ainsi parmi les principaux producteurs mondiaux de métaux du groupe du platine. Les données de l’USGS sur l’industrie minière zimbabwéenne illustrent le poids croissant de cette production dans l’économie extractive nationale.
Cette géographie donne à l’Afrique australe un rôle particulier dans une chaîne d’approvisionnement mondiale. Les opérations minières, le traitement des concentrés et le raffinage mobilisent des compétences industrielles, des infrastructures électriques et des réseaux logistiques. Pour les entreprises sud-africaines et zimbabwéennes, le rhodium ne constitue toutefois qu’une partie d’un portefeuille dominé par le platine, le palladium, le nickel, le cuivre ou le chrome.
Un métal rare, mais essentiel à plusieurs industries
Le rhodium résiste fortement à la corrosion et aux températures élevées. Sa principale fonction reste catalytique. Dans les pots catalytiques des véhicules à essence, il aide à transformer les oxydes d’azote en composés moins nocifs. Son usage est donc directement lié aux normes environnementales imposées aux constructeurs automobiles.
Le métal intervient aussi dans l’industrie chimique, notamment comme catalyseur de certaines réactions. Il entre par ailleurs dans des alliages utilisés pour la fabrication du verre et de la fibre de verre. Ces équipements doivent supporter des températures très élevées et une forte sollicitation mécanique.
Le recyclage complète l’extraction minière. Les pots catalytiques provenant des véhicules en fin de vie contiennent encore des métaux valorisables. Lorsque les prix montent, les volumes récupérés peuvent progresser. Cependant, le recyclage dépend du nombre de véhicules disponibles, de la collecte, des capacités de traitement et de la teneur résiduelle en rhodium.
Cette combinaison entre rareté, concentration géographique et usages industriels explique le classement du rhodium parmi les minerais critiques des États-Unis. La liste publiée par l’US Geological Survey en 2025 comprend 60 minerais et identifie le rhodium comme l’une des chaînes d’approvisionnement présentant les risques les plus élevés. La présentation officielle de cette liste mentionne ses usages dans les catalyseurs, les composants électriques et la chimie.
Le marché reste tendu, malgré une demande automobile moins dynamique
Le marché du rhodium connaît depuis plusieurs années une forte volatilité. Les stocks disponibles sont limités et les volumes échangés restent réduits par rapport à ceux du platine ou du palladium. Un changement relativement modeste de la demande peut donc provoquer une variation importante des prix.
Le 28 septembre 2026, le prix de référence indiqué pour le rhodium atteignait environ 9 350 dollars l’once. Ce niveau traduit une progression sur douze mois, mais il ne suffit pas à établir une tendance durable. Les cours de ce métal ont déjà connu de brusques envolées, suivies de corrections tout aussi rapides.
Les prévisions pour les prochaines années sont partagées. Heraeus estime que le marché pourrait passer d’un léger déficit à un excédent en 2026. Les perspectives publiées par le groupe allemand associent cette évolution à une offre plus abondante et à une demande automobile moins soutenue.
Johnson Matthey aboutit à une conclusion comparable. Dans son rapport 2026 sur les métaux du groupe du platine, l’entreprise prévoit un possible petit excédent pour le rhodium. Cette estimation contraste avec les déficits observés auparavant. Son analyse du marché des métaux du groupe du platine souligne toutefois que les situations diffèrent fortement d’un métal à l’autre.
De son côté, TD Securities anticipe un premier excédent depuis 2022, sous l’effet du ralentissement de la demande liée aux catalyseurs automobiles. L’établissement projette un prix moyen d’environ 7 600 dollars l’once en 2027, puis de 6 500 dollars en 2028. Ces chiffres restent des prévisions et non des niveaux garantis. L’analyse consacrée aux projections de TD Securities rappelle aussi la faiblesse des stocks disponibles.
Une transition automobile qui redessine la demande
Le principal risque pour le rhodium vient de l’évolution du marché automobile. Les véhicules électriques à batterie n’utilisent pas de pot catalytique. Leur progression peut donc réduire, à terme, la demande de rhodium dans le transport routier.
La transition ne sera cependant ni uniforme ni immédiate. Les véhicules hybrides et hybrides rechargeables utilisent encore des moteurs thermiques. Les voitures à essence resteront également présentes dans de nombreux marchés africains, asiatiques et latino-américains pendant plusieurs années. Les normes d’émissions plus strictes peuvent même accroître la quantité de métaux nécessaires par véhicule dans certains segments.
Pour l’Afrique du Sud et le Zimbabwe, l’enjeu dépasse donc le niveau du cours. Une baisse durable de la demande automobile pourrait peser sur les investissements miniers, l’emploi industriel et les recettes d’exportation. Dans les régions productrices, l’impact dépendra aussi de la capacité des entreprises à maintenir une activité rentable grâce à l’ensemble des métaux extraits.
La valeur stratégique se jouera aussi après la mine
La place de l’Afrique australe dans la filière ne se résume pas aux tonnages produits. Le raffinage, la récupération des métaux et la fabrication de composants offrent des possibilités de création de valeur plus importantes que l’exportation de concentrés.
Cette montée en gamme exige toutefois une énergie fiable, des infrastructures ferroviaires et portuaires performantes, ainsi qu’un cadre réglementaire prévisible. Elle suppose également une coopération entre producteurs, raffineurs et fabricants. Pour Pretoria comme pour Harare, la question sera de transformer une forte dotation géologique en capacité industrielle durable.
À court terme, les marchés surveilleront les volumes de recyclage, les décisions de production en Afrique australe et l’évolution des ventes de véhicules hybrides et électriques. À moyen terme, le rhodium restera un indicateur révélateur d’un paradoxe minier africain : un continent essentiel à l’approvisionnement mondial, mais encore exposé aux décisions industrielles prises loin de ses zones de production.