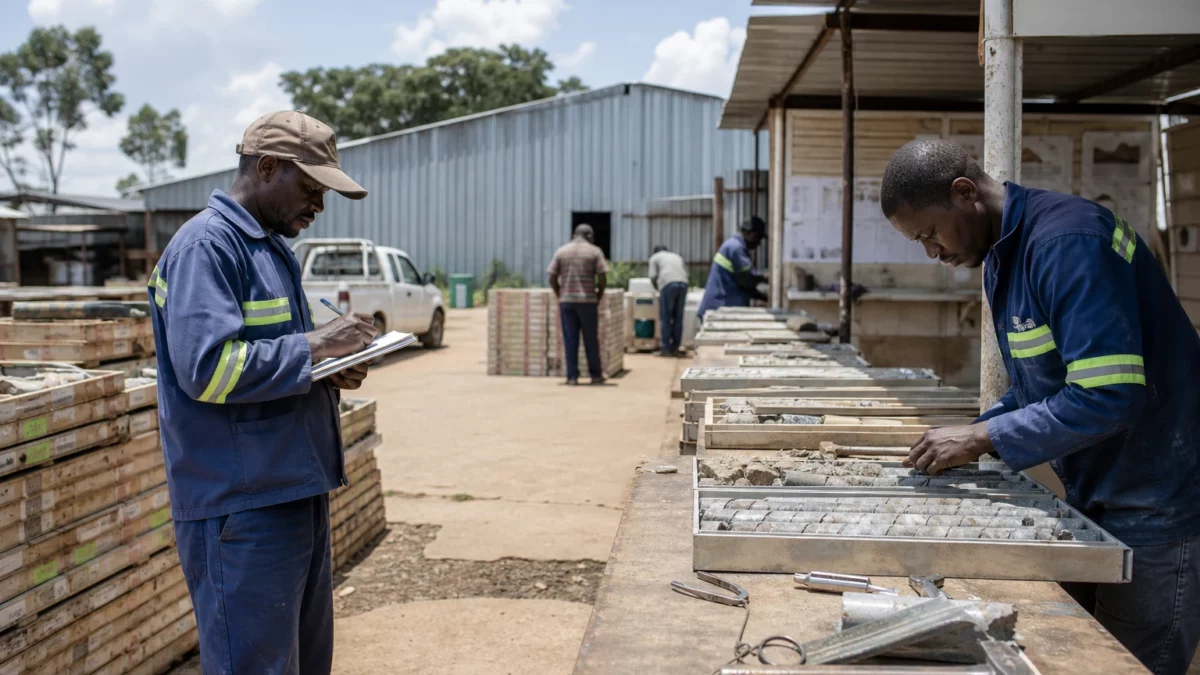
Une course au sous-sol qui dépasse le simple échange commercial
Quand les grandes puissances cherchent du cuivre, du cobalt ou des terres rares, l’enjeu n’est pas seulement minier. Il touche aussi l’industrie, l’électricité, les batteries et, plus largement, la capacité d’un État à peser dans la transition énergétique. Dans ce mouvement, l’Inde ne veut plus rester spectatrice. Elle avance avec méthode, mais encore sans percée décisive sur le continent africain.
Cette bataille se joue dans un contexte clair : l’Afrique concentre une part majeure des réserves mondiales de minerais dits critiques, essentiels aux technologies propres et aux usages numériques. L’African Development Bank estime que le continent détient environ 30 % des réserves mondiales de ces minerais, avec des positions fortes sur le cobalt, le lithium, le graphite, les terres rares, le platine, le cuivre, le manganèse et le nickel. Le Forum ministériel de la BAD sur la valeur des minerais critiques rappelle aussi que l’enjeu africain ne se limite plus à l’extraction : la valeur se déplace vers la transformation locale, la logistique et la capture d’une partie plus large de la chaîne industrielle.
Pour New Delhi, la logique est double. D’un côté, sécuriser des intrants pour sa propre croissance. De l’autre, réduire sa dépendance à des fournisseurs concentrés dans quelques pays. L’Inde a formalisé cette stratégie avec sa National Critical Mineral Mission, approuvée en janvier 2025, qui prévoit un effort sur l’exploration, le recyclage et l’acquisition d’actifs à l’étranger. Le gouvernement indien a aussi indiqué vouloir renforcer l’approvisionnement extérieur tout en soutenant les capacités industrielles nationales.
La Zambie redevient un point d’entrée stratégique
Dans ce paysage, la Zambie revient au premier plan. Le pays est l’un des piliers du cuivre africain, avec un poids économique considérable dans la Ceinture cuprifère d’Afrique australe. Il attire les investisseurs parce qu’il offre à la fois une ressource stratégique et une base industrielle encore en consolidation. Selon des informations rapportées le 1er septembre 2026, des responsables du ministère indien des Mines ont tenu des discussions préliminaires avec leurs homologues zambiens le 26 août au sujet d’investissements possibles dans le cuivre et d’autres minerais critiques. Cette reprise de contact prolonge des échanges déjà amorcés auparavant, sans qu’un accord formel ne soit confirmé à ce stade. Des informations de presse économique indienne confirment que les pourparlers portent bien sur une coopération minière encore exploratoire.
Ce dossier n’arrive pas de nulle part. L’année dernière, Lusaka avait accordé à l’Inde un périmètre de 9 000 km² pour explorer le cuivre et le cobalt. Mais le processus n’a pas abouti, faute d’assurances jugées suffisantes sur les droits miniers associés à la zone. Autrement dit, l’intérêt politique existait, mais la traduction juridique et commerciale restait fragile. C’est précisément là que se joue la suite : les gouvernements peuvent annoncer une ouverture, mais les investisseurs attendent des titres clairs, une stabilité réglementaire et des garanties sur la rentabilité.
La Zambie n’est pas un terrain vierge. Elle négocie déjà avec d’autres partenaires, tandis que le gouvernement cherche à attirer des capitaux sans brader la valeur ajoutée locale. Pour l’État zambien, l’enjeu est de faire entrer des fonds, des technologies et des emplois. Pour les populations vivant près des sites miniers, la question reste concrète : routes, eau, sécurité, emploi local, fiscalité et respect des normes environnementales. Dans un pays où l’économie dépend fortement du cuivre, toute nouvelle relation minière a donc un effet direct sur les finances publiques, les exportations et la marge de manœuvre budgétaire.
Au-delà de Lusaka, New Delhi regarde aussi vers plusieurs capitales africaines
La Zambie n’est qu’un point d’ancrage dans une cartographie plus large. L’Inde observe aussi le Malawi, où les autorités ont signé en 2024/25 plusieurs accords de développement minier autour du projet d’uranium de Kayelekera et du projet de terres rares de Songwe Hill. Le rapport économique 2025 du ministère malawite des Finances indique en outre que des licences ont été accordées au projet Kangankunde, présenté comme l’un des plus grands gisements de terres rares encore non développés au monde. Le rapport officiel du Malawi montre ainsi qu’au sud-est du continent, les minerais critiques servent déjà de levier pour attirer des capitaux et structurer de nouveaux projets.
Cette diversité de cibles est révélatrice. L’Inde ne regarde pas seulement les gros producteurs. Elle examine aussi des pays qui peuvent offrir des actifs de taille plus modeste, des partenariats de long terme ou des ouvertures sur des minerais spécialisés. Le Mozambique, le Mali, le Maroc, la Côte d’Ivoire, le Zimbabwe et la République démocratique du Congo entrent ainsi dans une même lecture stratégique, même si leurs profils sont très différents. La RDC, par exemple, concentre des volumes majeurs de cuivre et de cobalt. Le Zimbabwe s’impose sur le lithium. Le Maroc occupe une place importante dans la chaîne industrielle liée aux phosphates et à plusieurs intrants de la transition.
Dans le même temps, l’Inde affine ses outils. La compagnie publique NMDC a indiqué en 2025 qu’elle évaluait des opportunités d’actifs dans les minerais critiques en Afrique, tandis que KABIL, la coentreprise publique créée pour chercher des ressources minérales à l’étranger, demeure l’un des bras armés de cette stratégie. Le message est limpide : New Delhi ne veut plus seulement importer, elle veut sécuriser, cartographier et, quand c’est possible, prendre part à la propriété ou à la co-gestion des actifs.
Ce que révèle la séquence indienne
La séquence actuelle dit beaucoup de l’époque. Les minerais critiques ne sont plus un sujet réservé aux spécialistes de la géologie. Ils sont devenus une question de souveraineté industrielle. L’Inde, qui vise la neutralité carbone d’ici 2070, cherche à stabiliser ses approvisionnements tout en gardant une place dans les nouvelles chaînes de valeur. Mais en Afrique, les États producteurs sont de moins en moins disposés à n’être que des exportateurs de roche ou de concentré. Ils demandent davantage : transformation locale, contenu local, infrastructures, formation et recettes fiscales mieux sécurisées.
Cette tension structure la négociation. Les entreprises indiennes privilégient souvent les projets matures, les reprises de sites existants et les contrats d’achat de long terme. Les gouvernements africains, eux, veulent des partenaires capables d’investir vite, mais aussi de monter en gamme avec eux. Le débat ne porte donc pas seulement sur l’accès au gisement. Il porte sur le partage de la valeur, la place des États dans la gouvernance des projets et la capacité à éviter un simple cycle d’exportation brute.
À l’échelle continentale, la question dépasse l’Inde. La Chine, les États-Unis, l’Union européenne et le Japon avancent eux aussi leurs pions. Cela donne aux États africains une fenêtre de négociation plus large, mais aussi une responsabilité accrue : définir des règles stables, améliorer les cadastres miniers, renforcer la transparence contractuelle et préparer les capacités de raffinage. La prochaine étape sera donc moins une annonce de principe qu’un test de crédibilité : l’Inde saura-t-elle convertir son intérêt stratégique en engagements précis, notamment en Zambie, au Malawi ou dans les autres pays qu’elle surveille ?
Pour les capitales africaines, le sujet est désormais clair. Le sous-sol ne vaut pas seulement par ce qu’il contient. Il vaut par ce qu’il permet de construire autour de lui : industrie, énergie, recettes publiques et place dans l’économie mondiale. C’est là que se joue la vraie compétition.