Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Côte d'Ivoire
 Gambie
 Ghana
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Rwanda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
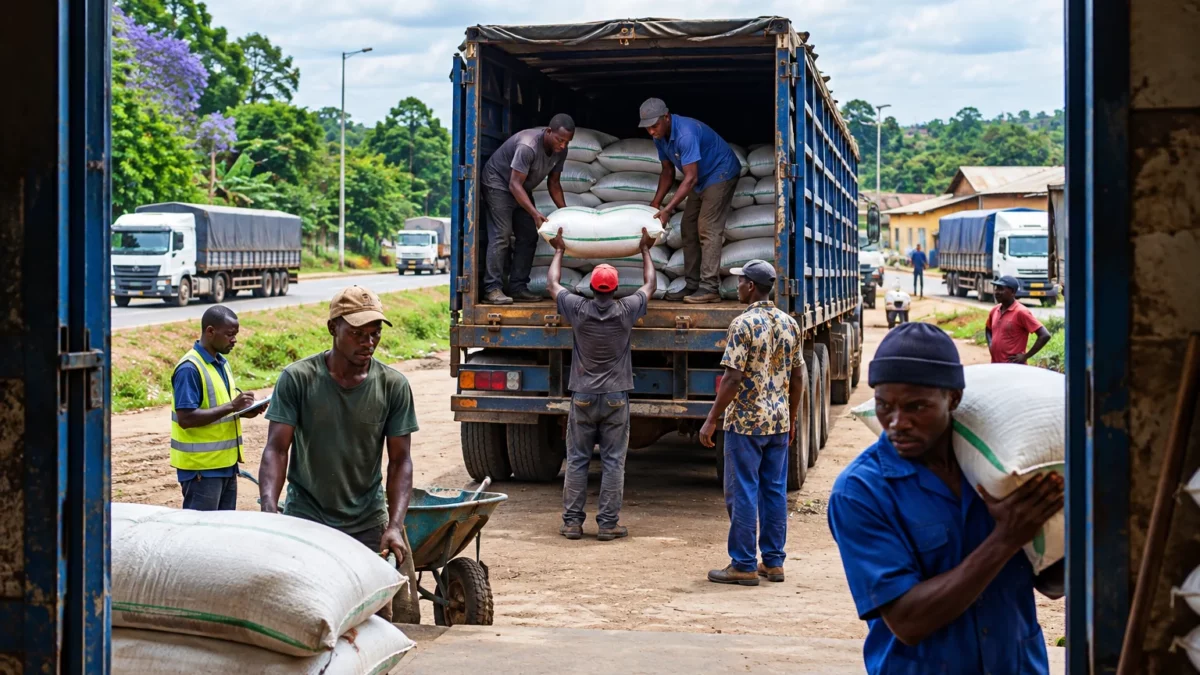
Quand le diesel renchérit, l’effet ne s’arrête pas à la pompe. Il se transmet aux camions, aux récoltes et aux marchés, avec une intensité différente selon les pays et les routes disponibles. Pour les économies africaines, le choc pétrolier de 2026 remet au premier plan une question concrète : comment déplacer les marchandises sans subir de plein fouet les crises d’approvisionnement mondiales ?
Un choc mondial qui touche d’abord les carburants raffinés
La hausse ne concerne pas seulement le pétrole brut. Les tensions sur les flux maritimes et les capacités de raffinage ont aussi réduit l’offre de diesel, carburant essentiel au transport routier, aux activités agricoles et à une partie de l’industrie. Dans son rapport d’octobre 2026, l’Agence internationale de l’énergie (AIE) estime que la disponibilité mondiale de diesel et de gazole a diminué de 1,5 million de barils par jour au deuxième trimestre, puis de 1,7 million au troisième trimestre, par rapport aux mêmes périodes de 2025.
Le marché a reflété cette tension. Le 16 octobre, le Brent a brièvement atteint 110 dollars le baril, selon Reuters. Ce pic ponctuel ne doit pas être confondu avec la moyenne annuelle prévue par la Banque mondiale : dans son rapport publié le 28 octobre, l’institution projette un prix moyen de 91 dollars en 2026, contre 69 dollars en 2025. Elle prévoit également une hausse de 32 % des prix de l’énergie sur l’année.
Ces chiffres décrivent des réalités différentes : le Brent est un prix de référence du pétrole brut, tandis que le coût du diesel dépend aussi du raffinage, du transport, des assurances et des taxes nationales. Pour un pays importateur, une hausse internationale peut donc se répercuter sur les prix intérieurs, mais son ampleur dépend des stocks, des contrats d’approvisionnement et des décisions publiques.
Des coûts qui circulent le long des routes africaines
La vulnérabilité varie fortement d’un pays à l’autre. Plusieurs économies africaines importent une part importante de leurs carburants raffinés, même lorsque leur sous-sol produit du pétrole. Extraire du brut ne signifie pas disposer de raffineries capables de fournir les produits nécessaires, ni de réseaux de distribution suffisamment robustes.
Le Nigeria illustre cette différence. La montée en puissance de la raffinerie Dangote peut accroître l’offre régionale, mais elle ne met pas automatiquement fin aux importations sur le continent. La disponibilité dépend aussi des volumes réellement produits, des prix, des infrastructures de stockage et des connexions commerciales. L’AIE estime qu’en 2030, l’Afrique pourrait encore devoir importer près de 2,3 millions de barils par jour de produits raffinés, dont environ 60 % sous forme de diesel.
La facture pèse particulièrement sur les pays enclavés, qui doivent acheminer leurs marchandises par des corridors reliant les ports aux marchés intérieurs. Là où le rail reste limité ou discontinue, le camion assure une grande part du transport. Une hausse du carburant augmente alors les dépenses des transporteurs et peut réduire les marges des commerçants, des industriels et des producteurs agricoles.
Les répercussions ne sont pas identiques pour tous. Une grande entreprise peut parfois négocier des tarifs, constituer des stocks ou répercuter une partie de ses coûts. Les petits producteurs et les transporteurs indépendants disposent souvent de moins de leviers. Dans les zones rurales, l’acheminement des récoltes vers les villes peut devenir plus coûteux. En ville, les hausses de transport peuvent contribuer au prix final des denrées, sans en être l’unique cause.
Le coût logistique, un enjeu d’intégration régionale
Des échanges plus chers compliquent aussi la circulation des biens entre pays voisins. La ZLECAf, la Zone de libre-échange continentale africaine, vise à faciliter le commerce entre économies africaines. Mais la baisse des droits de douane ne suffit pas si le transport, les délais aux frontières, les ruptures de charge et les formalités continuent de renchérir les marchandises.
Les conséquences dépendent des corridors et des organisations régionales concernés. En Afrique de l’Ouest, les itinéraires reliant les ports du golfe de Guinée aux pays sahéliens sont déterminants pour l’approvisionnement. En Afrique australe, les réseaux reliant les ports aux centres miniers et industriels jouent un rôle majeur. Un choc sur le carburant peut donc affecter les flux commerciaux à l’échelle régionale, mais pas de façon uniforme.
Les prix alimentaires mondiaux ajoutent une pression possible. La Banque mondiale prévoit une hausse d’environ 10 % des prix des produits alimentaires en 2026, puis de 7 % supplémentaires en 2027. Elle associe ces perspectives aux perturbations des expéditions de céréales, aux risques climatiques liés à El Niño et au renchérissement des carburants et des engrais. Pour les pays dépendants des importations alimentaires, ces facteurs peuvent s’additionner. Leur effet concret dépend toutefois des récoltes locales, des politiques commerciales et des taux de change.
Réduire l’exposition sans miser sur une solution unique
Renforcer le raffinage local peut réduire certaines dépendances, mais ne supprime ni les variations du prix du brut ni les coûts de transport maritime. Il faut aussi relier les installations aux dépôts, aux ports et aux réseaux de distribution. Sans ces équipements, une capacité de raffinage accrue ne garantit pas que le carburant atteindra les transporteurs au bon endroit et au bon prix.
Le rail peut soulager les routes sur les grands axes, notamment pour les marchandises lourdes et les longues distances. Mais construire ou réhabiliter une ligne exige des investissements, une coordination entre États et une gestion fiable des services. Le camion restera nécessaire pour le dernier kilomètre et la desserte de nombreux territoires. L’enjeu est donc de mieux combiner les modes de transport plutôt que de les opposer.
L’électrification constitue un autre levier, mais son développement est encore concentré. Selon le rapport 2026 de l’AIE sur les véhicules électriques, les ventes de voitures électriques en Afrique sont passées d’environ 4 000 unités en 2023 à près de 25 000 en 2025. L’Égypte, le Maroc et l’Afrique du Sud ont représenté près de 70 % de ces ventes. Ces chiffres signalent une progression, mais le marché reste modeste face à l’ensemble du parc automobile. Le coût d’achat, l’accès à l’électricité et les bornes de recharge demeurent des contraintes, en particulier pour les poids lourds.
Le choc de 2026 rappelle ainsi que la sécurité énergétique et la compétitivité commerciale sont liées. Pour les gouvernements, les ports et les acteurs du transport, les prochains enjeux seront la fiabilité de l’approvisionnement en diesel, l’évolution des prix et l’avancement des corridors ferroviaires et routiers. À l’échelle continentale, la capacité à produire, transporter et échanger davantage de biens localement dépendra aussi du coût de leur acheminement.